主页搜索
搜索
选择时间
搜索范围
全部的
‘三星火灾’新闻 30个
-
 保险销售市场竞争加剧,客户数据库成关键
保险销售市场的竞争重心正在从代理人数和佣金转向客户数据库(DB)。拥有大量用户的平台企业正在将现有客户接触点扩展到保险咨询,保险公司也纷纷启动专门组织,向代理人提供自有客户信息。 据保险行业消息,三星火灾保险基于客户数据库推出了“TC(Total Consultant)分支”。该分支将在三年内向所属代理人提供共计720个客户数据库,其中第一年每月30个,第二年20个,第三年10个。另一方面, 하나손해保险也在本月初开设了TC分支,决定在三年内每月向代理人提供30个数据库。这些数据来自于同意用于市场营销的现有合同客户,而非外部购买的潜在客户信息,旨在提供额外保障或其他产品建议。 保险公司加强数据库销售的原因在于,拥有庞大会员基础的平台企业正在迅速扩大在保险销售市场的影响力。托斯的法人保险代理公司(GA)子公司托斯保险的代理人数已超过3000人,跻身超大型GA行列。托斯应用程序将申请保险咨询的用户与代理人连接的结构被视为其成长基础。 税务退税平台三点三也在推动进入保险销售市场。运营公司Jarvis & Villains已完成GA注册并正在建立相关组织。三点三因其2450万会员和在税务退税过程中形成的客户接触点,能够将其扩展到保险诊断和产品咨询而受到关注。 客户数据库尤其是帮助新代理人建立销售基础的手段。代理人不再依赖亲友直接寻找客户,而是可以稳定地获得表现出咨询意向的客户。保险公司和GA也可以在提高销售业绩的同时,利用数据库提供来招募代理人和扩大组织。 自本月起,GA所属代理人也适用“1200%规则”,这也是推动数据库竞争的因素之一。1200%规则限制了合同第一年支付的销售佣金和安置支持金等在月缴保险费的12倍以内。由于高额现金支持的代理人招募变得困难,提供客户数据库、培训和数字销售体系等销售基础的能力成为新的竞争要素。 然而,仅仅拥有大量会员或合同客户并不足以确保竞争力。咨询同意情况、合同转化率、信息准确性和合同维持率等因素也需得到支持。保险行业人士表示:“未来保险销售市场的主导权将取决于高质量数据库的稳定供应。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 02:04:00 -
 三星火灾与强北三星医院共同开发慢性病预防与管理模型
三星火灾与强北三星医院携手开发慢性病风险的预测与管理医疗模型。 根据金融界的消息,三星火灾于近日在首尔瑞草区总部与强北三星医院共同成立了“生命护理创新中心”,并举行了开幕仪式。活动中,三星火灾社长李文化与强北三星医院院长申贤哲等双方主要负责人出席。 此次中心的成立是双方在3月签署的合作协议的后续措施。其目标是建立一种不仅限于治疗后的保障,而是能够预防慢性病并进行持续管理的医疗服务。 双方计划以中心为核心,共同开发慢性病管理解决方案,并利用强北三星医院的医疗基础设施推进服务的实证与商业化。 特别是,强北三星医院在过去40年中积累的健康检查临床数据和队列研究能力,将与三星火灾的医疗服务运营经验相结合。双方将综合分析客户的健康状况和生活习惯,提前发现疾病发生的风险,并逐步提供个性化的健康管理服务模型。 三星火灾社长李文化表示:“我们将超越事故发生后的经济保障,迈向一个能够预防和管理客户健康风险的全面生命护理平台。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-18 18:04:00 -
 NH投资证券:三星火灾因三星电子股价上涨,目标价上调至91万元
NH投资证券于7月1日表示,考虑到三星电子股权价值的上升,将三星火灾的目标股价从74万元上调至91万元,同时维持“买入”评级。 NH投资证券的研究员郑俊燮表示,三星火灾持有的三星电子1.5%的股权价值显著上升,因此调整了目标股价的计算方式,采用保险业务价值与三星电子股权价值相结合的部分合并价值(SOTP)方法。他指出,三星电子股权价值占企业价值的约37.7%,而今年的预计股息收益率也达到3.6%,显示出较高的投资吸引力。 NH投资证券预计,三星火灾第二季度的合并净利润将达到7136亿元,同比增长11.9%,超出市场预期。由于长期保险的业绩差距有所缓解,加上一般保险和汽车保险的盈利能力改善,以及Canopius的良好业绩和良好的股市表现,预计将对投资收益产生积极影响。 郑研究员表示:“从7月开始,针对物理治疗和体外冲击波等的管理费用将实施,如果气球效应不大,预计每年将减少数百亿元的保险金流失。”他还表示:“良好的业绩和股息,加上三星电子股权价值的上升,将进一步增强投资吸引力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-01 17:00:00 -
 2023年5月汽车保险累计损失率为84.7%,同比上升1.9个百分点
截至2023年5月,主要财产保险公司的汽车保险损失率较去年略有上升。尽管在2月进行了保险费的上涨,但由于保险费下调的影响逐渐累积,导致盈利能力下降。根据6月23日的保险业界数据显示,四家主要财产保险公司(三星火灾、现代海上、DB财产保险、KB财产保险)2023年1至5月的汽车保险损失率(简单平均)为84.7%,较去年同期(82.8%)上升了1.9个百分点。不过,5月单月的损失率为80.8%,较去年同期下降了0.3个百分点。各公司中,DB财产保险的损失率最高,达82.3%。其次是三星火灾(82.2%)、KB财产保险(79.8%)和现代海上(78.9%)。汽车保险损失率是指保险公司收取的保险费与支付的保险金之间的比例。通常考虑到经营费用,盈亏平衡点大约在80%左右。汽车保险损失率从2023年的79.9%逐年上升,预计2024年为83.3%,2025年为87.1%。保险业界人士分析称:“尽管经历了五年来的保险费上涨,但由于过去四年连续实施的保险费下调措施,导致累计损失率上升。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 23:16:00 -
 主要保险公司讨论扩大岛屿和山区汽车保险紧急出动服务
主要保险公司将开始讨论扩大岛屿和山区地区的汽车保险紧急出动服务。这是因为在去年的国政审查中,指出岛屿和山区的投保人虽然与城市地区的投保人支付相同的保险费,却被排除在紧急出动服务的条款之外,因此采取的后续措施。 据8日国会等消息,国会与保险业界计划于7月召开关于扩大岛屿和山区地区紧急出动服务的讨论会。届时,保险公司、损害保险协会、相关部门、拖车和维修公司等将参与讨论具体的运营方案。原本计划在地方选举前进行相关讨论,但因选举日程等原因有所延迟。 此前,三星火灾、现代海上、汉华损害保险、KB损害保险、DB损害保险等五大保险公司已表示将修订条款,将岛屿和山区地区纳入保障范围。在国政审查中指出,电池耗尽、轮胎爆胎、紧急加油等车辆故障无论发生在哪个地区,部分保险公司却将岛屿和山区偏远地区列为服务排除区域,导致投保人不便。 然而,实际实施仍面临挑战。紧急出动服务并非由保险公司直接提供,而是通过与当地拖车和维修公司合作的方式进行。山区地区出动基础设施不足,岛屿地区则需要船只移动,因此难以直接应用现有的运营方式。 国会与业界已通过行政安全部、海洋水产部等完成相关基础资料调查,目前正在审查出动可能区域、服务方式、费用负担结构等。特别是拖车通过船只移动、客船运营结束后的应对体系、额外费用分担方案等成为核心争议点。 最终,此次讨论的核心在于是否建立可持续的运营体系,而非单纯的服务引入。条款修订、费率计算、合作公司保障、费用分担方案等将一并进行讨论。 保险业界相关人士表示:“我们认同解决岛屿和山区地区投保人被忽视的问题,但也需要考虑出动基础设施、移动手段、费用等问题进行实务审查。”
2026-06-09 00:15:00 -
 乳腺癌治疗费用负担加重,四年内实报金额增长12%
乳腺癌作为国内女性癌症的首位,其治疗费用负担日益加重。尤其是乳腺癌主要发生在经济活动期的30至50岁女性中,随着靶向治疗和免疫治疗等新型治疗方式的普及,患者感受到的医疗费用负担也在增加。 根据三星火灾于1日发布的分析,利用其健康信息整合平台“健康DB”对乳腺癌治疗案例和费用规模进行研究,发现乳腺癌相关的实报保险金从2021年的372万元增加到2024年的417万元,增长了12.1%。 这一增幅高于同期健康保险标准的医疗费用增长率。根据健康保险统计年报,乳腺癌患者每年的医疗费用从2021年的503万元增加到2024年的535万元,增幅为6.4%。由于健康保险的医疗费用不包括自费项目,实际患者负担可能更大。 根据国家癌症登记统计,乳腺癌是国内女性最常见的癌症,2020年至2023年间年均增长5.9%。在国内,40岁女性的发病率较高,显示出比西方国家早约10年的发病特点。 自费负担也相对较高。根据国民健康保险公团的“2024年度健康保险患者医疗费用实态调查”,乳腺癌患者的自费比例为24.1%,远高于重症和高额医疗费用前30种疾病的平均8.8%。 最新治疗的普及也导致高额治疗案例的增加。三星火灾分析了2021至2022年间乳腺癌确诊客户中直接治疗费用超过5000万元的案例,发现约1.2%的患者属于高额治疗案例,所有这些患者均接受了靶向或免疫治疗。 在所有乳腺癌抗癌治疗客户中,靶向和免疫治疗的比例在过去五年中稳步上升,预计到2025年将达到56.2%。在部分案例中,治疗费用甚至达到1亿元。 三星火灾表示,乳腺癌的早期筛查不仅对治疗结果至关重要,也对经济负担的管理具有重要意义。根据三星火灾的分析,治疗在一年内结束的患者平均医疗费用为751万元,而治疗时间超过一年则平均医疗费用增加至2380万元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 17:42:00 -
 国内保险公司为霍尔木兹海峡10艘船只提供通航战争保险
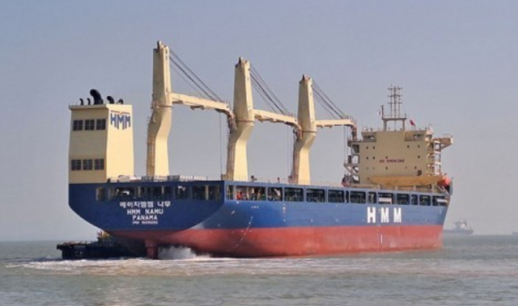
国内10家保险公司将为在霍尔木兹海峡的10艘国内中小型及中型航运公司的船只提供共同承保的最低通航战争保险。 金融委员会主席李亿权于21日在首尔钟路区的保险协会召开了“中东局势受害行业与金融界座谈会”,并表示:“国内中小型及中型航运公司的10艘船只的回归将由国内保险公司负责保障。” 李主席指出:“由于海上保险的特性,国内保险公司在一定程度上依赖海外再保险公司,尤其是中小型及中型航运公司在保险投保方面可能面临困难。” 此次支持是由现代海上、三星火灾、梅里茨火灾、KB保险、汉华保险等10家提供海上保险的国内保险公司共同分担风险。国内再保险公司Korean Re也参与其中。此前,由于对海外再保险公司的依赖,随着中东地区战争风险的扩大,保险费可能大幅上涨或被拒绝投保。 金融委员会特别决定,为了缓解中小型及中型航运公司承担比大型航运公司更高保险费的问题,将适用国内航运公司所采用的最低保险费率。 此次支持的对象是目前在霍尔木兹海峡待命的10艘中小型及中型航运公司的船只。大型航运公司因其自身的谈判能力较强以及国内保险公司的担保能力等原因被排除在外。政府表示,在战争长期化的情况下,将继续在该规模内提供额外支持。 支持方案将立即实施。 此外,金融委员会在4日对在霍尔木兹海峡待命的HMM运营的中小型散货船“纳木号”发生火灾事故表示:“请保险公司迅速推进相关程序,以便进行合理的赔偿。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-22 03:44:26 -
 汽车保险难以支撑,AXA保险寻求租车事故处理新出路
随着汽车保险政策负担的累积,依赖汽车保险的财产保险公司的盈利模式正受到冲击。由于保险费下调压力、维修费用上涨以及对常见伤者制度改善的延迟等因素,损失率恶化,AXA保险也在租车事故处理市场寻找新的收入来源。 根据5月19日金融监督院的消息,AXA保险最近向汽车租赁公司报告了提供事故接收、调查和维修费用审核等附属业务的计划。当租车公司所持车辆发生事故时,AXA将负责从事故接收、现场调查到维修费用的合理性审核,并收取相应的佣金。这被解读为AXA希望将其在汽车保险理赔业务中积累的事故处理能力扩展到外部服务的尝试。 AXA保险的这一举动与汽车保险盈利能力的恶化密切相关。去年,AXA保险录得399亿8600万韩元的营业亏损,转为亏损状态。净亏损也达到了337亿8400万韩元。审计报告中指出,汽车保险保险收益的减少是业绩恶化的主要原因。汽车保险的保险收益比去年减少了459亿3800万韩元。 然而,这并非仅是AXA保险面临的问题。汽车保险具有强烈的强制保险性质,保险费的调整受到政策考虑的重大影响。在过去四年多的时间里,保险费经历了下调,但今年开始又上调,然而维修费用、治疗费用和事故处理费用却持续上涨。此外,为减少常见伤者的过度治疗而引入的“8周规则”被无限期推迟,而像车辆五部制折扣这样的政策则降低了保险费收入,使得保险公司的盈利防御空间进一步缩小。 汽车保险特化模式的局限性在Carrot保险的案例中也得到了体现。Carrot保险凭借每公里汽车保险实现了增长,但自成立以来一直处于亏损状态,最终被汉华保险吸收合并。在合并前,Carrot保险曾录得600亿韩元的年度亏损。业内人士认为,如果没有被汉华保险并入,Carrot保险独立经营的可能性将非常小。与能够通过其他业务如长期保险来弥补汽车保险损失的综合性保险公司不同,依赖汽车保险的结构在损失率恶化时承受的能力有限。 大型财产保险公司也未能避免汽车保险的低迷。今年第一季度,三星火灾、现代海上、DB保险和KB保险的汽车保险损益总计录得397亿韩元的亏损。汽车保险的损失率也超过了被视为盈亏平衡点的80%。去年汽车保险的亏损扩大至7000亿韩元,今年在政策趋势下,亏损的可能性依然很大。 不过,AXA保险此次的附属业务能否立即带来收益还有待观察。AXA保险相关人士表示:“目前仍处于准备阶段,具体的时间表尚未确定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 23:57:43 -
 汽车保险降价潮影响保险公司业绩
汽车保险正在拖累损害保险行业的业绩。在保险费降价的影响逐渐累积,加上零部件和维修费用等成本压力加大,主要损害保险公司的汽车保险盈利状况恶化。此外,车辆五部制相关的保险费折扣政策也使得盈利压力进一步加大。 根据保险行业的消息,五大损害保险公司(三星火灾、现代海上、DB损害保险、KB损害保险、梅里茨火灾)在2026年第一季度汽车保险业务中亏损461亿元,较去年同期的888亿元转为亏损,盈利状况一年内恶化超过1300亿元。 从各公司来看,KB损害保险亏损249亿元,成为最大亏损者,其次是现代海上(亏损140亿元)、三星火灾(亏损96亿元)和梅里茨火灾(亏损64亿元)。DB损害保险则唯一实现盈利,盈利88亿元,但与去年同期的460亿元相比,下降了80.9%。 业内人士认为,汽车保险损失率的恶化是主要原因。今年第一季度,五大损害保险公司的汽车保险累计损失率为85.2%(简单平均),较去年同期的82.5%上升了2.7个百分点。通常,汽车保险的盈亏平衡点被评估在80%左右,因此盈利状况显著恶化。 汽车保险业绩的恶化与过去四年累计的保险费降价影响密切相关。根据金融监督院的统计,汽车保险费的年度平均降价率为:2022年-1.2%、2023年-1.9%、2024年-2.5%、2025年-0.8%,持续降价。 因此,去年汽车部门的保险损益合计亏损7080亿元(12家公司合计),较前年的亏损97亿元大幅扩大。由于销售额减少,经过保险费减少了4073亿元(2.1%),而医院费用、汽车零部件费用和维修工时等增加了3643亿元(2.2%)。 未来展望也不容乐观。保险行业认为,由于近期物价上涨,车辆零部件价格、维修工时和租车费用普遍上涨,因此第二季度后汽车保险损失率上升的压力可能会持续。 根据政府的高油价应对政策,损害保险行业将推出针对参与车辆五部制的汽车保险费2%折扣的特别条款,这将进一步加重保险公司的盈利压力。 保险行业相关人士表示:“今年年初,汽车保险费时隔五年小幅上涨,但由于过去四年持续的降价影响,损失率仍然在恶化。同时,‘五周规则’的实施也延迟,负担进一步加重。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 00:24:00 -
 iM证券:三星火灾在行业低迷中保持稳定盈利,目标价上调至63万韩元
iM证券在15日表示,尽管行业形势低迷,三星火灾仍保持稳定的盈利流,目标股价上调至63万韩元,投资评级维持“买入”。 iM证券研究员设龙镇在当天的报告中指出:“尽管行业不景气,但三星火灾展现出稳定的盈利能力,因此我们调整了盈利预测,并综合考虑了持有的三星电子股票价格上涨带来的每股净资产(BVPS)上升。” 三星火灾今年第一季度的单独基准净利润同比增长4.4%,达到6347亿韩元,符合市场预期。投资收益也同比增长17.5%,约为2956亿韩元。 设研究员表示:“主要的特殊因素是由于三星电子的特别股息带来的股息收益增加,特别股息的收益从去年同期的约320亿韩元大幅增加至500亿韩元。”他还指出:“此外,整体投资收益的改善也使得常规投资收益保持在稳定的高水平。” 他还提到:“三星火灾预计将与三星生命一样,因持有的电子股权相关的一次性收益(股权处置、特别股息)而获得收益。”他认为,投资者对相关收益是否包括在股东回报中的关注度正在上升。 关于此,设研究员表示:“公司基本上保持到2028年将股息支付比率提高至50%的原则,同时提到电子股权处置收益、特别股息等将单独计入整体股息来源。”他预计,考虑到这些因素,每股股息(DPS)将呈现逐步上升的趋势,预计今年普通股DPS为21500韩元,股息收益率为4%。 然而,他也指出:“投资风险包括因电子股价上涨导致的低净资产收益率(ROE)和过剩资本的负担。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 18:57:52
-
保险销售市场竞争加剧,客户数据库成关键
保险销售市场的竞争重心正在从代理人数和佣金转向客户数据库(DB)。拥有大量用户的平台企业正在将现有客户接触点扩展到保险咨询,保险公司也纷纷启动专门组织,向代理人提供自有客户信息。 据保险行业消息,三星火灾保险基于客户数据库推出了“TC(Total Consultant)分支”。该分支将在三年内向所属代理人提供共计720个客户数据库,其中第一年每月30个,第二年20个,第三年10个。另一方面, 하나손해保险也在本月初开设了TC分支,决定在三年内每月向代理人提供30个数据库。这些数据来自于同意用于市场营销的现有合同客户,而非外部购买的潜在客户信息,旨在提供额外保障或其他产品建议。 保险公司加强数据库销售的原因在于,拥有庞大会员基础的平台企业正在迅速扩大在保险销售市场的影响力。托斯的法人保险代理公司(GA)子公司托斯保险的代理人数已超过3000人,跻身超大型GA行列。托斯应用程序将申请保险咨询的用户与代理人连接的结构被视为其成长基础。 税务退税平台三点三也在推动进入保险销售市场。运营公司Jarvis & Villains已完成GA注册并正在建立相关组织。三点三因其2450万会员和在税务退税过程中形成的客户接触点,能够将其扩展到保险诊断和产品咨询而受到关注。 客户数据库尤其是帮助新代理人建立销售基础的手段。代理人不再依赖亲友直接寻找客户,而是可以稳定地获得表现出咨询意向的客户。保险公司和GA也可以在提高销售业绩的同时,利用数据库提供来招募代理人和扩大组织。 自本月起,GA所属代理人也适用“1200%规则”,这也是推动数据库竞争的因素之一。1200%规则限制了合同第一年支付的销售佣金和安置支持金等在月缴保险费的12倍以内。由于高额现金支持的代理人招募变得困难,提供客户数据库、培训和数字销售体系等销售基础的能力成为新的竞争要素。 然而,仅仅拥有大量会员或合同客户并不足以确保竞争力。咨询同意情况、合同转化率、信息准确性和合同维持率等因素也需得到支持。保险行业人士表示:“未来保险销售市场的主导权将取决于高质量数据库的稳定供应。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 02:04:00 -
三星火灾与强北三星医院共同开发慢性病预防与管理模型
三星火灾与强北三星医院携手开发慢性病风险的预测与管理医疗模型。 根据金融界的消息,三星火灾于近日在首尔瑞草区总部与强北三星医院共同成立了“生命护理创新中心”,并举行了开幕仪式。活动中,三星火灾社长李文化与强北三星医院院长申贤哲等双方主要负责人出席。 此次中心的成立是双方在3月签署的合作协议的后续措施。其目标是建立一种不仅限于治疗后的保障,而是能够预防慢性病并进行持续管理的医疗服务。 双方计划以中心为核心,共同开发慢性病管理解决方案,并利用强北三星医院的医疗基础设施推进服务的实证与商业化。 特别是,强北三星医院在过去40年中积累的健康检查临床数据和队列研究能力,将与三星火灾的医疗服务运营经验相结合。双方将综合分析客户的健康状况和生活习惯,提前发现疾病发生的风险,并逐步提供个性化的健康管理服务模型。 三星火灾社长李文化表示:“我们将超越事故发生后的经济保障,迈向一个能够预防和管理客户健康风险的全面生命护理平台。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-18 18:04:00 -
NH投资证券:三星火灾因三星电子股价上涨,目标价上调至91万元
NH投资证券于7月1日表示,考虑到三星电子股权价值的上升,将三星火灾的目标股价从74万元上调至91万元,同时维持“买入”评级。 NH投资证券的研究员郑俊燮表示,三星火灾持有的三星电子1.5%的股权价值显著上升,因此调整了目标股价的计算方式,采用保险业务价值与三星电子股权价值相结合的部分合并价值(SOTP)方法。他指出,三星电子股权价值占企业价值的约37.7%,而今年的预计股息收益率也达到3.6%,显示出较高的投资吸引力。 NH投资证券预计,三星火灾第二季度的合并净利润将达到7136亿元,同比增长11.9%,超出市场预期。由于长期保险的业绩差距有所缓解,加上一般保险和汽车保险的盈利能力改善,以及Canopius的良好业绩和良好的股市表现,预计将对投资收益产生积极影响。 郑研究员表示:“从7月开始,针对物理治疗和体外冲击波等的管理费用将实施,如果气球效应不大,预计每年将减少数百亿元的保险金流失。”他还表示:“良好的业绩和股息,加上三星电子股权价值的上升,将进一步增强投资吸引力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-01 17:00:00 -
2023年5月汽车保险累计损失率为84.7%,同比上升1.9个百分点
截至2023年5月,主要财产保险公司的汽车保险损失率较去年略有上升。尽管在2月进行了保险费的上涨,但由于保险费下调的影响逐渐累积,导致盈利能力下降。根据6月23日的保险业界数据显示,四家主要财产保险公司(三星火灾、现代海上、DB财产保险、KB财产保险)2023年1至5月的汽车保险损失率(简单平均)为84.7%,较去年同期(82.8%)上升了1.9个百分点。不过,5月单月的损失率为80.8%,较去年同期下降了0.3个百分点。各公司中,DB财产保险的损失率最高,达82.3%。其次是三星火灾(82.2%)、KB财产保险(79.8%)和现代海上(78.9%)。汽车保险损失率是指保险公司收取的保险费与支付的保险金之间的比例。通常考虑到经营费用,盈亏平衡点大约在80%左右。汽车保险损失率从2023年的79.9%逐年上升,预计2024年为83.3%,2025年为87.1%。保险业界人士分析称:“尽管经历了五年来的保险费上涨,但由于过去四年连续实施的保险费下调措施,导致累计损失率上升。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 23:16:00 -
主要保险公司讨论扩大岛屿和山区汽车保险紧急出动服务
主要保险公司将开始讨论扩大岛屿和山区地区的汽车保险紧急出动服务。这是因为在去年的国政审查中,指出岛屿和山区的投保人虽然与城市地区的投保人支付相同的保险费,却被排除在紧急出动服务的条款之外,因此采取的后续措施。 据8日国会等消息,国会与保险业界计划于7月召开关于扩大岛屿和山区地区紧急出动服务的讨论会。届时,保险公司、损害保险协会、相关部门、拖车和维修公司等将参与讨论具体的运营方案。原本计划在地方选举前进行相关讨论,但因选举日程等原因有所延迟。 此前,三星火灾、现代海上、汉华损害保险、KB损害保险、DB损害保险等五大保险公司已表示将修订条款,将岛屿和山区地区纳入保障范围。在国政审查中指出,电池耗尽、轮胎爆胎、紧急加油等车辆故障无论发生在哪个地区,部分保险公司却将岛屿和山区偏远地区列为服务排除区域,导致投保人不便。 然而,实际实施仍面临挑战。紧急出动服务并非由保险公司直接提供,而是通过与当地拖车和维修公司合作的方式进行。山区地区出动基础设施不足,岛屿地区则需要船只移动,因此难以直接应用现有的运营方式。 国会与业界已通过行政安全部、海洋水产部等完成相关基础资料调查,目前正在审查出动可能区域、服务方式、费用负担结构等。特别是拖车通过船只移动、客船运营结束后的应对体系、额外费用分担方案等成为核心争议点。 最终,此次讨论的核心在于是否建立可持续的运营体系,而非单纯的服务引入。条款修订、费率计算、合作公司保障、费用分担方案等将一并进行讨论。 保险业界相关人士表示:“我们认同解决岛屿和山区地区投保人被忽视的问题,但也需要考虑出动基础设施、移动手段、费用等问题进行实务审查。”
2026-06-09 00:15:00 -
乳腺癌治疗费用负担加重,四年内实报金额增长12%
乳腺癌作为国内女性癌症的首位,其治疗费用负担日益加重。尤其是乳腺癌主要发生在经济活动期的30至50岁女性中,随着靶向治疗和免疫治疗等新型治疗方式的普及,患者感受到的医疗费用负担也在增加。 根据三星火灾于1日发布的分析,利用其健康信息整合平台“健康DB”对乳腺癌治疗案例和费用规模进行研究,发现乳腺癌相关的实报保险金从2021年的372万元增加到2024年的417万元,增长了12.1%。 这一增幅高于同期健康保险标准的医疗费用增长率。根据健康保险统计年报,乳腺癌患者每年的医疗费用从2021年的503万元增加到2024年的535万元,增幅为6.4%。由于健康保险的医疗费用不包括自费项目,实际患者负担可能更大。 根据国家癌症登记统计,乳腺癌是国内女性最常见的癌症,2020年至2023年间年均增长5.9%。在国内,40岁女性的发病率较高,显示出比西方国家早约10年的发病特点。 自费负担也相对较高。根据国民健康保险公团的“2024年度健康保险患者医疗费用实态调查”,乳腺癌患者的自费比例为24.1%,远高于重症和高额医疗费用前30种疾病的平均8.8%。 最新治疗的普及也导致高额治疗案例的增加。三星火灾分析了2021至2022年间乳腺癌确诊客户中直接治疗费用超过5000万元的案例,发现约1.2%的患者属于高额治疗案例,所有这些患者均接受了靶向或免疫治疗。 在所有乳腺癌抗癌治疗客户中,靶向和免疫治疗的比例在过去五年中稳步上升,预计到2025年将达到56.2%。在部分案例中,治疗费用甚至达到1亿元。 三星火灾表示,乳腺癌的早期筛查不仅对治疗结果至关重要,也对经济负担的管理具有重要意义。根据三星火灾的分析,治疗在一年内结束的患者平均医疗费用为751万元,而治疗时间超过一年则平均医疗费用增加至2380万元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-01 17:42:00 -
国内保险公司为霍尔木兹海峡10艘船只提供通航战争保险
国内10家保险公司将为在霍尔木兹海峡的10艘国内中小型及中型航运公司的船只提供共同承保的最低通航战争保险。 金融委员会主席李亿权于21日在首尔钟路区的保险协会召开了“中东局势受害行业与金融界座谈会”,并表示:“国内中小型及中型航运公司的10艘船只的回归将由国内保险公司负责保障。” 李主席指出:“由于海上保险的特性,国内保险公司在一定程度上依赖海外再保险公司,尤其是中小型及中型航运公司在保险投保方面可能面临困难。” 此次支持是由现代海上、三星火灾、梅里茨火灾、KB保险、汉华保险等10家提供海上保险的国内保险公司共同分担风险。国内再保险公司Korean Re也参与其中。此前,由于对海外再保险公司的依赖,随着中东地区战争风险的扩大,保险费可能大幅上涨或被拒绝投保。 金融委员会特别决定,为了缓解中小型及中型航运公司承担比大型航运公司更高保险费的问题,将适用国内航运公司所采用的最低保险费率。 此次支持的对象是目前在霍尔木兹海峡待命的10艘中小型及中型航运公司的船只。大型航运公司因其自身的谈判能力较强以及国内保险公司的担保能力等原因被排除在外。政府表示,在战争长期化的情况下,将继续在该规模内提供额外支持。 支持方案将立即实施。 此外,金融委员会在4日对在霍尔木兹海峡待命的HMM运营的中小型散货船“纳木号”发生火灾事故表示:“请保险公司迅速推进相关程序,以便进行合理的赔偿。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-22 03:44:26 -
汽车保险难以支撑,AXA保险寻求租车事故处理新出路
随着汽车保险政策负担的累积,依赖汽车保险的财产保险公司的盈利模式正受到冲击。由于保险费下调压力、维修费用上涨以及对常见伤者制度改善的延迟等因素,损失率恶化,AXA保险也在租车事故处理市场寻找新的收入来源。 根据5月19日金融监督院的消息,AXA保险最近向汽车租赁公司报告了提供事故接收、调查和维修费用审核等附属业务的计划。当租车公司所持车辆发生事故时,AXA将负责从事故接收、现场调查到维修费用的合理性审核,并收取相应的佣金。这被解读为AXA希望将其在汽车保险理赔业务中积累的事故处理能力扩展到外部服务的尝试。 AXA保险的这一举动与汽车保险盈利能力的恶化密切相关。去年,AXA保险录得399亿8600万韩元的营业亏损,转为亏损状态。净亏损也达到了337亿8400万韩元。审计报告中指出,汽车保险保险收益的减少是业绩恶化的主要原因。汽车保险的保险收益比去年减少了459亿3800万韩元。 然而,这并非仅是AXA保险面临的问题。汽车保险具有强烈的强制保险性质,保险费的调整受到政策考虑的重大影响。在过去四年多的时间里,保险费经历了下调,但今年开始又上调,然而维修费用、治疗费用和事故处理费用却持续上涨。此外,为减少常见伤者的过度治疗而引入的“8周规则”被无限期推迟,而像车辆五部制折扣这样的政策则降低了保险费收入,使得保险公司的盈利防御空间进一步缩小。 汽车保险特化模式的局限性在Carrot保险的案例中也得到了体现。Carrot保险凭借每公里汽车保险实现了增长,但自成立以来一直处于亏损状态,最终被汉华保险吸收合并。在合并前,Carrot保险曾录得600亿韩元的年度亏损。业内人士认为,如果没有被汉华保险并入,Carrot保险独立经营的可能性将非常小。与能够通过其他业务如长期保险来弥补汽车保险损失的综合性保险公司不同,依赖汽车保险的结构在损失率恶化时承受的能力有限。 大型财产保险公司也未能避免汽车保险的低迷。今年第一季度,三星火灾、现代海上、DB保险和KB保险的汽车保险损益总计录得397亿韩元的亏损。汽车保险的损失率也超过了被视为盈亏平衡点的80%。去年汽车保险的亏损扩大至7000亿韩元,今年在政策趋势下,亏损的可能性依然很大。 不过,AXA保险此次的附属业务能否立即带来收益还有待观察。AXA保险相关人士表示:“目前仍处于准备阶段,具体的时间表尚未确定。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 23:57:43 -
汽车保险降价潮影响保险公司业绩
汽车保险正在拖累损害保险行业的业绩。在保险费降价的影响逐渐累积,加上零部件和维修费用等成本压力加大,主要损害保险公司的汽车保险盈利状况恶化。此外,车辆五部制相关的保险费折扣政策也使得盈利压力进一步加大。 根据保险行业的消息,五大损害保险公司(三星火灾、现代海上、DB损害保险、KB损害保险、梅里茨火灾)在2026年第一季度汽车保险业务中亏损461亿元,较去年同期的888亿元转为亏损,盈利状况一年内恶化超过1300亿元。 从各公司来看,KB损害保险亏损249亿元,成为最大亏损者,其次是现代海上(亏损140亿元)、三星火灾(亏损96亿元)和梅里茨火灾(亏损64亿元)。DB损害保险则唯一实现盈利,盈利88亿元,但与去年同期的460亿元相比,下降了80.9%。 业内人士认为,汽车保险损失率的恶化是主要原因。今年第一季度,五大损害保险公司的汽车保险累计损失率为85.2%(简单平均),较去年同期的82.5%上升了2.7个百分点。通常,汽车保险的盈亏平衡点被评估在80%左右,因此盈利状况显著恶化。 汽车保险业绩的恶化与过去四年累计的保险费降价影响密切相关。根据金融监督院的统计,汽车保险费的年度平均降价率为:2022年-1.2%、2023年-1.9%、2024年-2.5%、2025年-0.8%,持续降价。 因此,去年汽车部门的保险损益合计亏损7080亿元(12家公司合计),较前年的亏损97亿元大幅扩大。由于销售额减少,经过保险费减少了4073亿元(2.1%),而医院费用、汽车零部件费用和维修工时等增加了3643亿元(2.2%)。 未来展望也不容乐观。保险行业认为,由于近期物价上涨,车辆零部件价格、维修工时和租车费用普遍上涨,因此第二季度后汽车保险损失率上升的压力可能会持续。 根据政府的高油价应对政策,损害保险行业将推出针对参与车辆五部制的汽车保险费2%折扣的特别条款,这将进一步加重保险公司的盈利压力。 保险行业相关人士表示:“今年年初,汽车保险费时隔五年小幅上涨,但由于过去四年持续的降价影响,损失率仍然在恶化。同时,‘五周规则’的实施也延迟,负担进一步加重。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-18 00:24:00 -
iM证券:三星火灾在行业低迷中保持稳定盈利,目标价上调至63万韩元
iM证券在15日表示,尽管行业形势低迷,三星火灾仍保持稳定的盈利流,目标股价上调至63万韩元,投资评级维持“买入”。 iM证券研究员设龙镇在当天的报告中指出:“尽管行业不景气,但三星火灾展现出稳定的盈利能力,因此我们调整了盈利预测,并综合考虑了持有的三星电子股票价格上涨带来的每股净资产(BVPS)上升。” 三星火灾今年第一季度的单独基准净利润同比增长4.4%,达到6347亿韩元,符合市场预期。投资收益也同比增长17.5%,约为2956亿韩元。 设研究员表示:“主要的特殊因素是由于三星电子的特别股息带来的股息收益增加,特别股息的收益从去年同期的约320亿韩元大幅增加至500亿韩元。”他还指出:“此外,整体投资收益的改善也使得常规投资收益保持在稳定的高水平。” 他还提到:“三星火灾预计将与三星生命一样,因持有的电子股权相关的一次性收益(股权处置、特别股息)而获得收益。”他认为,投资者对相关收益是否包括在股东回报中的关注度正在上升。 关于此,设研究员表示:“公司基本上保持到2028年将股息支付比率提高至50%的原则,同时提到电子股权处置收益、特别股息等将单独计入整体股息来源。”他预计,考虑到这些因素,每股股息(DPS)将呈现逐步上升的趋势,预计今年普通股DPS为21500韩元,股息收益率为4%。 然而,他也指出:“投资风险包括因电子股价上涨导致的低净资产收益率(ROE)和过剩资本的负担。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 18:57:52