
主页搜索
搜索
选择时间
搜索范围
全部的
‘透支’新闻 19个
-
 农协银行限制信用贷款额度,最高1亿韩元
NH农协银行将限制信用贷款额度。由于近期股市繁荣,导致“借贷投资”需求增加,信用贷款急剧上升,金融监管机构要求进行自我管理。根据金融界的消息,农协银行将从19日起,将家庭信用贷款的额度限制为每位借款人最高1亿韩元。对于透支账户(透支),贷款额度将以1亿韩元和借款人年收入的一半中的较小者为准。此前,农协银行已于前一天将住房抵押贷款和信用贷款的优惠利率分别下调了0.2个百分点和0.1个百分点。农协银行相关人士表示:“这是为了稳定家庭贷款的管理。”根据金融委员会的数据显示,上个月金融机构的家庭贷款增加了9.3万亿韩元,增幅接近三倍于前一个月(3.5万亿韩元),是自去年8月(9.8万亿韩元)以来的最大规模。特别是信用贷款和透支等其他贷款增加了5.3万亿韩元。因此,金融监管机构于11日召开了家庭债务检查会议,决定在家庭债务增长趋势稳定之前启动应急管理体系。各银行开始限制信用贷款的非面对面申请,并限制高收入者的透支额度等措施。首先, 하나은행( 하나银行)自12日起对高收入者的信用贷款额度限制为1亿韩元。若延长透支贷款,将加强未使用额度的减少措施。신한은행(新韩银行)在每日信用贷款申请量超过内部管理标准时,将限制申请。KB国民银行自即日起对新贷款的普通信用贷款最高额度限制为1亿韩元,透支账户最高额度限制为5000万韩元。우리은행(我们银行)自11日起停止了非面对面的信用贷款转换产品申请,并限制通过贷款比较平台流入的所有信用贷款申请。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-17 03:24:00 -
 因“债投”现象扩散,三家互联网银行收紧信贷政策
随着市场银行和互联网银行三家机构纷纷提高信用贷款门槛,因“债投”(借钱投资)现象的扩散,金融监管机构开始加强贷款管理。根据金融界的消息,卡卡银行将于22日起将其透支贷款的最高额度从2400万韩元缩减至1000万韩元。从7月开始,对于约定额度在5000万韩元以上的透支贷款,若借款人在最近六个月的额度使用率低于20%,将有可能在最大20%的范围内减少额度。托斯银行也将大幅降低信用贷款和透支贷款的额度。信用贷款的最高额度将从3000万韩元降至1000万韩元,透支贷款则从1500万韩元降至500万韩元。具体的实施时间正在内部协调中,目前日常信用贷款的接收额度保持不变。凯银行率先采取了严格的措施。从今天起至下月31日,暂停新透支贷款的销售。同时,针对高收入者的新信用贷款额度也将缩减。互联网银行的这一系列举措被解读为对金融监管机构加强家庭贷款管理政策的预先响应。金融监管机构认为,随着股市的上涨,投资需求的扩大,透支贷款等信用贷款迅速增加。实际上,5月整体金融机构的家庭贷款较上月增加了9.3万亿韩元,其中包括信用贷款在内的其他贷款增加了5.3万亿韩元,成为增长的主导力量。因此,金融委员会于11日召开了相关机构的联合家庭债务检查会议,讨论了加强家庭贷款管理的方案。随后,主要市场银行也开始采取相关措施,减少信用贷款和透支贷款的额度。KB国民银行将新透支贷款的额度限制在5000万韩元, 하나银行则将针对高收入者的新信用贷款额度缩减至最高1000万韩元。一位互联网银行的相关人士表示:“我们将保持严格的家庭贷款管理政策,同时确保资金供应以满足实际需求,并积极配合金融监管机构的家庭贷款管理政策。”
2026-06-16 19:21:00 -
 反对交易规模达1万亿…是时候倾听警告声了
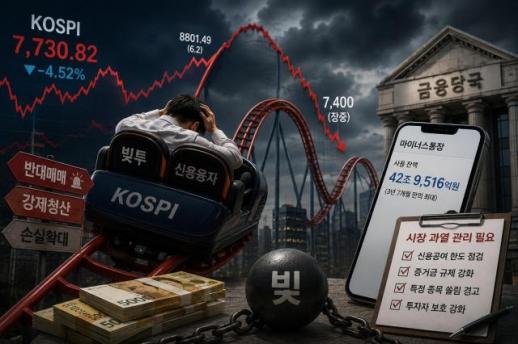
‘波动性’是股票投资者面临的危机与机遇的代名词。虽然有些投资者满足于小幅波动,但更多的投资者则更倾向于押注于极端波动。预测这些波动并进行投资时,收益会迅速增加。这也是股票被相对视为高风险产品的原因。 最近一周,韩国股市的波动性达到了历史新高。2日时,指数超过8800点,而现在已跌至7700点以下,跌幅超过1100点。这还是以收盘价为基准。最近几天,盘中指数一度跌至7400点,随后反弹,令人感到不安。‘过山车市场’这一新词的出现也就不足为奇了。 韩国股市经历历史上最辉煌的时期值得庆祝。然而,在‘8000点’的喜悦中,我们不能忽视指数图表背后个人投资者的呼声。最近市场的表现再次赤裸裸地暴露了‘债务投资’的风险。在短时间内,KOSPI指数波动数百点的过山车行情中,过去一个月的反对交易规模已超过1万亿韩元。每日反对交易规模接近1700亿韩元,连续三个交易日强制平仓金额超过1000亿韩元。股价下跌引发反对交易,而反对交易又导致进一步下跌,恶性循环正在现实中显现。 更令人担忧的是投资者的行为。当市场动荡时,风险管理应优先考虑,但一些投资者却将其视为低价买入的机会。实际上,五大银行的透支账户余额接近43万亿韩元,达到了三年七个月来的最高水平。尽管承担着约6%的利息,投资者仍然选择进入股市,期待未来的收益能超过这些成本。然而,市场并不是仅靠期待而运作的。尤其是在波动性极大的情况下,利用债务进行投资可能会将损失放大数倍。 这不仅仅是个别投资者的盲目选择。金融监管机构同样难辞其咎。自去年以来,韩国股市个人投资者的直接参与大幅增加,信用融资和杠杆ETF的规模也迅速扩大。在这一过程中,监管机构专注于市场活跃和投资基础的扩大,但对过度杠杆带来的风险管理相对忽视,这一指责难以回避。 尤其是三星电子和SK海力士等特定股票的信用融资和杠杆资金过度集中,成为市场健康性的警告信号。集中在特定股票的债务投资资金在上涨期会放大涨幅,但在下跌期则成为扰动整个市场的源头。最近,买卖的熔断机制频繁启动,甚至出现了停牌,这背后也反映了杠杆资金的集中现象。 在这种情况下,金融监管机构却很少使用‘过热’一词。如果股市的上涨与政府的业绩划上等号,那么现在就应加强对市场过热和杠杆风险的管理体系。应审视信用授予的上限和保证金规定是否适合当前市场状况,并在特定股票或特定ETF的信用资金过度集中时,进一步加强警告机制。 最重要的是市场参与者的态度。尽管总是存在对牛市持续的信念,但历史上,过度杠杆的市场在小冲击下往往会大幅波动。从1630年代荷兰的郁金香泡沫到2000年的互联网泡沫,再到2008年的全球金融危机,金融市场的危机总是始于过度的乐观和债务。 牛市为投资者提供了机会,但债务却不允许他们拥有这些机会的时间。当前股市发出的反对交易急剧增加和波动性扩大的警告声,绝不仅仅是市场调整的信号。这是投资者和金融监管机构都应重视的风险信号。市场的活力固然重要,但更重要的是保持市场的稳定和投资者的可持续参与这一事实不容忽视。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-12 01:27:00 -
 房地产与股市资金涌入,家庭贷款激增9.3万亿,家庭债务管理发出警告
家庭贷款的增长速度在上个月显著加快,原因是房地产和股市资金同时涌入。随着家庭债务管理的警示信号亮起,金融当局已启动应急管理体系,并表示将提高管理强度,必要时可能实施额外的监管措施。 根据金融委员会于11日发布的《2026年5月家庭贷款动态(初步)》报告,上个月全金融机构的家庭贷款较上月增加了9.3万亿韩元。这一增幅不仅超过了上月的3.5万亿韩元,也大幅高于去年同月的5.9万亿韩元。 分析认为,家庭贷款的激增与房地产交易的活跃以及国内股市的繁荣密切相关。 尤其是包括信用贷款在内的其他贷款在4月减少2万亿韩元后,5月却猛增5.3万亿韩元,成为贷款增长的主要推动力。由于股市上涨引发的“债务投资”以及家庭月的资金需求相结合,导致以透支账户为主的贷款增加。实际上,银行其他贷款的增加额中,有3.7万亿韩元是透支账户等限额贷款。 住房抵押贷款的增加额虽然较上月的5.5万亿韩元略有减少,但仍保持在4万亿韩元的高位。分析认为,这与近期住房交易量的增加以及已批准的团体贷款的执行有关。根据国土交通部的数据,4月全国住房交易量为6万9755宗,同比增加6.6%。 贷款的增长趋势也迅速蔓延至二金融机构。二金融机构的家庭贷款较上月增加2.3万亿韩元,增幅显著高于上月的1.4万亿韩元。虽然互助金融机构的增幅从2.1万亿韩元缩减至7000亿韩元,但保险(9000亿韩元)、消费金融公司(6000亿韩元)、储蓄银行(2000亿韩元)等均转为增长,推动了整体增幅的扩大。 金融当局预计,随着住房交易的持续增加以及股市强势带动的信用贷款需求扩大,家庭债务的增长压力将在短期内持续。由于今年以来家庭债务已创历史新高,金融当局对此高度重视,计划进一步加强贷款监管。 银行方面也积极响应当局的方针,采取措施抑制刺激债务投资需求的信用贷款增长,包括缩减高收入者的新贷款额度和通过免除提前还款手续费来引导提前还款。各银行将综合考虑自身管理目标和经营战略,制定详细的实施方案,并迅速推进相关措施。 金融委员会秘书长申振昌表示:“现在是全金融机构必须彻底管理家庭债务的时刻”,并强调:“在家庭债务增长趋势稳定之前,将继续启动应急管理体系,并在必要时及时实施准备好的额外对策。”他还补充道:“政府在家庭债务管理方面保持着毫不动摇的一贯和坚定的基调。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 23:18:00 -
 尽管贷款收紧,家庭债务仍在增加…接近2000万亿
政府虽然继续实施总债务偿还比率(DSR)监管和家庭贷款总量管理等严格的贷款抑制措施,但似乎难以阻止家庭债务的增长。由于购房、租赁资金和生活资金等实际需求贷款持续存在,加之银行贷款门槛提高,导致需求转向二金融机构,气球效应的担忧也在加大。 根据韩国银行的数据,自2024年第二季度以来,家庭信贷余额已连续八个季度增长,总额增加了111万亿韩元。今年第一季度末余额为1993万1000亿韩元,若近期的增长趋势持续,第二季度中家庭信贷余额有可能突破2000万亿韩元。韩国银行在2023年9月的金融安全报告中警告称,如果没有额外的政策努力,家庭债务在未来三年内每年可能增长4%至6%。当时提出的“2000万亿”的担忧如今已成为现实。 李在明总统也表达了对家庭债务的担忧。在就任一周年的记者会上,他表示:“韩国的民间债务过多,某个时刻可能会发生严重问题。”他进一步指出:“家庭债务接近2000万亿,若利率仅上升1个百分点,后果将不堪设想,这扭曲了经济形势。”此外,韩国家庭债务占国内生产总值(GDP)的比率(89%)在经济合作与发展组织(OECD)31个国家中排名第六,处于高位。 自政府成立以来,家庭贷款监管进一步加强。金融当局将今年家庭贷款总量管理目标设定为比去年低1.5%,并推进政策贷款比例缩减、限制多套房者住房抵押贷款的到期延长以及进行三阶段压力DSR检查。然而,家庭信贷仍创下历史新高,家庭债务的增长路径并未得到遏制。 家庭债务持续增加的原因在于住房相关资金需求。首尔房价上涨和房地产市场复苏的预期刺激了购房需求,住房抵押贷款的再融资需求也在持续。租赁资金、生活资金和政策贷款等实际需求贷款也难以通过监管减少。此外,近期韩国股市调整后,个人投资者期待反弹,利用透支账户进行“借贷投资”,导致五大银行个人透支账户使用余额在两天内增加了6000亿韩元以上。 银行监管加强带来的气球效应也是一个问题。银行贷款门槛提高后,借款人的资金需求可能转向信用卡贷款、保险合同贷款以及储蓄银行或互助金融等二金融机构。最近,信用卡公司的信用卡贷款创下历史新高,中等利率贷款余额同比增长了60%。 要抑制家庭债务的增长,除了简单的金融监管外,还需同时改善住房金融惯例和住房供应结构。金融研究院高级研究员具本成指出:“为了提高政策效果,金融机构必须严格评估借款人的财务状况、资金筹措计划和偿还风险,同时通过严格的偿还期限规定来抑制过度贷款,并将多套房者贷款转变为促进新住房供应的开发金融方式。”
2026-06-11 02:06:00 -
 信用贷款三天内增加1万亿…‘债务投资’扩散令金融当局陷入两难
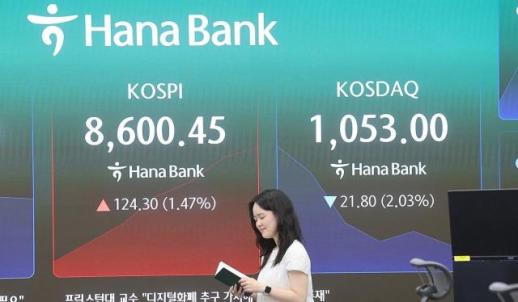
随着KOSPI突破8000点,个人投资者的“债务投资”热情高涨。上个月,整个金融行业的信用贷款在六个月后首次回升,本月仅在三个工作日内就增加了近1万亿韩元。金融当局虽然密切关注市场过热,但由于已经面临贷款监管和高利率的双重压力,正在考虑进一步的应对措施。 根据7日金融行业的消息,五大银行(KB国民、信韩、 하나、我们、NH农协)截至上月底的个人信用贷款余额为1049万亿韩元,比上月末的1028万亿韩元增加了2.1万亿韩元。整个金融行业的信用贷款余额自去年12月减少了2.5万亿韩元后,今年以来持续减少,1月减少1.1万亿韩元,2月减少1万亿韩元,3月减少2000亿韩元,4月减少8000亿韩元。 然而,在上个月KOSPI达到8000点后,债务投资需求激增,银行的信用贷款迅速增加。截至4日,五大银行的个人信用贷款余额比上月末增加了9894亿韩元。在短短三个工作日内,接近1万亿韩元的资金通过信用贷款流入市场。 透支账户(信用额度贷款)的余额也创下自2022年12月末(42.05万亿韩元)以来的三年五个月最大记录。金融界认为,这与投资者开始实际使用之前仅保留额度的透支账户有关。 尤其是在企业工资支付日集中在25日的前后,透支账户余额通常会减少,但在5月却出现了反常,28日的余额(41.93万亿韩元)比21日(41.28万亿韩元)反而增加。这可以解读为借款人更倾向于额外借款进入股市,而非优先偿还贷款。 金融当局在密切关注股市各处的过热现象的同时,也面临着无法立即提高贷款门槛的困境。政府在去年6月27日的监管措施中,已将信用贷款额度限制在借款人年收入的100%以内。此外,实施了三阶段的压力总债务本金偿还比率(DSR),再加上高利率现象,使借款人的负担加重。在这种情况下,若统一提高贷款门槛,可能会影响到需要生活资金或紧急资金的实际需求者。 金融当局目前正密切关注近期信用贷款的增长趋势。由于最近推出的三星电子和SK海力士单一股票杠杆交易所交易基金(ETF)出现过热迹象,金融委员会于5日召集金融投资业界相关人士召开检查会议。金融监督院也开始对销售SpaceX公开募股的未来资产证券进行检查,以查处不完全销售及虚假、夸大广告的行为。 金融界人士表示:“在牛市中,信用贷款往往会迅速流入投资资金”,同时也提醒:“利用杠杆进行投资时,市场调整时损失和利息负担可能会同时增加,需谨慎对待。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 02:03:00 -
 宋恩锡:李总统应关注民众生活而非股市指数
宋恩锡国民力量院内代表于1日呼吁李在明总统应关注民众生活,而非在社交媒体上与媒体争论。他表示:“总统不应悠闲地在社交媒体上与媒体争吵,而应认真关注民生经济政策。”宋院内代表在其Facebook上写道:“李总统今天再次通过社交媒体回应了对半导体产业集中现象及其他产业不景气的媒体报道。”此前,李总统在社交媒体上分享了一份证券公司研究员的报告,内容提到“除去半导体,KOSPI实际上仅在4100至4200点之间”,并声称:“没有人会说‘除去足球技能,孙兴慜也是普通人’。”他还指出:“半导体是我们产业的核心之一,为什么在计算综合股指时要排除半导体,我无法理解。”宋院内代表表示:“在安全设施的军工厂爆炸导致伤亡的情况下,真是悠闲的总统。”他指出,虽然半导体是核心产业,但排除半导体的产业竞争力下降、市场两极化和经济不平衡显然是令人担忧的部分。他强调:“总统应关注的不是股指数字,而是民众的生活。”他批评道:“目前民众正在遭受高物价、高汇率和高利率的三重困境,而政府却以‘成功的代价’来无视民众的痛苦。”他还提到:“随着地方选举后预计的税务炸弹、租金炸弹和利息炸弹,民众的不安加剧。”他指出:“现在民众更担心的是下个月的税单、租赁合同到期和贷款利息的支付,而不是股市的上涨。”他表示:“股市上涨也并非值得高兴的情况。”他担忧:“最近信用贷款在一个月内激增超过2.6万亿韩元,透支账户余额也在五年内大幅增加。这意味着借钱进入股市的所谓‘债务投资’急剧增加。”他补充道:“如果股市动荡,普通民众和家庭将面临巨大的经济风险。”他强调:“李总统不应将股指上涨视为政治成就,而应直面民生经济的警告。与其炫耀股市上涨,更应优先考虑物价稳定、减轻税负、降低租金负担、稳定房地产、减少利息负担和提供稳定的就业机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 02:48:00 -
 信贷需求激增,股票投资热潮席卷家庭贷款市场
家庭贷款的增长重心正在从住房抵押贷款转向信贷贷款。由于对股市上涨的预期,股票投资资金需求激增,5月份五大银行的信贷贷款增加额超过了住房抵押贷款增加额的100倍。 根据金融界的消息,截至5月28日,KB国民、信诚、 하나、我们的NH农协等五大银行的个人信贷贷款余额为106兆9909亿韩元,比4月底的104兆3413亿韩元增加了2兆6496亿韩元。 按月增长幅度来看,这是自2021年4月韩国综合股价指数首次突破3200点以来的最大水平。信贷贷款余额也是自2023年11月底(107兆7191亿韩元)以来的最高水平。 相比之下,在政府强有力的贷款管理政策下,住房抵押贷款几乎没有增长。本月五大银行的住房抵押贷款余额为612兆2693亿韩元,仅比上月末增加了250亿韩元。与上个月增加1兆9104亿韩元相比,增长幅度大幅放缓。因此,5月份信贷贷款的增加额超过了住房抵押贷款的100倍。 此次信贷贷款的扩大主要由透支贷款主导。五大银行的个人透支贷款使用余额从4月底的39兆7877亿韩元增加到5月28日的41兆9303亿韩元,增加了2兆1426亿韩元。一个月内透支贷款余额增加超过2兆韩元是自2021年4月以来首次。余额规模也达到了自2022年12月以来的最高水平。 通常在每月25日左右,透支贷款余额会减少,但此次却出现了相反的现象。5月21日的余额为41兆2822亿韩元,仅一周后便增加了约6500亿韩元。市场认为,借款人用工资偿还贷款的同时,反而是将额外资金投入股市。最近,韩国综合股价指数屡创新高,投资热情高涨,也是信贷贷款增加的背景之一。 问题在于,贷款利率维持在接近6%的高水平。根据29日的数据,五大银行的信贷贷款利率为年4.16%至5.85%(以信用等级1级、1年期为基准)。这一水平不仅高于去年底(年3.84%至5.36%),也高于因中东地区地缘政治不安而导致市场利率大幅上升的今年3月底(年3.85%至5.53%)。 市场普遍认为,韩国银行可能在年内进行两次以上的加息。加息不仅会加重借款人的利息负担,还可能成为股市下跌的因素,给“债务投资”者的收益和偿还压力带来双重打击。 银行界人士表示:“最近的信贷贷款增长主要是由于投资目的资金需求的影响,”并指出“信贷贷款的逾期风险可能会扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-31 23:33:00 -
 韩国贷款利率持续上行 "借钱投资"现象升温
在全球降息预期减弱及中东局势持续紧张的影响下,韩国银行贷款利率近期明显上行。尽管融资成本上升,部分投资者仍通过信用贷款进入股市,“借钱投资”现象再度升温。 据金融界15日消息,截至13日,KB国民银行、新韩银行、韩亚银行和友利银行四大商业银行的混合型(固定利率)住房抵押贷款年利率(以5年期银行债收益率为基准)区间为4.25%至6.504%。 数据显示,截至3月13日,四大银行混合型固定利率房贷利率区间为4.25%至6.504%,较1月16日分别上升0.12个百分点和0.207个百分点。 业内分析指出,贷款利率上升主要受市场利率走高影响。同期5年期银行债收益率升至3.86%。随着全球降息预期降温以及中东冲突加剧带动避险情绪上升,市场利率持续走高,目前房贷利率已接近2023年10月底的高点。 信用贷款利率也同步上行。以1级信用、1年期贷款为例,利率区间为3.93%至5.34%,其中下限较两个月前上升0.18个百分点,部分银行最高利率已接近2024年12月底水平,创约1年3个月新高。 浮动利率住房贷款(以新发放COFIX为基准)的利率区间为3.85%至5.74%。尽管COFIX指标有所下降,但银行通过上调加点利率等方式,使实际贷款利率仍呈上行趋势。 在利率上行周期中,市场去杠杆迹象并不明显,反而出现信贷规模扩大,其中信用贷款增长尤为突出。 截至本月12日,韩国五大商业银行家庭贷款余额为766.55万亿韩元(约合人民币3.5万亿元),较2月底增加6847亿韩元。其中住房贷款减少8302亿韩元,而信用贷款则大幅增加1.4327万亿韩元。若当前增速持续,信用贷款增幅或创下近4年8个月以来新高。 其中,个人信用额度贷款(信用透支账户)增长尤为明显。本月实际使用余额增至40.74万亿韩元,创三年多来新高,仅本月前12天的增幅就已接近近年来同期峰值。 银行业人士表示,近期信用贷款增加的主要原因是资金流入证券账户,资金多被用于股市抄底、补充融资保证金以及参与公开募股(IPO)申购。 整体来看,在贷款利率上行背景下,韩国“买房”和“借钱投资”群体的财务压力正在上升。但受股市行情及IPO市场活跃等因素影响,短期内信用贷款规模仍可能维持增长趋势。
2026-03-16 00:41:43
-
农协银行限制信用贷款额度,最高1亿韩元
NH农协银行将限制信用贷款额度。由于近期股市繁荣,导致“借贷投资”需求增加,信用贷款急剧上升,金融监管机构要求进行自我管理。根据金融界的消息,农协银行将从19日起,将家庭信用贷款的额度限制为每位借款人最高1亿韩元。对于透支账户(透支),贷款额度将以1亿韩元和借款人年收入的一半中的较小者为准。此前,农协银行已于前一天将住房抵押贷款和信用贷款的优惠利率分别下调了0.2个百分点和0.1个百分点。农协银行相关人士表示:“这是为了稳定家庭贷款的管理。”根据金融委员会的数据显示,上个月金融机构的家庭贷款增加了9.3万亿韩元,增幅接近三倍于前一个月(3.5万亿韩元),是自去年8月(9.8万亿韩元)以来的最大规模。特别是信用贷款和透支等其他贷款增加了5.3万亿韩元。因此,金融监管机构于11日召开了家庭债务检查会议,决定在家庭债务增长趋势稳定之前启动应急管理体系。各银行开始限制信用贷款的非面对面申请,并限制高收入者的透支额度等措施。首先, 하나은행( 하나银行)自12日起对高收入者的信用贷款额度限制为1亿韩元。若延长透支贷款,将加强未使用额度的减少措施。신한은행(新韩银行)在每日信用贷款申请量超过内部管理标准时,将限制申请。KB国民银行自即日起对新贷款的普通信用贷款最高额度限制为1亿韩元,透支账户最高额度限制为5000万韩元。우리은행(我们银行)自11日起停止了非面对面的信用贷款转换产品申请,并限制通过贷款比较平台流入的所有信用贷款申请。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-17 03:24:00 -
因“债投”现象扩散,三家互联网银行收紧信贷政策
随着市场银行和互联网银行三家机构纷纷提高信用贷款门槛,因“债投”(借钱投资)现象的扩散,金融监管机构开始加强贷款管理。根据金融界的消息,卡卡银行将于22日起将其透支贷款的最高额度从2400万韩元缩减至1000万韩元。从7月开始,对于约定额度在5000万韩元以上的透支贷款,若借款人在最近六个月的额度使用率低于20%,将有可能在最大20%的范围内减少额度。托斯银行也将大幅降低信用贷款和透支贷款的额度。信用贷款的最高额度将从3000万韩元降至1000万韩元,透支贷款则从1500万韩元降至500万韩元。具体的实施时间正在内部协调中,目前日常信用贷款的接收额度保持不变。凯银行率先采取了严格的措施。从今天起至下月31日,暂停新透支贷款的销售。同时,针对高收入者的新信用贷款额度也将缩减。互联网银行的这一系列举措被解读为对金融监管机构加强家庭贷款管理政策的预先响应。金融监管机构认为,随着股市的上涨,投资需求的扩大,透支贷款等信用贷款迅速增加。实际上,5月整体金融机构的家庭贷款较上月增加了9.3万亿韩元,其中包括信用贷款在内的其他贷款增加了5.3万亿韩元,成为增长的主导力量。因此,金融委员会于11日召开了相关机构的联合家庭债务检查会议,讨论了加强家庭贷款管理的方案。随后,主要市场银行也开始采取相关措施,减少信用贷款和透支贷款的额度。KB国民银行将新透支贷款的额度限制在5000万韩元, 하나银行则将针对高收入者的新信用贷款额度缩减至最高1000万韩元。一位互联网银行的相关人士表示:“我们将保持严格的家庭贷款管理政策,同时确保资金供应以满足实际需求,并积极配合金融监管机构的家庭贷款管理政策。”
2026-06-16 19:21:00 -
反对交易规模达1万亿…是时候倾听警告声了
‘波动性’是股票投资者面临的危机与机遇的代名词。虽然有些投资者满足于小幅波动,但更多的投资者则更倾向于押注于极端波动。预测这些波动并进行投资时,收益会迅速增加。这也是股票被相对视为高风险产品的原因。 最近一周,韩国股市的波动性达到了历史新高。2日时,指数超过8800点,而现在已跌至7700点以下,跌幅超过1100点。这还是以收盘价为基准。最近几天,盘中指数一度跌至7400点,随后反弹,令人感到不安。‘过山车市场’这一新词的出现也就不足为奇了。 韩国股市经历历史上最辉煌的时期值得庆祝。然而,在‘8000点’的喜悦中,我们不能忽视指数图表背后个人投资者的呼声。最近市场的表现再次赤裸裸地暴露了‘债务投资’的风险。在短时间内,KOSPI指数波动数百点的过山车行情中,过去一个月的反对交易规模已超过1万亿韩元。每日反对交易规模接近1700亿韩元,连续三个交易日强制平仓金额超过1000亿韩元。股价下跌引发反对交易,而反对交易又导致进一步下跌,恶性循环正在现实中显现。 更令人担忧的是投资者的行为。当市场动荡时,风险管理应优先考虑,但一些投资者却将其视为低价买入的机会。实际上,五大银行的透支账户余额接近43万亿韩元,达到了三年七个月来的最高水平。尽管承担着约6%的利息,投资者仍然选择进入股市,期待未来的收益能超过这些成本。然而,市场并不是仅靠期待而运作的。尤其是在波动性极大的情况下,利用债务进行投资可能会将损失放大数倍。 这不仅仅是个别投资者的盲目选择。金融监管机构同样难辞其咎。自去年以来,韩国股市个人投资者的直接参与大幅增加,信用融资和杠杆ETF的规模也迅速扩大。在这一过程中,监管机构专注于市场活跃和投资基础的扩大,但对过度杠杆带来的风险管理相对忽视,这一指责难以回避。 尤其是三星电子和SK海力士等特定股票的信用融资和杠杆资金过度集中,成为市场健康性的警告信号。集中在特定股票的债务投资资金在上涨期会放大涨幅,但在下跌期则成为扰动整个市场的源头。最近,买卖的熔断机制频繁启动,甚至出现了停牌,这背后也反映了杠杆资金的集中现象。 在这种情况下,金融监管机构却很少使用‘过热’一词。如果股市的上涨与政府的业绩划上等号,那么现在就应加强对市场过热和杠杆风险的管理体系。应审视信用授予的上限和保证金规定是否适合当前市场状况,并在特定股票或特定ETF的信用资金过度集中时,进一步加强警告机制。 最重要的是市场参与者的态度。尽管总是存在对牛市持续的信念,但历史上,过度杠杆的市场在小冲击下往往会大幅波动。从1630年代荷兰的郁金香泡沫到2000年的互联网泡沫,再到2008年的全球金融危机,金融市场的危机总是始于过度的乐观和债务。 牛市为投资者提供了机会,但债务却不允许他们拥有这些机会的时间。当前股市发出的反对交易急剧增加和波动性扩大的警告声,绝不仅仅是市场调整的信号。这是投资者和金融监管机构都应重视的风险信号。市场的活力固然重要,但更重要的是保持市场的稳定和投资者的可持续参与这一事实不容忽视。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-12 01:27:00 -
房地产与股市资金涌入,家庭贷款激增9.3万亿,家庭债务管理发出警告
家庭贷款的增长速度在上个月显著加快,原因是房地产和股市资金同时涌入。随着家庭债务管理的警示信号亮起,金融当局已启动应急管理体系,并表示将提高管理强度,必要时可能实施额外的监管措施。 根据金融委员会于11日发布的《2026年5月家庭贷款动态(初步)》报告,上个月全金融机构的家庭贷款较上月增加了9.3万亿韩元。这一增幅不仅超过了上月的3.5万亿韩元,也大幅高于去年同月的5.9万亿韩元。 分析认为,家庭贷款的激增与房地产交易的活跃以及国内股市的繁荣密切相关。 尤其是包括信用贷款在内的其他贷款在4月减少2万亿韩元后,5月却猛增5.3万亿韩元,成为贷款增长的主要推动力。由于股市上涨引发的“债务投资”以及家庭月的资金需求相结合,导致以透支账户为主的贷款增加。实际上,银行其他贷款的增加额中,有3.7万亿韩元是透支账户等限额贷款。 住房抵押贷款的增加额虽然较上月的5.5万亿韩元略有减少,但仍保持在4万亿韩元的高位。分析认为,这与近期住房交易量的增加以及已批准的团体贷款的执行有关。根据国土交通部的数据,4月全国住房交易量为6万9755宗,同比增加6.6%。 贷款的增长趋势也迅速蔓延至二金融机构。二金融机构的家庭贷款较上月增加2.3万亿韩元,增幅显著高于上月的1.4万亿韩元。虽然互助金融机构的增幅从2.1万亿韩元缩减至7000亿韩元,但保险(9000亿韩元)、消费金融公司(6000亿韩元)、储蓄银行(2000亿韩元)等均转为增长,推动了整体增幅的扩大。 金融当局预计,随着住房交易的持续增加以及股市强势带动的信用贷款需求扩大,家庭债务的增长压力将在短期内持续。由于今年以来家庭债务已创历史新高,金融当局对此高度重视,计划进一步加强贷款监管。 银行方面也积极响应当局的方针,采取措施抑制刺激债务投资需求的信用贷款增长,包括缩减高收入者的新贷款额度和通过免除提前还款手续费来引导提前还款。各银行将综合考虑自身管理目标和经营战略,制定详细的实施方案,并迅速推进相关措施。 金融委员会秘书长申振昌表示:“现在是全金融机构必须彻底管理家庭债务的时刻”,并强调:“在家庭债务增长趋势稳定之前,将继续启动应急管理体系,并在必要时及时实施准备好的额外对策。”他还补充道:“政府在家庭债务管理方面保持着毫不动摇的一贯和坚定的基调。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 23:18:00 -
尽管贷款收紧,家庭债务仍在增加…接近2000万亿
政府虽然继续实施总债务偿还比率(DSR)监管和家庭贷款总量管理等严格的贷款抑制措施,但似乎难以阻止家庭债务的增长。由于购房、租赁资金和生活资金等实际需求贷款持续存在,加之银行贷款门槛提高,导致需求转向二金融机构,气球效应的担忧也在加大。 根据韩国银行的数据,自2024年第二季度以来,家庭信贷余额已连续八个季度增长,总额增加了111万亿韩元。今年第一季度末余额为1993万1000亿韩元,若近期的增长趋势持续,第二季度中家庭信贷余额有可能突破2000万亿韩元。韩国银行在2023年9月的金融安全报告中警告称,如果没有额外的政策努力,家庭债务在未来三年内每年可能增长4%至6%。当时提出的“2000万亿”的担忧如今已成为现实。 李在明总统也表达了对家庭债务的担忧。在就任一周年的记者会上,他表示:“韩国的民间债务过多,某个时刻可能会发生严重问题。”他进一步指出:“家庭债务接近2000万亿,若利率仅上升1个百分点,后果将不堪设想,这扭曲了经济形势。”此外,韩国家庭债务占国内生产总值(GDP)的比率(89%)在经济合作与发展组织(OECD)31个国家中排名第六,处于高位。 自政府成立以来,家庭贷款监管进一步加强。金融当局将今年家庭贷款总量管理目标设定为比去年低1.5%,并推进政策贷款比例缩减、限制多套房者住房抵押贷款的到期延长以及进行三阶段压力DSR检查。然而,家庭信贷仍创下历史新高,家庭债务的增长路径并未得到遏制。 家庭债务持续增加的原因在于住房相关资金需求。首尔房价上涨和房地产市场复苏的预期刺激了购房需求,住房抵押贷款的再融资需求也在持续。租赁资金、生活资金和政策贷款等实际需求贷款也难以通过监管减少。此外,近期韩国股市调整后,个人投资者期待反弹,利用透支账户进行“借贷投资”,导致五大银行个人透支账户使用余额在两天内增加了6000亿韩元以上。 银行监管加强带来的气球效应也是一个问题。银行贷款门槛提高后,借款人的资金需求可能转向信用卡贷款、保险合同贷款以及储蓄银行或互助金融等二金融机构。最近,信用卡公司的信用卡贷款创下历史新高,中等利率贷款余额同比增长了60%。 要抑制家庭债务的增长,除了简单的金融监管外,还需同时改善住房金融惯例和住房供应结构。金融研究院高级研究员具本成指出:“为了提高政策效果,金融机构必须严格评估借款人的财务状况、资金筹措计划和偿还风险,同时通过严格的偿还期限规定来抑制过度贷款,并将多套房者贷款转变为促进新住房供应的开发金融方式。”
2026-06-11 02:06:00 -
信用贷款三天内增加1万亿…‘债务投资’扩散令金融当局陷入两难
随着KOSPI突破8000点,个人投资者的“债务投资”热情高涨。上个月,整个金融行业的信用贷款在六个月后首次回升,本月仅在三个工作日内就增加了近1万亿韩元。金融当局虽然密切关注市场过热,但由于已经面临贷款监管和高利率的双重压力,正在考虑进一步的应对措施。 根据7日金融行业的消息,五大银行(KB国民、信韩、 하나、我们、NH农协)截至上月底的个人信用贷款余额为1049万亿韩元,比上月末的1028万亿韩元增加了2.1万亿韩元。整个金融行业的信用贷款余额自去年12月减少了2.5万亿韩元后,今年以来持续减少,1月减少1.1万亿韩元,2月减少1万亿韩元,3月减少2000亿韩元,4月减少8000亿韩元。 然而,在上个月KOSPI达到8000点后,债务投资需求激增,银行的信用贷款迅速增加。截至4日,五大银行的个人信用贷款余额比上月末增加了9894亿韩元。在短短三个工作日内,接近1万亿韩元的资金通过信用贷款流入市场。 透支账户(信用额度贷款)的余额也创下自2022年12月末(42.05万亿韩元)以来的三年五个月最大记录。金融界认为,这与投资者开始实际使用之前仅保留额度的透支账户有关。 尤其是在企业工资支付日集中在25日的前后,透支账户余额通常会减少,但在5月却出现了反常,28日的余额(41.93万亿韩元)比21日(41.28万亿韩元)反而增加。这可以解读为借款人更倾向于额外借款进入股市,而非优先偿还贷款。 金融当局在密切关注股市各处的过热现象的同时,也面临着无法立即提高贷款门槛的困境。政府在去年6月27日的监管措施中,已将信用贷款额度限制在借款人年收入的100%以内。此外,实施了三阶段的压力总债务本金偿还比率(DSR),再加上高利率现象,使借款人的负担加重。在这种情况下,若统一提高贷款门槛,可能会影响到需要生活资金或紧急资金的实际需求者。 金融当局目前正密切关注近期信用贷款的增长趋势。由于最近推出的三星电子和SK海力士单一股票杠杆交易所交易基金(ETF)出现过热迹象,金融委员会于5日召集金融投资业界相关人士召开检查会议。金融监督院也开始对销售SpaceX公开募股的未来资产证券进行检查,以查处不完全销售及虚假、夸大广告的行为。 金融界人士表示:“在牛市中,信用贷款往往会迅速流入投资资金”,同时也提醒:“利用杠杆进行投资时,市场调整时损失和利息负担可能会同时增加,需谨慎对待。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-08 02:03:00 -
宋恩锡:李总统应关注民众生活而非股市指数
宋恩锡国民力量院内代表于1日呼吁李在明总统应关注民众生活,而非在社交媒体上与媒体争论。他表示:“总统不应悠闲地在社交媒体上与媒体争吵,而应认真关注民生经济政策。”宋院内代表在其Facebook上写道:“李总统今天再次通过社交媒体回应了对半导体产业集中现象及其他产业不景气的媒体报道。”此前,李总统在社交媒体上分享了一份证券公司研究员的报告,内容提到“除去半导体,KOSPI实际上仅在4100至4200点之间”,并声称:“没有人会说‘除去足球技能,孙兴慜也是普通人’。”他还指出:“半导体是我们产业的核心之一,为什么在计算综合股指时要排除半导体,我无法理解。”宋院内代表表示:“在安全设施的军工厂爆炸导致伤亡的情况下,真是悠闲的总统。”他指出,虽然半导体是核心产业,但排除半导体的产业竞争力下降、市场两极化和经济不平衡显然是令人担忧的部分。他强调:“总统应关注的不是股指数字,而是民众的生活。”他批评道:“目前民众正在遭受高物价、高汇率和高利率的三重困境,而政府却以‘成功的代价’来无视民众的痛苦。”他还提到:“随着地方选举后预计的税务炸弹、租金炸弹和利息炸弹,民众的不安加剧。”他指出:“现在民众更担心的是下个月的税单、租赁合同到期和贷款利息的支付,而不是股市的上涨。”他表示:“股市上涨也并非值得高兴的情况。”他担忧:“最近信用贷款在一个月内激增超过2.6万亿韩元,透支账户余额也在五年内大幅增加。这意味着借钱进入股市的所谓‘债务投资’急剧增加。”他补充道:“如果股市动荡,普通民众和家庭将面临巨大的经济风险。”他强调:“李总统不应将股指上涨视为政治成就,而应直面民生经济的警告。与其炫耀股市上涨,更应优先考虑物价稳定、减轻税负、降低租金负担、稳定房地产、减少利息负担和提供稳定的就业机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-02 02:48:00 -
信贷需求激增,股票投资热潮席卷家庭贷款市场
家庭贷款的增长重心正在从住房抵押贷款转向信贷贷款。由于对股市上涨的预期,股票投资资金需求激增,5月份五大银行的信贷贷款增加额超过了住房抵押贷款增加额的100倍。 根据金融界的消息,截至5月28日,KB国民、信诚、 하나、我们的NH农协等五大银行的个人信贷贷款余额为106兆9909亿韩元,比4月底的104兆3413亿韩元增加了2兆6496亿韩元。 按月增长幅度来看,这是自2021年4月韩国综合股价指数首次突破3200点以来的最大水平。信贷贷款余额也是自2023年11月底(107兆7191亿韩元)以来的最高水平。 相比之下,在政府强有力的贷款管理政策下,住房抵押贷款几乎没有增长。本月五大银行的住房抵押贷款余额为612兆2693亿韩元,仅比上月末增加了250亿韩元。与上个月增加1兆9104亿韩元相比,增长幅度大幅放缓。因此,5月份信贷贷款的增加额超过了住房抵押贷款的100倍。 此次信贷贷款的扩大主要由透支贷款主导。五大银行的个人透支贷款使用余额从4月底的39兆7877亿韩元增加到5月28日的41兆9303亿韩元,增加了2兆1426亿韩元。一个月内透支贷款余额增加超过2兆韩元是自2021年4月以来首次。余额规模也达到了自2022年12月以来的最高水平。 通常在每月25日左右,透支贷款余额会减少,但此次却出现了相反的现象。5月21日的余额为41兆2822亿韩元,仅一周后便增加了约6500亿韩元。市场认为,借款人用工资偿还贷款的同时,反而是将额外资金投入股市。最近,韩国综合股价指数屡创新高,投资热情高涨,也是信贷贷款增加的背景之一。 问题在于,贷款利率维持在接近6%的高水平。根据29日的数据,五大银行的信贷贷款利率为年4.16%至5.85%(以信用等级1级、1年期为基准)。这一水平不仅高于去年底(年3.84%至5.36%),也高于因中东地区地缘政治不安而导致市场利率大幅上升的今年3月底(年3.85%至5.53%)。 市场普遍认为,韩国银行可能在年内进行两次以上的加息。加息不仅会加重借款人的利息负担,还可能成为股市下跌的因素,给“债务投资”者的收益和偿还压力带来双重打击。 银行界人士表示:“最近的信贷贷款增长主要是由于投资目的资金需求的影响,”并指出“信贷贷款的逾期风险可能会扩大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-31 23:33:00 -
韩国贷款利率持续上行 "借钱投资"现象升温
在全球降息预期减弱及中东局势持续紧张的影响下,韩国银行贷款利率近期明显上行。尽管融资成本上升,部分投资者仍通过信用贷款进入股市,“借钱投资”现象再度升温。 据金融界15日消息,截至13日,KB国民银行、新韩银行、韩亚银行和友利银行四大商业银行的混合型(固定利率)住房抵押贷款年利率(以5年期银行债收益率为基准)区间为4.25%至6.504%。 数据显示,截至3月13日,四大银行混合型固定利率房贷利率区间为4.25%至6.504%,较1月16日分别上升0.12个百分点和0.207个百分点。 业内分析指出,贷款利率上升主要受市场利率走高影响。同期5年期银行债收益率升至3.86%。随着全球降息预期降温以及中东冲突加剧带动避险情绪上升,市场利率持续走高,目前房贷利率已接近2023年10月底的高点。 信用贷款利率也同步上行。以1级信用、1年期贷款为例,利率区间为3.93%至5.34%,其中下限较两个月前上升0.18个百分点,部分银行最高利率已接近2024年12月底水平,创约1年3个月新高。 浮动利率住房贷款(以新发放COFIX为基准)的利率区间为3.85%至5.74%。尽管COFIX指标有所下降,但银行通过上调加点利率等方式,使实际贷款利率仍呈上行趋势。 在利率上行周期中,市场去杠杆迹象并不明显,反而出现信贷规模扩大,其中信用贷款增长尤为突出。 截至本月12日,韩国五大商业银行家庭贷款余额为766.55万亿韩元(约合人民币3.5万亿元),较2月底增加6847亿韩元。其中住房贷款减少8302亿韩元,而信用贷款则大幅增加1.4327万亿韩元。若当前增速持续,信用贷款增幅或创下近4年8个月以来新高。 其中,个人信用额度贷款(信用透支账户)增长尤为明显。本月实际使用余额增至40.74万亿韩元,创三年多来新高,仅本月前12天的增幅就已接近近年来同期峰值。 银行业人士表示,近期信用贷款增加的主要原因是资金流入证券账户,资金多被用于股市抄底、补充融资保证金以及参与公开募股(IPO)申购。 整体来看,在贷款利率上行背景下,韩国“买房”和“借钱投资”群体的财务压力正在上升。但受股市行情及IPO市场活跃等因素影响,短期内信用贷款规模仍可能维持增长趋势。
2026-03-16 00:41:43









