
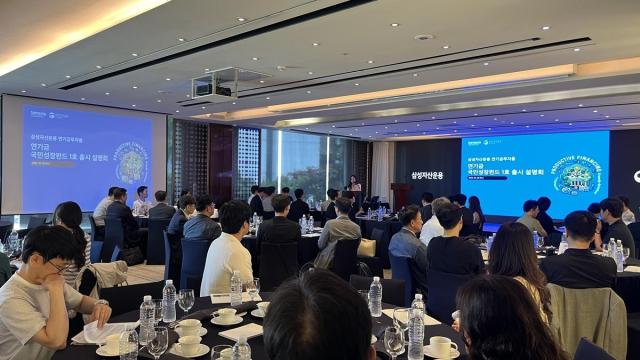
国民参与型国民成长基金在推出五天内售罄,销售额达到6000亿韩元。参与者人数超过3万,其中约39%为年收入标准的低收入群体。每人平均投资金额也达到了2000万韩元。在金融市场不确定性依然存在的情况下,许多国民选择将资金投入成长基金,这一现象引发了多方面的思考。
最引人注目的是投资者的选择。近年来,市场资金主要集中在房地产、存款和短期金融产品上。由于低增长阶段的长期化,投资者更倾向于追求稳定性,而非冒险投资未来产业。然而,成长基金的热销显示出至少部分资金有可能重新流向生产性投资。
经济增长的源泉在于投资,更准确地说,是提升未来生产力的投资。新的企业出现,技术得到开发,创新产业得以成长,才能增加就业和收入。如果资金仅停留在房地产和短期金融产品上,经济整体的增长潜力必然会下降。
实际上,许多发达国家早已发展出多种制度,将国民的资产与生产性投资相连接。
美国就是一个典型例子。美国家庭资产的相当一部分通过养老金、共同基金和ETF等方式投资于企业和资本市场。美国的代表性退休金制度401(k)在过去几十年中一直是创新企业成长的重要资金来源。美国家庭所持有的资产最终与苹果、英伟达、微软等公司的成长紧密相连。
日本也走上了类似的道路。日本政府扩大了NISA(小额投资免税制度),旨在将长期停留在存款中的家庭金融资产引导至资本市场。这是所谓的“从储蓄到投资”的政策。过去,日本家庭资产的超过一半被锁定在现金和存款中,但最近股票和基金投资的比例逐渐上升。
韩国也面临类似的挑战。我国家庭金融资产仍然以存款和房地产为主。虽然稳定的资产持有很重要,但整体国家层面上,投资未来产业的长期资金依然不足。人工智能(AI)、半导体、生物、航天产业、能源转型等未来产业在没有大规模资本投入的情况下难以成长。
从这个角度来看,成长基金的售罄可以被视为一个积极的信号。它展示了国民资产与未来成长产业之间的连接可能性。尤其是低收入群体的参与比例接近40%,这意味着国民希望分享长期增长的成果,而不仅仅是简单的存款利息。
然而,仅凭热销来评估成功是不够的。实际上,从现在开始才是关键。
过去,许多政策导向的基金在初期也曾受到关注,但未能取得预期的成果。若投资标的选择不当或受到政治考量的影响,最终将导致收益率下降。投资失败会破坏国民的信任,并对资本市场的发展产生负面影响。
运营的独立性和专业性也至关重要。投资判断应基于市场逻辑,而非政治因素。对特定产业或企业的支持不应成为目的。只有在以成长潜力和盈利能力为标准进行资金分配时,基金才能成功,产业才能成长。
透明度同样是必不可少的。投资者应定期确认自己的资金投资于何处及其产生的成果。资产管理报告的公开和信息提供不仅是简单的行政程序,更是维护信任的核心机制。
成长基金的意义不仅在于筹集6000亿韩元,更在于将国民的资产与未来产业连接起来,创造一个将市场资金引导至生产性投资的新金融生态系统。
经济学家熊彼特将创新定义为“新的结合”。成长基金也应成为连接国民资金与企业创新的新结合。只有这样,投资者才能获得收益,企业才能成长,国家才能提升竞争力。
售罄只是起点。现在重要的是如何进行良好的运营。期待成长基金不仅能在短期内取得成功,而能成为韩国资本市场的新成功模式。让市场资金流向生产性投资,并使其成果惠及国民,才是当前韩国经济最需要解决的任务。
※ 本报道经人工智能(AI)系统翻译与编辑。












