
韩国银行在24日评估称,韩国金融系统总体上是稳定的。然而,金融和外汇市场的波动性加大以及脆弱部门的风险扩展仍然是潜在的不安因素。
根据韩国银行当天发布的《金融稳定报告》,综合显示金融系统短期稳定状况的金融不安指数在今年5月中达到了17.2,处于警示阶段。中长期脆弱性指标在今年第一季度为46.0,略高于长期平均水平(2008年以来为45.7)。
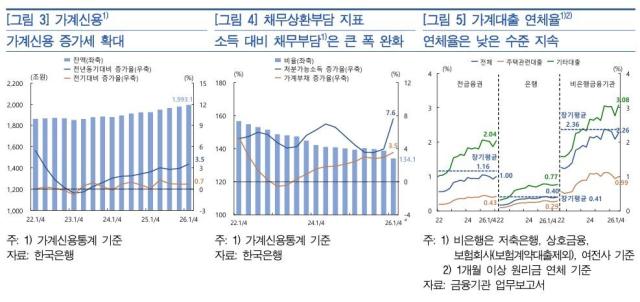
韩国银行副行长张正洙表示:“得益于名义国内生产总值(GDP)的增长,家庭债务比率比预期下降得更快,总体风险有所缓解。但与主要国家相比,仍处于较高水平,且总债务本金和利息偿还比率(DSR)等质量脆弱性依然存在。由于近期房地产价格上涨的预期,家庭贷款再次增加,因此需要保持警惕并进行管理。”
在外部领域,外汇市场方面,韩元对美元汇率因中东局势及外资流动等因素表现出较高的波动性并有所上升,但外汇融资条件保持良好。今年,外国人在韩国证券市场的投资以股票为主出现净流出,而居民的海外证券投资则出现净投资放缓。尽管韩国的对外支付能力指标略有下降,但仍保持在良好水平。
张副行长指出:“外国人卖出股票导致韩元贬值幅度大于其他发达国家货币,但这主要是由于套利和再平衡的影响。考虑到近期的经常账户盈余,预计汇率将逐渐稳定。如果高汇率与基本面脱节或波动性过度扩大,我们将采取措施以维护市场稳定,并持续进行监测。”
韩国银行表示:“自去年下半年以来,基准利率维持在2.50%,但未来需要根据物价上涨压力、经济走势和金融稳定风险等因素,在适当时机提高基准利率。”
对利率上升导致的脆弱部门风险表示担忧。韩国银行认为,市场利率上升可能会减轻金融不平衡的积累风险,但短期内可能与内外部风险相结合,导致金融市场波动性加大,脆弱部门的风险也可能扩大或长期化。
此外,股票市场的套利资金流入房地产市场时,贷款利率上升可能会削弱金融不平衡的缓解效果,因此需要持续管理房地产价格的上涨预期,以防止资金过度流入房地产市场。
在房地产市场方面,首尔等首都圈的住房交易价格再次扩大上涨幅度。金融机构的资产健康状况在不同领域表现出不同的趋势,但整体盈利能力有所改善。
主导《金融稳定报告》的黄建日金融通货委员会委员提到家庭债务增加的担忧。他表示:“以首都圈为中心的房价上涨趋势持续,杠杆资产投资也在增加,家庭债务增加的担忧再次被提出。需要注意经济各部门之间的两极化加剧可能对金融稳定带来的潜在风险。”
黄委员强调,从中长期来看,不仅要支持脆弱部门,还要积极推动解决两极化和结构改善,以免错失政策应对的最佳时机。他指出:“对于房地产项目融资(PF)中出现的重大不良贷款,需要通过持续的结构调整实现平稳过渡。同时,对于在我国经济中占比高的自营职业者,应根据其偿还能力提供金融支持和债务调整,并在各个业务阶段有机地联动金融、产业、就业和福利政策,进行综合应对。”
※ 本报道经人工智能(AI)系统翻译与编辑。












