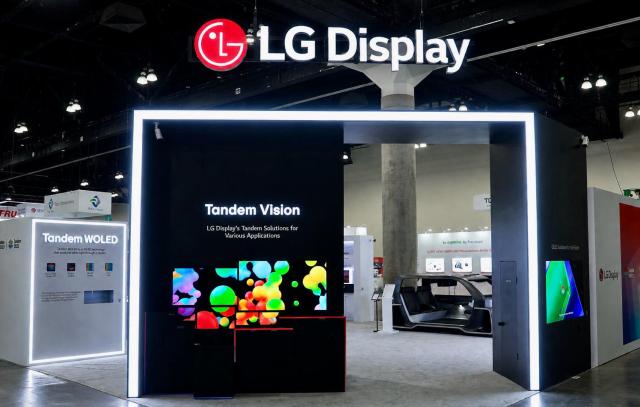
IBK投资证券在25日表示,LG显示器正在加速向以有机发光二极管(OLED)为中心的业务转型和结构调整,维持目标价为2万韩元,投资评级为“买入”。
IBK投资证券研究员强敏九表示:“第二季度的业绩预计将出现56000亿韩元的销售额和1155亿韩元的营业亏损,低于市场预期。”他解释称,这是由于结构调整和自愿离职带来的一次性费用影响。
他进一步指出:“下半年,面向手机的P-OLED将推动业绩改善。”并预测今年P-OLED的出货量将超过8000万台,创历史新高。
强研究员预计,2026年年销售额将达到25.9万亿韩元,营业利润为1.2万亿韩元。他表示:“虽然由于一次性费用的影响,营业利润的预期有所下调,但五年来首次实现年营业利润达到万亿韩元的预期仍然保持。”
此外,他补充道:“OLED中心业务的重组和结构调整带来的体质改善效果正在显现,同时为了维护北美客户的市场份额,新的投资也将有助于增强中长期竞争力。”
※ 本报道经人工智能(AI)系统翻译与编辑。