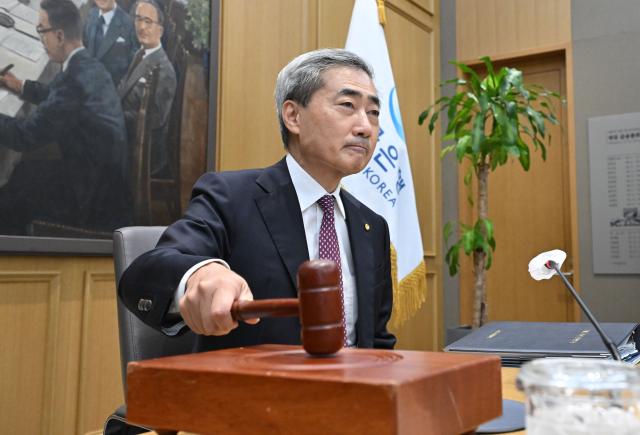
韩国银行在经历了三年半的货币紧缩后,基准利率即将达到3%。市场对这次加息的关注点不仅在于加息本身,更在于未来是否会继续加息及加息的次数。在高油价和高汇率的背景下,物价不稳定的情况持续,主要国家的货币政策也趋向紧缩,预计韩国的加息步伐将加快。实际上,韩国银行将此次加息视为进一步紧缩的起点。
市场预计,年内基准利率将达到3.00%,明年可能达到3.25%至3.50%。如果加息周期正式启动,家庭、企业和政府都将面临增加的利息负担。
金融投资界预计,韩国银行将在8月连续加息,并认为此次紧缩周期的最终利率将达到3.25%至3.50%。国际油价的上涨将中长期推动消费者物价的上涨,而美国与韩国的利率差距缩小也有助于降低汇率波动性。
问题在于基准利率上调后对韩国经济的广泛影响。住房抵押贷款借款人的负担将立即加重。截至7月16日,五大银行的住房抵押贷款混合利率为4.77%至7.49%。如果进一步加息,住房抵押贷款利率可能会超过8%。
随着利息负担的增加,所谓的“债务投资”风险也在扩大。截至上个月底,商业银行的透支贷款余额为41.3444万亿韩元,创下三年来的新高。由于股市波动,个人投资者的本金和利息偿还压力也随之加大。
对于企业而言,金融成本的增加将抑制设备投资和研发投资,盈利能力较低的边际企业将面临更大的结构调整压力。投资减少可能导致就业下降,从而影响整体实体经济的活力。
尤其是那些在低利率时期发行公司债券的企业,在到期换债时将面临更高的利率压力。信用评级较低的企业融资成本将大幅上升,资金获取将变得更加困难。
政府同样面临挑战。利率上升将导致国债发行利率上升,政府的利息负担加重,财政运作空间缩小。这意味着如追加预算等财政政策的灵活性将受到限制。
金融界人士表示:“加息不仅提高了家庭和企业的成本,也增加了政府的融资成本,改变了经济整体的成本结构。此次货币政策的变化,未来的加息速度和最终利率水平更值得关注。”
※ 本报道经人工智能(AI)系统翻译与编辑。