主页搜索
搜索
选择时间
搜索范围
全部的
‘企业贷款’新闻 13个
-
 贷款负担加重,增资监管加强...‘小伎俩’融资警报
随着美国基准利率上升的可能性加大,国内企业的融资策略也不可避免地发生变化。由于利率上升导致借贷负担加重,加之金融监管机构对增资审核的加强,企业的融资选择变得更加有限。 在15日至16日(当地时间)召开的美国联邦公开市场委员会(FOMC)会议前,企业财务部门的紧张感加剧。如果美国的利率决定影响到国内市场利率和债券市场,新的融资条件和现有借款的再融资条件也将发生变化。尤其是借款规模较大或浮动利率比例较高的企业,利率上升对其业绩和现金流的影响将更加显著。 尽管目前银行业尚未提高企业贷款门槛,但如果利率长期上升,企业的信用评级和财务健康状况将影响贷款条件。优质企业相对具备融资能力,而信用评级较低或现金流较弱的企业则将面临更大的利息负担和财务健康恶化的困扰。 通过增资进行融资的难度也在加大。金融监督管理局对大规模增资的必要性、资金使用方向及其他替代融资手段进行了仔细审查。实际上,汉华解决方案原计划进行24000亿韩元的增资,但在金融监督管理局两次修正要求后,规模降低至17000亿韩元。在此过程中,用于偿还债务的资金也减少,并在证券申报书中增加了出售非业务资产和资本性融资方案等内容。 随着大规模增资的困难加大,企业一次性获得所需资金的难度也在增加。此外,还需考虑新股发行对现有股东股权价值稀释的负担。 除了银行贷款和增资,其他融资手段如可转换债券(CB)、认股权证债券(BW)和私募债券等也被提及。然而,企业在偿还债务或防御经营权方面的滥用现象较为普遍,因此监管机构对这些手段的监管也在加强。 替代融资手段在成本和条件方面也可能带来负担。CB或BW在未来转换为股票或行使认股权时,将改变资本结构,而私募债券则需支付比普通公司债更高的利率或条件。 因此,在利率上升的情况下,企业融资能力的两极分化现象可能会加剧。现金资产充足且信用评级高的大企业能够在多种融资手段中选择相对有利的方式,而财务结构脆弱的企业则容易陷入‘小伎俩’融资的诱惑。 企业融资成本的上升也对投资决策产生负面影响。通过借贷进行设备投资或新业务推进的企业,随着利率的上升,不得不重新评估预期收益率和融资成本。收益性较低或回收期较长的项目,投资时机可能会推迟或规模缩小。如果对现有业务的生产设备扩充或研发投资采取保守态度,将对企业的成长潜力产生不利影响。 金大钟,世宗大学商学院教授表示:“利率上升将抑制企业投资,最终对就业和经济增长率产生负面影响。”他强调:“金融市场中,稳定维持企业融资的流动性和信用供应至关重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 14:04:00 -
 8月家庭贷款增速放缓,房贷因首都圈交易增加而上升4万亿韩元
上个月,银行家庭贷款的增速有所放缓。然而,由于首都圈住房交易的增加,住房抵押贷款的增幅有所扩大。 根据韩国银行在9日发布的金融市场动态,截至8月底,存款银行的家庭贷款(包括政策抵押贷款)余额为1198万3000亿韩元,比上月底增加了3万4000亿韩元。 家庭贷款余额在6月激增7万6000亿韩元后,2024年8月(+9万2000亿韩元)以来首次达到22个月的最高增幅,随后在7月(+5万5000亿韩元)连续两个月增速放缓。 韩国银行市场总括团队副组长李承燁表示:“虽然家庭贷款整体增幅缩小,但住房抵押贷款仍保持稳健的增长趋势。”他还指出:“需要关注8月政府房地产政策的影响。” 从贷款种类来看,住房抵押贷款余额为952万5000亿韩元,增加了4万亿韩元,增幅大于上月的3万5000亿韩元。在租赁资金需求持续减弱的情况下,自5月以来,首都圈的住房交易和入驻量的增加对其产生了影响。 其他贷款余额减少了6000亿韩元,降至244万9000亿韩元。由于个人股票投资减缓以及银行对信用贷款的管理加强,较上月(2万亿韩元)出现了转降。 截至8月底,银行企业贷款余额为1430万8000亿韩元,比7月底增加了9万7000亿韩元,增幅较7月(7万7000亿韩元)有所扩大。 主要银行加强了贷款业务,企业对资金的需求与公司债务的偿还相结合,大型企业贷款增加了4万9000亿韩元,中小企业贷款因部分银行对中小企业的金融支持而增加了4万8000亿韩元。 7月减少30万亿韩元的银行存款在8月转为增加1000亿韩元。 活期存款因地方政府财政支出资金的流入以及企业为缴纳企业税而提取资金,减少了14万亿韩元。自7月以来,存款减少幅度从历史最高的80万8000亿韩元缩小。 定期存款因家庭资金的流入和地方政府资金的临时存放,增加了20万亿韩元。 资产管理公司的存款以股票型基金为主,增加了23万5000亿韩元。 股票型基金因股价上涨等因素,从7月(-56万2000亿韩元)转为8月增加15万5000亿韩元。债券型基金因利率上升等原因,减少了3000亿韩元,出现了转降。 货币市场基金(MMF)以企业资金为主有所增加,但由于上月季节性因素的基数效应,仅增加了5万6000亿韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-09 21:04:00 -
 6月银行不良贷款比例为0.63%…中小企业新不良贷款激增
国内银行的不良贷款在2026年第二季度增加了超过1万亿韩元。尤其是企业贷款的不良贷款规模达到最大,中小企业的新不良贷款也显著增加。根据金融监督院于9月2日发布的《2026年6月末国内银行不良贷款现状》报告,国内银行的不良贷款比例为0.63%,较3月底的0.60%上升了0.03个百分点。不良贷款总额为18.9万亿韩元,比上季度末的17.7万亿韩元增加了1.2万亿韩元。其中,企业贷款的不良贷款为15.2万亿韩元,三个月内增加了1万亿韩元。这是自2019年3月以来的最大规模。家庭贷款的不良贷款为3.4万亿韩元,比上季度增加了1000亿韩元。信用卡债权为3000亿韩元,维持在与上季度相同的水平。新不良贷款也大幅增加。今年第二季度新发生的不良贷款为7.2万亿韩元,比上季度增加了1.7万亿韩元。企业贷款的新不良贷款为5.7万亿韩元,比上季度的4.1万亿韩元增加了1.6万亿韩元,家庭贷款的新不良贷款为1.4万亿韩元,同期增加了1000亿韩元。中小企业的新不良贷款为4.5万亿韩元,比上季度增加了1.2万亿韩元。大企业的新不良贷款为1.2万亿韩元,增加了4000亿韩元。第二季度的不良贷款清理规模为6.1万亿韩元,比上季度增加了1.7万亿韩元。按部门划分,企业贷款的不良贷款比例为0.77%,比上季度上升了0.03个百分点,为2021年3月以来的最高水平。大企业贷款的不良贷款比例为0.53%,上升0.03个百分点;中小企业贷款为0.92%,上升0.04个百分点。特别是中小法人贷款为1.08%,上升0.05个百分点,个体经营者贷款也为0.67%,上升0.01个百分点。家庭贷款的不良贷款比例为0.33%,比上季度上升0.01个百分点。住房抵押贷款为0.22%,与上季度末持平,其他信用贷款等为0.67%,上升0.01个百分点。信用卡债权的不良贷款比例为1.88%,比上季度上升0.06个百分点。银行业的坏账准备金余额为26.9万亿韩元,比3月底增加了2000亿韩元。然而,坏账准备金余额与不良贷款的比例为142.9%,较上季度末下降了7.5个百分点。金融监督院表示:“不良贷款比例在一些脆弱领域持续上升,考虑到中东局势的长期化和国内外利率上升的可能性,需要提前进行稳健性管理。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-02 17:48:00 -
 企业贷款风险加剧,银行逾期率创十年新高
国内银行的韩元贷款逾期率在6月达到了十年来的最高水平。尽管由于季度末大规模清理逾期债权,较上月有所下降,但企业贷款的逾期率与家庭贷款相比,较去年同期有所上升。政府在推动生产性金融,扩大对企业和高科技产业的资金供应的同时,企业贷款的健康管理也显得愈发重要。 根据金融监督院的数据,截至6月底,国内银行的韩元贷款逾期率为0.56%,较上月下降0.11个百分点。然而,与去年同月相比,上升了0.04个百分点。6月的逾期率是自2016年6月0.71%以来的最高水平。 逾期率的下降主要受到季度末的影响。银行在6月一个月内清理了5.3万亿韩元的逾期债权,较上月的1.5万亿韩元增加了3.8万亿韩元。新增逾期金额也从3.3万亿韩元减少至2.6万亿韩元。 从各个领域来看,企业贷款和家庭贷款的走势截然不同。企业贷款逾期率为0.68%,较上月下降0.16个百分点,但同比上升了0.08个百分点。相反,家庭贷款逾期率为0.40%,较上月下降0.05个百分点,同比下降0.01个百分点。因此,企业与家庭贷款的逾期率差距扩大至0.28个百分点,较2024年6月的0.10个百分点增加了2.8倍。 在企业贷款中,中小企业的健康负担尤为突出。中小企业的逾期率为0.92%,较去年6月的0.79%上升了0.13个百分点。同一时期,个体经营者贷款的逾期率从0.66%上升至0.69%,上升了0.03个百分点。大企业和中小企业的贷款逾期率分别为0.22%和0.82%,均较去年上升了0.08个百分点。 在企业贷款逾期率同比上升的情况下,仅仅增加供应规模可能会加大银行的信贷审查和准备金负担。特别是要扩大对相对信用等级较低的中小企业和创新企业的资金供应,必须通过政策金融和担保等方式进行风险分担。 新增不良贷款的速度有所缓解。6月新增逾期率为0.10%,较上月下降0.03个百分点,同比下降0.01个百分点。此外,家庭贷款的住房抵押贷款和信用贷款均较去年有所改善。住房抵押贷款逾期率为0.28%,较去年同期下降0.02个百分点。除住房抵押贷款外,信用贷款等的逾期率也为0.77%,在同一时期下降了0.01个百分点。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 19:12:00 -
 7月家庭贷款增加6.2万亿,增速放缓,股市调整致‘债投’减缓
上个月,金融机构的家庭贷款增速有所放缓。由于住房抵押贷款增幅减少,加之股市调整导致个人股票投资需求减弱,其他贷款的增幅也有所缩小。 根据韩国银行14日发布的金融市场动态,7月底存款银行的家庭贷款余额为1194.8万亿韩元,比上月增加5.4万亿韩元。这一增幅比6月的7.6万亿韩元减少了2.2万亿韩元。6月家庭贷款的增幅为2024年8月以来的最大,达到了9.2万亿韩元。 按贷款种类划分,住房抵押贷款余额为948.4万亿韩元,较上月增加3.4万亿韩元,增幅比6月的4.3万亿韩元减少了9000亿韩元。其他贷款为245.4万亿韩元,增加2万亿韩元,增幅也比上月的3.3万亿韩元有所缩小。 韩国银行市场总括团队副组长李承燁表示:“住房抵押贷款的增幅受到4至5月间首都圈住房交易量增加的影响,但由于租赁交易持续减少,以及已分配房源的中期付款需求减缓,增幅有所缩小。” 关于其他贷款,他指出:“由于个人股票投资减缓等因素,增幅有所缩小,但与往年相比仍保持较高的增长。” 未来家庭贷款的走势预计将受到政府税制改革方案和房地产市场稳定金融综合对策的影响。 李副组长表示:“8月之后,贷款需求可能会受到多重因素的综合影响,但家庭贷款的走势不仅取决于贷款需求,还与金融机构的贷款态度、房地产市场状况等多种因素有关,因此难以预测。” 7月底存款银行的企业贷款余额为1421.1万亿韩元,比上月增加7.7万亿韩元。大企业贷款增加了3.8万亿韩元,反映了为偿还公司债务等而持续的流动资金需求,以及季度末临时偿还的贷款重新办理的影响。中小企业贷款也因增值税缴纳需求和部分银行的贷款业务扩展等原因增加了3.9万亿韩元。 由于利率上升带来的发行负担和季节性淡季影响,公司债务继续净偿还,较上月减少了1.9万亿韩元。 企业商业票据(CP)和短期债券增加了4万亿韩元,因季度末临时偿还部分的再发行而转为净发行。股票发行因部分大企业的大规模增资而扩大,增加了1.5万亿韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 20:04:00 -
 农协银行引入AI技术进行企业贷款审核
NH农协银行将人工智能(AI)技术应用于企业信贷审核的各个环节,旨在提高审核速度和准确性,同时扩大个性化金融支持的范围。 农协银行于27日宣布,已建立了应用AI技术的“AI基础PASS审核系统”。 此次引入的PASS审核系统是一个旨在更快速、精准处理企业信贷审核的平台。其特点是利用AI技术对从预审到报告撰写的整个过程进行高效化处理。 主要功能包括:△具备本审核水平准确度的预审流程;△提供适合的金融产品推荐的AI推荐功能;△自动生成企业审核报告等。 农协银行期待通过此次审核系统的引入,减少重复的文书工作,提高审核的专业性,从而增强客户的个性化金融支持。 农协银行信贷审核部门副行长金成勋表示:“通过此次审核系统的引入,我们可以同时提高工作效率和客户体验。我们将通过对优质企业的快速金融支持,强化生产性金融,并持续推进‘代理AI银行’的实现。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-27 19:56:00 -
 IBK企业银行向中信贷技术企业提供2000亿韩元支持
IBK企业银行将向技术实力优秀但财务评级较低的中信贷技术企业提供2000亿韩元的金融支持。IBK企业银行于23日宣布,将推出“IBK先进创新成长潜力企业贷款”,旨在支持国家战略产业等未来增长动力领域的中小企业。该贷款旨在帮助在技术开发和商业化初期阶段面临资金筹集困难的风险投资和技术企业。支持对象为在先进创新领域经营并获得民间和政府专业机构认可的优秀技术的中小企业。企业银行将为这些企业提供每个企业最高50亿韩元的运营和设施资金支持,并将贷款利率降低最多1.4个百分点。企业银行今年已为先进产业领域的企业金融支持等分配了1.35万亿韩元的资金。预计这将为资金筹集受阻的中小企业提供喘息之机。企业银行相关人士表示:“为了配合国家战略技术的培育以及科学技术和人工智能(AI)强国跃升政策,我们推出了这一产品,以确保拥有技术实力的中小企业获得成长机会,并将持续扩大生产性金融支持,以增强中小企业的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 22:52:00 -
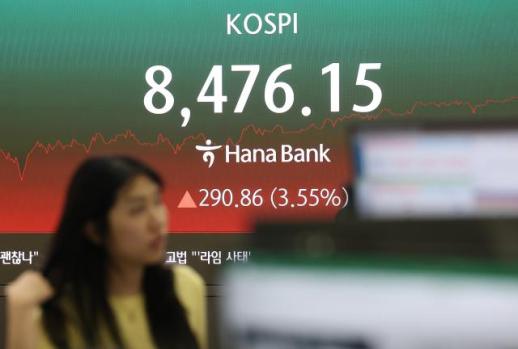 韩国银行家庭贷款大幅增加,5月达6.9万亿韩元
随着上个月KOSPI的持续上涨,股票投资需求增加,银行的家庭贷款大幅上升。 根据韩国银行11日发布的《金融市场动态》,截至5月底,存款银行的家庭贷款(包括政策抵押贷款)余额为1181.8万亿韩元,比上月增加了6.9万亿韩元。 银行的家庭贷款主要是其他贷款的增长幅度大于上月(2.1万亿韩元)。信用贷款等其他贷款余额为240.2万亿韩元。尽管在4月减少了6000亿韩元,但5月却增加了3.7万亿韩元。这是自2021年4月(增加11.8万亿韩元)以来的最大增幅。 这与个人的大规模股票投资和“家庭月”等季节性资金需求相结合有关。韩国银行市场总括团队副组长朴敏哲表示:“往年由于家庭月的资金需求,资金有所增加,但考虑到这一点,今年5月的增长主要是由于个人股票投资资金需求的显著增加。” 他指出:“5月,外国投资者在实现利润和调整投资组合的过程中进行了大规模抛售,但个人投资者在很大程度上接盘了这些股票。”他还表示:“在这一过程中,利用信用融资和金融机构贷款等进行的杠杆投资也有所增加。”他补充道:“投资是个人的判断领域,但如果未来股价下跌,可能会出现反向交易,从而加大市场波动性,这一点需要注意。” 住房抵押贷款增加了3.2万亿韩元,达到了940.8万亿韩元。尽管租赁资金贷款持续减少,但首都圈中低价房屋的交易量增加,以及已分配房源的中期付款需求扩大。租赁资金贷款在3月(减少4000亿韩元)、4月(减少6000亿韩元)后,5月又减少了6000亿韩元。 企业资金需求也在增加。上个月,银行的企业贷款余额比上月增加了10.6万亿韩元,达到了1408.3万亿韩元。大企业贷款(317.1万亿韩元)和中小企业贷款(1091.2万亿韩元)分别增加了5.2万亿韩元和5.4万亿韩元。 大企业贷款在银行持续放贷的背景下,由于企业对流动资金的需求增加,增幅超过了上月(5万亿韩元)。中小企业贷款则因银行对生产性金融的支持而持续增加。 由于利率上升带来的发行负担等原因,企业债券持续净偿还11000亿韩元,企业票据(CP)和短期债券也因银行贷款偿还而从上个月的净发行49000亿韩元转为净偿还21000亿韩元。 未来家庭贷款的走势将取决于政府的房地产政策和股票市场的动态。朴副组长表示:“在转让税加征的宽限期结束后,政府可能会出台对策,房地产市场的走向存在不确定性。”他还表示:“股票市场也可能因市场情况而导致其他贷款的波动性加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 21:06:00 -
 企业贷款激增21万亿,银行面临健康管理挑战
韩国主要商业银行的企业贷款余额在今年已增加超过21万亿韩元,接近去年全年增幅。这被分析为政府加强家庭贷款监管和扩大生产性金融的影响,促使银行大幅增加企业贷款比例。然而,随着企业金融竞争加剧,贷款余额和逾期率同时上升,外部增长与风险管理的平衡成为紧迫课题。根据金融界的消息,截至4月底,KB国民、信贷、 하나、우리、NH农协等五大商业银行的企业贷款余额为866兆646亿韩元,比去年年底增加了21兆3392亿韩元。继3月(+5兆4449亿韩元)之后,连续两个月增幅超过5兆韩元,仅在今年前四个月就接近去年全年增幅(24兆1029亿韩元)。截至本月11日,企业贷款余额已达到867兆1478亿韩元,继续呈现增长趋势。相对而言,五大银行的家庭贷款余额截至上月底为767兆2960亿韩元,比去年年底减少了3821亿韩元,出现负增长。这被解读为政府家庭贷款管理政策以及中东战争后贷款利率上升导致的贷款需求减少。随着银行间企业贷款争夺战的加剧,企业贷款利率已低于家庭贷款利率的现象愈发明显。通常情况下,企业贷款因本金回收风险较大,利率高于家庭贷款。然而,自去年底政府强调“生产性金融”以来,企业贷款利率已逐渐低于家庭贷款利率。根据韩国银行的数据,国内存款银行截至3月的企业贷款利率(新发放标准)平均为年4.14%,较2月(年4.2%)下降0.06个百分点。相比之下,银行家庭贷款利率为年4.51%,较上月上升0.06个百分点。业界分析认为,家庭与企业贷款的逆转现象将在一段时间内持续。由于政府明确的政策导向,银行们正在坚定扩大企业贷款的方向。然而,也有观点认为,激进的企业贷款扩张可能会加重银行的健康管理负担。随着贷款规模的扩大,逾期率也在上升,这可能导致银行不良资产的增加。实际上,五大银行截至第一季度末的企业贷款逾期率平均为0.46%,是自2021年底(0.19%)以来的2.5倍。企业银行的逾期率在此期间从0.28%飙升至0.98%。尤其是中小企业的逾期率上升速度更快。五大银行的平均逾期率为0.57%,地方银行的平均逾期率则上升至1.42%。在内需疲软和中东地缘政治风险叠加的背景下,企业的偿债能力被认为正在减弱。金融界人士表示:“中小企业贷款占比较大的银行,如果经济形势进一步恶化,贷款管理将面临更大困难。考虑到企业贷款通常逾期率更高且贷款规模更大,贷款健康管理将成为银行的新课题。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 15:22:01 -
 五大银行企业贷款连续两月激增超5万亿
4月,主要商业银行的企业贷款余额增加了超过6万亿韩元,连续两个月增幅超过5万亿韩元。由于国债利率上升,公司债市场降温,企业对银行贷款的依赖度增加。根据银行业数据,KB、Shinhan、Hana、Woori和NH农协等五大银行截至上月底的企业贷款余额为866万亿韩元,比上月增加了6.2909万亿韩元。3月增加了5.4449万亿韩元,连续两个月增幅超过5万亿韩元。市场分析认为,中东战争后公司债发行市场急剧降温是企业贷款增加的原因。由于利率上升,融资成本增加,企业转向银行贷款。根据金融投资协会的数据,4月国内企业偿还了13.1125万亿韩元的公司债,并新发行了10.6248万亿韩元的公司债,净偿还2.4877万亿韩元。市场波动性加大,利率急剧上升,导致通过贷款融资的案例增多。企业贷款需求持续增加。韩国银行在4月21日发布的金融机构贷款行为调查显示,由于内外不确定性增加,大企业和中小企业的贷款需求预计将增加。问题在于高利率环境可能会持续。韩国银行副总裁柳尚大最近在座谈会上表示,“物价上涨超出预期,可能进入加息周期”,暗示可能加息。特别是中小企业和边缘企业对银行贷款的依赖度高,信用度低,对利率上升更为脆弱。融资成本急剧上升可能导致企业不良风险增加。中东局势导致的油价上涨和原材料进口成本负担已对企业构成压力。企业负担的增加也在指标中得到体现。五大银行第一季度企业逾期率平均为0.46%,比上季度的0.37%上升了0.09个百分点。大企业的逾期率从0.03%上升到0.13%,中小企业从0.49%上升到0.57%。金融界人士表示,“如果贷款扩张和利率上升持续,企业的融资负担将加重,不良贷款可能扩大”,并指出“企业不良问题可能对整体经济构成下行压力,需要提前应对”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-06 00:04:17
-
贷款负担加重,增资监管加强...‘小伎俩’融资警报
随着美国基准利率上升的可能性加大,国内企业的融资策略也不可避免地发生变化。由于利率上升导致借贷负担加重,加之金融监管机构对增资审核的加强,企业的融资选择变得更加有限。 在15日至16日(当地时间)召开的美国联邦公开市场委员会(FOMC)会议前,企业财务部门的紧张感加剧。如果美国的利率决定影响到国内市场利率和债券市场,新的融资条件和现有借款的再融资条件也将发生变化。尤其是借款规模较大或浮动利率比例较高的企业,利率上升对其业绩和现金流的影响将更加显著。 尽管目前银行业尚未提高企业贷款门槛,但如果利率长期上升,企业的信用评级和财务健康状况将影响贷款条件。优质企业相对具备融资能力,而信用评级较低或现金流较弱的企业则将面临更大的利息负担和财务健康恶化的困扰。 通过增资进行融资的难度也在加大。金融监督管理局对大规模增资的必要性、资金使用方向及其他替代融资手段进行了仔细审查。实际上,汉华解决方案原计划进行24000亿韩元的增资,但在金融监督管理局两次修正要求后,规模降低至17000亿韩元。在此过程中,用于偿还债务的资金也减少,并在证券申报书中增加了出售非业务资产和资本性融资方案等内容。 随着大规模增资的困难加大,企业一次性获得所需资金的难度也在增加。此外,还需考虑新股发行对现有股东股权价值稀释的负担。 除了银行贷款和增资,其他融资手段如可转换债券(CB)、认股权证债券(BW)和私募债券等也被提及。然而,企业在偿还债务或防御经营权方面的滥用现象较为普遍,因此监管机构对这些手段的监管也在加强。 替代融资手段在成本和条件方面也可能带来负担。CB或BW在未来转换为股票或行使认股权时,将改变资本结构,而私募债券则需支付比普通公司债更高的利率或条件。 因此,在利率上升的情况下,企业融资能力的两极分化现象可能会加剧。现金资产充足且信用评级高的大企业能够在多种融资手段中选择相对有利的方式,而财务结构脆弱的企业则容易陷入‘小伎俩’融资的诱惑。 企业融资成本的上升也对投资决策产生负面影响。通过借贷进行设备投资或新业务推进的企业,随着利率的上升,不得不重新评估预期收益率和融资成本。收益性较低或回收期较长的项目,投资时机可能会推迟或规模缩小。如果对现有业务的生产设备扩充或研发投资采取保守态度,将对企业的成长潜力产生不利影响。 金大钟,世宗大学商学院教授表示:“利率上升将抑制企业投资,最终对就业和经济增长率产生负面影响。”他强调:“金融市场中,稳定维持企业融资的流动性和信用供应至关重要。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 14:04:00 -
8月家庭贷款增速放缓,房贷因首都圈交易增加而上升4万亿韩元
上个月,银行家庭贷款的增速有所放缓。然而,由于首都圈住房交易的增加,住房抵押贷款的增幅有所扩大。 根据韩国银行在9日发布的金融市场动态,截至8月底,存款银行的家庭贷款(包括政策抵押贷款)余额为1198万3000亿韩元,比上月底增加了3万4000亿韩元。 家庭贷款余额在6月激增7万6000亿韩元后,2024年8月(+9万2000亿韩元)以来首次达到22个月的最高增幅,随后在7月(+5万5000亿韩元)连续两个月增速放缓。 韩国银行市场总括团队副组长李承燁表示:“虽然家庭贷款整体增幅缩小,但住房抵押贷款仍保持稳健的增长趋势。”他还指出:“需要关注8月政府房地产政策的影响。” 从贷款种类来看,住房抵押贷款余额为952万5000亿韩元,增加了4万亿韩元,增幅大于上月的3万5000亿韩元。在租赁资金需求持续减弱的情况下,自5月以来,首都圈的住房交易和入驻量的增加对其产生了影响。 其他贷款余额减少了6000亿韩元,降至244万9000亿韩元。由于个人股票投资减缓以及银行对信用贷款的管理加强,较上月(2万亿韩元)出现了转降。 截至8月底,银行企业贷款余额为1430万8000亿韩元,比7月底增加了9万7000亿韩元,增幅较7月(7万7000亿韩元)有所扩大。 主要银行加强了贷款业务,企业对资金的需求与公司债务的偿还相结合,大型企业贷款增加了4万9000亿韩元,中小企业贷款因部分银行对中小企业的金融支持而增加了4万8000亿韩元。 7月减少30万亿韩元的银行存款在8月转为增加1000亿韩元。 活期存款因地方政府财政支出资金的流入以及企业为缴纳企业税而提取资金,减少了14万亿韩元。自7月以来,存款减少幅度从历史最高的80万8000亿韩元缩小。 定期存款因家庭资金的流入和地方政府资金的临时存放,增加了20万亿韩元。 资产管理公司的存款以股票型基金为主,增加了23万5000亿韩元。 股票型基金因股价上涨等因素,从7月(-56万2000亿韩元)转为8月增加15万5000亿韩元。债券型基金因利率上升等原因,减少了3000亿韩元,出现了转降。 货币市场基金(MMF)以企业资金为主有所增加,但由于上月季节性因素的基数效应,仅增加了5万6000亿韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-09 21:04:00 -
6月银行不良贷款比例为0.63%…中小企业新不良贷款激增
国内银行的不良贷款在2026年第二季度增加了超过1万亿韩元。尤其是企业贷款的不良贷款规模达到最大,中小企业的新不良贷款也显著增加。根据金融监督院于9月2日发布的《2026年6月末国内银行不良贷款现状》报告,国内银行的不良贷款比例为0.63%,较3月底的0.60%上升了0.03个百分点。不良贷款总额为18.9万亿韩元,比上季度末的17.7万亿韩元增加了1.2万亿韩元。其中,企业贷款的不良贷款为15.2万亿韩元,三个月内增加了1万亿韩元。这是自2019年3月以来的最大规模。家庭贷款的不良贷款为3.4万亿韩元,比上季度增加了1000亿韩元。信用卡债权为3000亿韩元,维持在与上季度相同的水平。新不良贷款也大幅增加。今年第二季度新发生的不良贷款为7.2万亿韩元,比上季度增加了1.7万亿韩元。企业贷款的新不良贷款为5.7万亿韩元,比上季度的4.1万亿韩元增加了1.6万亿韩元,家庭贷款的新不良贷款为1.4万亿韩元,同期增加了1000亿韩元。中小企业的新不良贷款为4.5万亿韩元,比上季度增加了1.2万亿韩元。大企业的新不良贷款为1.2万亿韩元,增加了4000亿韩元。第二季度的不良贷款清理规模为6.1万亿韩元,比上季度增加了1.7万亿韩元。按部门划分,企业贷款的不良贷款比例为0.77%,比上季度上升了0.03个百分点,为2021年3月以来的最高水平。大企业贷款的不良贷款比例为0.53%,上升0.03个百分点;中小企业贷款为0.92%,上升0.04个百分点。特别是中小法人贷款为1.08%,上升0.05个百分点,个体经营者贷款也为0.67%,上升0.01个百分点。家庭贷款的不良贷款比例为0.33%,比上季度上升0.01个百分点。住房抵押贷款为0.22%,与上季度末持平,其他信用贷款等为0.67%,上升0.01个百分点。信用卡债权的不良贷款比例为1.88%,比上季度上升0.06个百分点。银行业的坏账准备金余额为26.9万亿韩元,比3月底增加了2000亿韩元。然而,坏账准备金余额与不良贷款的比例为142.9%,较上季度末下降了7.5个百分点。金融监督院表示:“不良贷款比例在一些脆弱领域持续上升,考虑到中东局势的长期化和国内外利率上升的可能性,需要提前进行稳健性管理。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-02 17:48:00 -
企业贷款风险加剧,银行逾期率创十年新高
国内银行的韩元贷款逾期率在6月达到了十年来的最高水平。尽管由于季度末大规模清理逾期债权,较上月有所下降,但企业贷款的逾期率与家庭贷款相比,较去年同期有所上升。政府在推动生产性金融,扩大对企业和高科技产业的资金供应的同时,企业贷款的健康管理也显得愈发重要。 根据金融监督院的数据,截至6月底,国内银行的韩元贷款逾期率为0.56%,较上月下降0.11个百分点。然而,与去年同月相比,上升了0.04个百分点。6月的逾期率是自2016年6月0.71%以来的最高水平。 逾期率的下降主要受到季度末的影响。银行在6月一个月内清理了5.3万亿韩元的逾期债权,较上月的1.5万亿韩元增加了3.8万亿韩元。新增逾期金额也从3.3万亿韩元减少至2.6万亿韩元。 从各个领域来看,企业贷款和家庭贷款的走势截然不同。企业贷款逾期率为0.68%,较上月下降0.16个百分点,但同比上升了0.08个百分点。相反,家庭贷款逾期率为0.40%,较上月下降0.05个百分点,同比下降0.01个百分点。因此,企业与家庭贷款的逾期率差距扩大至0.28个百分点,较2024年6月的0.10个百分点增加了2.8倍。 在企业贷款中,中小企业的健康负担尤为突出。中小企业的逾期率为0.92%,较去年6月的0.79%上升了0.13个百分点。同一时期,个体经营者贷款的逾期率从0.66%上升至0.69%,上升了0.03个百分点。大企业和中小企业的贷款逾期率分别为0.22%和0.82%,均较去年上升了0.08个百分点。 在企业贷款逾期率同比上升的情况下,仅仅增加供应规模可能会加大银行的信贷审查和准备金负担。特别是要扩大对相对信用等级较低的中小企业和创新企业的资金供应,必须通过政策金融和担保等方式进行风险分担。 新增不良贷款的速度有所缓解。6月新增逾期率为0.10%,较上月下降0.03个百分点,同比下降0.01个百分点。此外,家庭贷款的住房抵押贷款和信用贷款均较去年有所改善。住房抵押贷款逾期率为0.28%,较去年同期下降0.02个百分点。除住房抵押贷款外,信用贷款等的逾期率也为0.77%,在同一时期下降了0.01个百分点。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 19:12:00 -
7月家庭贷款增加6.2万亿,增速放缓,股市调整致‘债投’减缓
上个月,金融机构的家庭贷款增速有所放缓。由于住房抵押贷款增幅减少,加之股市调整导致个人股票投资需求减弱,其他贷款的增幅也有所缩小。 根据韩国银行14日发布的金融市场动态,7月底存款银行的家庭贷款余额为1194.8万亿韩元,比上月增加5.4万亿韩元。这一增幅比6月的7.6万亿韩元减少了2.2万亿韩元。6月家庭贷款的增幅为2024年8月以来的最大,达到了9.2万亿韩元。 按贷款种类划分,住房抵押贷款余额为948.4万亿韩元,较上月增加3.4万亿韩元,增幅比6月的4.3万亿韩元减少了9000亿韩元。其他贷款为245.4万亿韩元,增加2万亿韩元,增幅也比上月的3.3万亿韩元有所缩小。 韩国银行市场总括团队副组长李承燁表示:“住房抵押贷款的增幅受到4至5月间首都圈住房交易量增加的影响,但由于租赁交易持续减少,以及已分配房源的中期付款需求减缓,增幅有所缩小。” 关于其他贷款,他指出:“由于个人股票投资减缓等因素,增幅有所缩小,但与往年相比仍保持较高的增长。” 未来家庭贷款的走势预计将受到政府税制改革方案和房地产市场稳定金融综合对策的影响。 李副组长表示:“8月之后,贷款需求可能会受到多重因素的综合影响,但家庭贷款的走势不仅取决于贷款需求,还与金融机构的贷款态度、房地产市场状况等多种因素有关,因此难以预测。” 7月底存款银行的企业贷款余额为1421.1万亿韩元,比上月增加7.7万亿韩元。大企业贷款增加了3.8万亿韩元,反映了为偿还公司债务等而持续的流动资金需求,以及季度末临时偿还的贷款重新办理的影响。中小企业贷款也因增值税缴纳需求和部分银行的贷款业务扩展等原因增加了3.9万亿韩元。 由于利率上升带来的发行负担和季节性淡季影响,公司债务继续净偿还,较上月减少了1.9万亿韩元。 企业商业票据(CP)和短期债券增加了4万亿韩元,因季度末临时偿还部分的再发行而转为净发行。股票发行因部分大企业的大规模增资而扩大,增加了1.5万亿韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 20:04:00 -
农协银行引入AI技术进行企业贷款审核
NH农协银行将人工智能(AI)技术应用于企业信贷审核的各个环节,旨在提高审核速度和准确性,同时扩大个性化金融支持的范围。 农协银行于27日宣布,已建立了应用AI技术的“AI基础PASS审核系统”。 此次引入的PASS审核系统是一个旨在更快速、精准处理企业信贷审核的平台。其特点是利用AI技术对从预审到报告撰写的整个过程进行高效化处理。 主要功能包括:△具备本审核水平准确度的预审流程;△提供适合的金融产品推荐的AI推荐功能;△自动生成企业审核报告等。 农协银行期待通过此次审核系统的引入,减少重复的文书工作,提高审核的专业性,从而增强客户的个性化金融支持。 农协银行信贷审核部门副行长金成勋表示:“通过此次审核系统的引入,我们可以同时提高工作效率和客户体验。我们将通过对优质企业的快速金融支持,强化生产性金融,并持续推进‘代理AI银行’的实现。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-27 19:56:00 -
IBK企业银行向中信贷技术企业提供2000亿韩元支持
IBK企业银行将向技术实力优秀但财务评级较低的中信贷技术企业提供2000亿韩元的金融支持。IBK企业银行于23日宣布,将推出“IBK先进创新成长潜力企业贷款”,旨在支持国家战略产业等未来增长动力领域的中小企业。该贷款旨在帮助在技术开发和商业化初期阶段面临资金筹集困难的风险投资和技术企业。支持对象为在先进创新领域经营并获得民间和政府专业机构认可的优秀技术的中小企业。企业银行将为这些企业提供每个企业最高50亿韩元的运营和设施资金支持,并将贷款利率降低最多1.4个百分点。企业银行今年已为先进产业领域的企业金融支持等分配了1.35万亿韩元的资金。预计这将为资金筹集受阻的中小企业提供喘息之机。企业银行相关人士表示:“为了配合国家战略技术的培育以及科学技术和人工智能(AI)强国跃升政策,我们推出了这一产品,以确保拥有技术实力的中小企业获得成长机会,并将持续扩大生产性金融支持,以增强中小企业的竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 22:52:00 -
韩国银行家庭贷款大幅增加,5月达6.9万亿韩元
随着上个月KOSPI的持续上涨,股票投资需求增加,银行的家庭贷款大幅上升。 根据韩国银行11日发布的《金融市场动态》,截至5月底,存款银行的家庭贷款(包括政策抵押贷款)余额为1181.8万亿韩元,比上月增加了6.9万亿韩元。 银行的家庭贷款主要是其他贷款的增长幅度大于上月(2.1万亿韩元)。信用贷款等其他贷款余额为240.2万亿韩元。尽管在4月减少了6000亿韩元,但5月却增加了3.7万亿韩元。这是自2021年4月(增加11.8万亿韩元)以来的最大增幅。 这与个人的大规模股票投资和“家庭月”等季节性资金需求相结合有关。韩国银行市场总括团队副组长朴敏哲表示:“往年由于家庭月的资金需求,资金有所增加,但考虑到这一点,今年5月的增长主要是由于个人股票投资资金需求的显著增加。” 他指出:“5月,外国投资者在实现利润和调整投资组合的过程中进行了大规模抛售,但个人投资者在很大程度上接盘了这些股票。”他还表示:“在这一过程中,利用信用融资和金融机构贷款等进行的杠杆投资也有所增加。”他补充道:“投资是个人的判断领域,但如果未来股价下跌,可能会出现反向交易,从而加大市场波动性,这一点需要注意。” 住房抵押贷款增加了3.2万亿韩元,达到了940.8万亿韩元。尽管租赁资金贷款持续减少,但首都圈中低价房屋的交易量增加,以及已分配房源的中期付款需求扩大。租赁资金贷款在3月(减少4000亿韩元)、4月(减少6000亿韩元)后,5月又减少了6000亿韩元。 企业资金需求也在增加。上个月,银行的企业贷款余额比上月增加了10.6万亿韩元,达到了1408.3万亿韩元。大企业贷款(317.1万亿韩元)和中小企业贷款(1091.2万亿韩元)分别增加了5.2万亿韩元和5.4万亿韩元。 大企业贷款在银行持续放贷的背景下,由于企业对流动资金的需求增加,增幅超过了上月(5万亿韩元)。中小企业贷款则因银行对生产性金融的支持而持续增加。 由于利率上升带来的发行负担等原因,企业债券持续净偿还11000亿韩元,企业票据(CP)和短期债券也因银行贷款偿还而从上个月的净发行49000亿韩元转为净偿还21000亿韩元。 未来家庭贷款的走势将取决于政府的房地产政策和股票市场的动态。朴副组长表示:“在转让税加征的宽限期结束后,政府可能会出台对策,房地产市场的走向存在不确定性。”他还表示:“股票市场也可能因市场情况而导致其他贷款的波动性加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 21:06:00 -
企业贷款激增21万亿,银行面临健康管理挑战
韩国主要商业银行的企业贷款余额在今年已增加超过21万亿韩元,接近去年全年增幅。这被分析为政府加强家庭贷款监管和扩大生产性金融的影响,促使银行大幅增加企业贷款比例。然而,随着企业金融竞争加剧,贷款余额和逾期率同时上升,外部增长与风险管理的平衡成为紧迫课题。根据金融界的消息,截至4月底,KB国民、信贷、 하나、우리、NH农协等五大商业银行的企业贷款余额为866兆646亿韩元,比去年年底增加了21兆3392亿韩元。继3月(+5兆4449亿韩元)之后,连续两个月增幅超过5兆韩元,仅在今年前四个月就接近去年全年增幅(24兆1029亿韩元)。截至本月11日,企业贷款余额已达到867兆1478亿韩元,继续呈现增长趋势。相对而言,五大银行的家庭贷款余额截至上月底为767兆2960亿韩元,比去年年底减少了3821亿韩元,出现负增长。这被解读为政府家庭贷款管理政策以及中东战争后贷款利率上升导致的贷款需求减少。随着银行间企业贷款争夺战的加剧,企业贷款利率已低于家庭贷款利率的现象愈发明显。通常情况下,企业贷款因本金回收风险较大,利率高于家庭贷款。然而,自去年底政府强调“生产性金融”以来,企业贷款利率已逐渐低于家庭贷款利率。根据韩国银行的数据,国内存款银行截至3月的企业贷款利率(新发放标准)平均为年4.14%,较2月(年4.2%)下降0.06个百分点。相比之下,银行家庭贷款利率为年4.51%,较上月上升0.06个百分点。业界分析认为,家庭与企业贷款的逆转现象将在一段时间内持续。由于政府明确的政策导向,银行们正在坚定扩大企业贷款的方向。然而,也有观点认为,激进的企业贷款扩张可能会加重银行的健康管理负担。随着贷款规模的扩大,逾期率也在上升,这可能导致银行不良资产的增加。实际上,五大银行截至第一季度末的企业贷款逾期率平均为0.46%,是自2021年底(0.19%)以来的2.5倍。企业银行的逾期率在此期间从0.28%飙升至0.98%。尤其是中小企业的逾期率上升速度更快。五大银行的平均逾期率为0.57%,地方银行的平均逾期率则上升至1.42%。在内需疲软和中东地缘政治风险叠加的背景下,企业的偿债能力被认为正在减弱。金融界人士表示:“中小企业贷款占比较大的银行,如果经济形势进一步恶化,贷款管理将面临更大困难。考虑到企业贷款通常逾期率更高且贷款规模更大,贷款健康管理将成为银行的新课题。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 15:22:01 -
五大银行企业贷款连续两月激增超5万亿
4月,主要商业银行的企业贷款余额增加了超过6万亿韩元,连续两个月增幅超过5万亿韩元。由于国债利率上升,公司债市场降温,企业对银行贷款的依赖度增加。根据银行业数据,KB、Shinhan、Hana、Woori和NH农协等五大银行截至上月底的企业贷款余额为866万亿韩元,比上月增加了6.2909万亿韩元。3月增加了5.4449万亿韩元,连续两个月增幅超过5万亿韩元。市场分析认为,中东战争后公司债发行市场急剧降温是企业贷款增加的原因。由于利率上升,融资成本增加,企业转向银行贷款。根据金融投资协会的数据,4月国内企业偿还了13.1125万亿韩元的公司债,并新发行了10.6248万亿韩元的公司债,净偿还2.4877万亿韩元。市场波动性加大,利率急剧上升,导致通过贷款融资的案例增多。企业贷款需求持续增加。韩国银行在4月21日发布的金融机构贷款行为调查显示,由于内外不确定性增加,大企业和中小企业的贷款需求预计将增加。问题在于高利率环境可能会持续。韩国银行副总裁柳尚大最近在座谈会上表示,“物价上涨超出预期,可能进入加息周期”,暗示可能加息。特别是中小企业和边缘企业对银行贷款的依赖度高,信用度低,对利率上升更为脆弱。融资成本急剧上升可能导致企业不良风险增加。中东局势导致的油价上涨和原材料进口成本负担已对企业构成压力。企业负担的增加也在指标中得到体现。五大银行第一季度企业逾期率平均为0.46%,比上季度的0.37%上升了0.09个百分点。大企业的逾期率从0.03%上升到0.13%,中小企业从0.49%上升到0.57%。金融界人士表示,“如果贷款扩张和利率上升持续,企业的融资负担将加重,不良贷款可能扩大”,并指出“企业不良问题可能对整体经济构成下行压力,需要提前应对”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-06 00:04:17