
主页搜索
搜索
选择时间
搜索范围
全部的
‘估值’新闻 271个
-
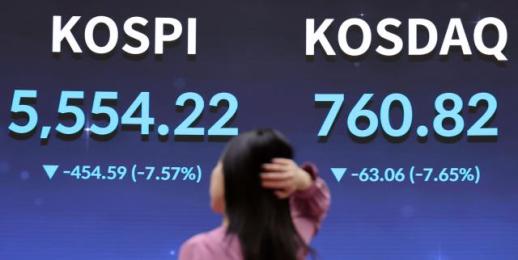 韩国股市暴跌,市值蒸发1200万亿,KOSPI指数跌幅超20%
" height="322" id="imgs_3210467" photo_no="3210467" src="/content/image/2026/10/15/20261015170400177185.jpg" width="640" />韩国股市出现了真正的“恐慌”。在经历了7个交易日的连续下跌后,市场总市值瞬间蒸发了约1200万亿韩元。这是自新冠疫情以来,约6年7个月后再次出现如此大幅的下跌。自6月突破9000点以来,KOSPI在短短三个月内跌至5500点。分析认为,支撑上涨的利好消息同时受到冲击,暴露了国内股市脆弱的供需结构。 根据15日韩国交易所的数据,自6日以来,KOSPI连续7个交易日下跌。当天的下跌幅度为454.59点(7.57%),在十天左右的时间内累计下跌了1449.52点(20.70%)。截至2日,指数为7003.74点,而在短短一周内跌至5000点中间。 下跌速度接近历史金融危机时期。根据对2003年4月以来KOSPI每日指数的分析,自疫情以来首次出现7个交易日累计下跌超过20%的情况。在2020年3月,KOSPI在7个交易日内从1962.93点跌至1457.64点,跌幅达到25.74%。而在2008年全球金融危机期间,KOSPI在2008年10月15日至24日的7个交易日内下跌了29.96%。 市值的减少规模也非常庞大。根据韩国交易所的数据,KOSPI的总市值在2日约为5775万亿韩元,而到15日降至约4581万亿韩元。在7个交易日内,约1194万亿韩元的企业价值消失了。 尤其是大型半导体股的暴跌主导了市值的减少。三星电子在2日的股价为27万6000韩元,到15日降至21万韩元,约下降24%。同一时期,SK海力士的股价从184万1000韩元降至126万2000韩元,约下降31%。仅在当天,三星电子和SK海力士的股价分别下跌了9.48%和11.06%。 这两只股票蒸发的市值约为809万亿韩元。三星电子的市值从约1614万亿韩元降至1228万亿韩元,减少约386万亿韩元,而SK海力士的市值从约1345万亿韩元降至922万亿韩元,减少约423万亿韩元。这两只股票的市值减少占KOSPI整体市值减少的约68%。 外资的大规模资金流出也加剧了指数的下跌。从6日至15日的7个交易日内,外资在KOSPI市场上净卖出约18万亿韩元。相比之下,个人投资者净买入约11万亿韩元,机构投资者净买入约1万6000亿韩元,但仍不足以阻止指数下跌。 外资的卖出主要集中在大型半导体股上。本月截至14日,外资对三星电子的净卖出约为3万4000亿韩元,对SK海力士的净卖出约为8万2000亿韩元。这两只股票的净卖出总额约为11万6000亿韩元。在半导体业绩改善预期减弱的背景下,外资资金的流出加速了股价的下跌。 当天股市急剧下跌的直接原因是美国的物价冲击。美国物价上涨压力高于预期,导致市场对美联储降息的预期减弱,同时市场利率上升也加大了股票的估值压力。 但根本原因在于对人工智能(AI)投资周期的信心减弱。受益于AI投资扩大的内存半导体企业对投资放缓的担忧反应敏感。梅里茨证券研究中心的李镇宇表示:“根本原因在于对AI周期的疑虑,而消费者物价指数(CPI)等只是次要变量。”他指出:“过去大规模AI投资的回收可能性是争论的焦点,而现在则转向了资金是否能够筹集、投资是否能够持续的问题。” 尤其是美国AI基础设施企业的资金筹集压力加大,导致半导体需求的增长速度可能比预期更快减缓。与谷歌、亚马逊、微软等大型科技公司不同,依赖借贷扩大设备投资的中小型AI基础设施企业的财务健康状况成为新的风险因素。 元大证券研究中心的崔贤在表示:“谷歌、亚马逊、微软等公司基于充足的现金流进行AI投资,但中小型超大规模企业的情况则不同。”他指出:“资金筹集变得困难,AI相关需求可能低于预期。”
2026-10-16 02:08:00 -
 中国股市收盘:美国加息风险凸显,市场疲软下跌
15日,中国股市全面下跌。由于美国加息风险的出现,股指疲软下滑。当天,上证综合指数下跌1.59%,收于3707.48点;深证成指下跌2.43%,收于11816.79点;创业板指下跌2.92%,收于2783.17点。 中国证券媒体指出,此次下跌的直接原因包括美国股市科技股暴跌、美国加息忧虑以及人工智能相关股的调整。美国9月份消费者物价指数(CPI)同比上涨3.7%,高于市场预期的3.6%,加剧了加息的担忧。因此,前一日美国纳斯达克指数下跌1.88%,费城半导体指数也连续六个交易日下跌。分析认为,美国科技股和半导体股的急剧下跌对中国股市造成了较大影响。当天,中国股市中的人工智能硬件领域的内存、光通信、AI芯片、积层陶瓷电容器(MLCC)相关股普遍走弱。 中信建投证券表示:“对指数调整不必过于悲观”,并指出:“短期内投资者情绪恶化,但创业板等部分指数的估值经过持续调整后已低于合理水平,未来可能会出现估值回升的迹象。” 当天,白酒行业表现强劲。皇台酒业涨停,金种子酒也录得较高的涨幅。白酒流通网络的库存普遍呈下降趋势,这一消息成为利好。一些酒类销售公司的库存同比下降约10%至20%。知名白酒品牌的主力产品相对较高的周转率,一些零售店的库存被管理在1至2个月的水平。 印刷电路板(PCB)相关股也上涨。金祿电子和澳弘电子涨停。金祿电子通过公告预计今年第三季度累计净利润同比增长192.88%至218.92%,这一消息成为利好。华泰证券表示:“虽然人工智能板块因估值压力表现疲软,但现金流稳定的板块表现强劲,预计PCB相关股将进一步上涨。” 与此同时,中国人民银行当天公布美元对人民币的基准汇率为6.7253元,较前一日上涨0.0004元,人民币贬值0.01%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 01:20:10 -
 安特罗皮克第三季度营收激增45%,接近168亿美元
美国人工智能(AI)公司安特罗皮克在2026年第三季度的营收较上季度激增45%,接近168亿美元。 根据路透社14日(当地时间)引用的一位投资者的消息,安特罗皮克在美国旧金山举行的企业公开募股(IPO)前投资说明会上表示,第三季度营收达到了168亿美元(约合24万亿元人民币)。 这一数字较第二季度的116亿美元增长了约45%。安特罗皮克的营收在今年第一季度为47亿美元,第二季度跃升至116亿美元,第三季度继续保持强劲增长。 参加说明会的一位投资者透露,安特罗皮克在第三季度实现了调整后盈利,但具体的盈利规模和调整标准并未公开。安特罗皮克对路透社的评论请求没有立即作出回应。 此次说明会旨在向潜在投资者介绍公司的业绩和增长前景,预计安特罗皮克将比竞争对手OpenAI更早上市。路透社此前报道,安特罗皮克的上市可能会推迟到11月美国中期选举之后。 安特罗皮克在此次IPO中目标企业估值超过2万亿美元。然而,由于AI模型的开发和运营需要巨额成本,快速的营收增长是否能转化为长期盈利能力仍然是一个关键问题。 路透社上个月独家报道,安特罗皮克去年的营收约为46亿美元,比前一年增长了12倍。然而,扣除与过去融资相关的债务评估损失等,营业亏损超过80亿美元。 安特罗皮克承诺在未来10年内在云服务、计算资源和基础设施建设等方面至少支出5180亿美元。 因此,随着AI公司在半导体和数据中心等基础设施扩展上投入巨额资金,投资者对营收增长速度、业务可持续性和财务健康状况的关注也在加大。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 18:20:00 -
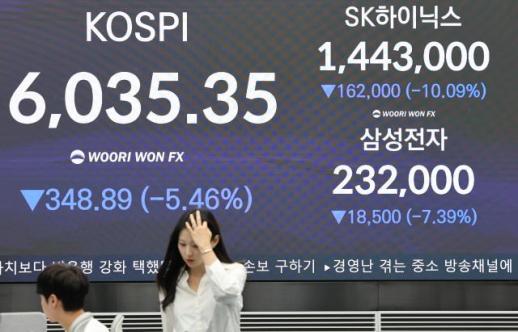 半导体巨头崩溃,韩国股市KOSPI或将在明年上半年维持震荡区间
恐慌笼罩了一天。KOSPI在盘中一度下跌近7%,最终勉强守住6000点,但股价如落叶般下滑,散户投资者的叹息声愈发沉重。当天KOSPI上市公司中有三分之二的股票下跌,市值也骤降至5000万亿韩元以下。证券专家们对未来反弹的时机和幅度持有不同的看法。一方面,有分析认为市场对人工智能(AI)过度投资的担忧反应过度,另一方面也有悲观的观点认为以三星电子和SK海力士为中心的KOSPI恢复将面临困难。 "跌幅过大" vs "半导体疑虑存在" 10月13日,本社向6位证券专家紧急征询了对当前国内股市状况的看法,结果意见分歧较大。有观点认为市场对AI和半导体相关的负面消息反应过度,而另一些观点则认为对半导体行业的中长期增长性产生了疑虑。 朴妍珠未来资产证券公司AI研究中心主任表示,KOSPI对AI领域的过度投资担忧反应过度。朴主任指出:“以半导体为中心的KOSPI盈利情况稳健,估值也已处于低位,但由于投资者情绪恶化和对AI过度投资的担忧,股价下跌,因此当天的急剧下跌是过度的。” 相反,金东元KB证券研究总部主任分析认为市场对半导体行业的疑虑正在加大。金主任表示:“虽然内存半导体的盈利预期持续上升,但由于对未来盈利的不确定性,股价反而下滑。”他指出:“半导体周期并未结束,但完全消除其作为周期性行业的疑虑并不容易。” 中国长鑫存储(CXMT)计划在年内推出服务器用DDR5的消息,使得市场对供应增加和价格竞争的担忧加剧,进一步施加了强大的下行压力。金学均新英证券研究中心主任分析称:“CXMT表示将在微细工艺方面在年底前取得成果,市场对此做出了反应。”他补充道:“无论CXMT的成功与否,市场对不确定性的回避特性显现出来。” 李振宇梅里茨证券研究中心主任表示:“并非新负面消息的出现导致急剧下跌,而是之前累积的负面消息引发了大量失望抛售。”他解释道:“KOSPI在其他国家股市中半导体占比大,因此难免受到剧烈波动。”梁志焕代信证券研究中心主任也分析称:“在国债利率上升和对OpenAI的失望情绪存在的情况下,CXMT的消息进一步加剧了市场的影响。” "短期调整后反弹" vs "明年初前将维持震荡区间" 对未来股价的走向,专家们的展望也各不相同。有观点认为今年第四季度和明年第一季度将维持震荡区间的走势,也有分析认为短期调整后存在反弹的可能。对于明年第二季度市场状况是否会改善,意见也存在分歧。 李振宇主任表示:“基本面并未出现新的负面消息,因此市场将逐渐稳定。现在并没有足够的理由认为半导体周期已经结束。”他指出:“在高利率的情况下,市场对行业前景的疑虑加大,最终只能通过业绩来证明。”他强调:“三星电子明年的展望是否能达到市场期待的水平,将对未来股价产生影响。” 朴妍珠主任也表示:“AI投资规模过大,导致对可持续性的担忧,但AI作为工业革命级别的生产力革命,投资是有效的。”她解释道:“国内半导体企业在未来3至4年内,基于大规模现金流,有望增强全球竞争力。” 相反,申重浩LS证券研究中心主任认为,半导体主导的股价上涨阶段实际上已接近尾声。申主任表示:“市场已经知道明年情况会好,并将其反映在股价中。”他指出:“利润或盈利动能在当前是顶峰的认知普遍存在。”他进一步表示:“只有‘盈利的增长幅度与以往截然不同’的预期才能打破震荡区间。”并认为:“仅凭三星电子明年的业绩展望,难以达到这一水平。” 申主任预计KOSPI在明年第二季度之前将维持震荡区间。他表示:“KOSPI将在6000至7000点之间横盘,若要升至7000点,当前指数需上涨约20%,这并不容易。”梁志焕主任表示:“今年第四季度将呈现震荡走势,而非大幅下跌,并认为KOSPI的下限在5000点中后段。”他补充道:“短期内缺乏反弹动力,但在明年第一季度过后,整体宏观不安因素可能会缓解,市场状况有望改善。”
2026-10-14 03:12:20 -
 百年烟囱下诞生的16万亿全球材料企业——新电池炼金术师浦项未来M
从冶炼炉耐火材料制造到电动车心脏电池的核心材料生产,历时63年。 在讨论韩国制造业历史时,浦项集团是不可或缺的一部分。浦项集团从象征钢水和冶炼炉的传统“烟囱产业”起步,逐步扩展到电池材料、人工智能(AI)、机器人等高科技新业务,其中浦项未来M在这一过程中扮演了核心角色。该公司是一家涵盖锂及正负极材料的电池材料企业。 该公司成立于1963年,最初是耐火材料企业三和化成,经过2010年收购LS Mtron负极材料业务部,2018年进军正极材料业务,目前是国内唯一能够同时生产负极和正极材料的企业。一个在原料和技术匮乏的环境中诞生的小型材料企业,如何从煤炭副产品中提取出电动车电池的核心材料,重塑为全球企业?让我们来了解浦项集团如何将原材料竞争力与电动车的“心脏”电池连接起来的浦项未来M的成长故事。 ◆ 废物的反抗……从煤炭废料到电池核心原料 浦项未来M关注到在制铁过程中产生的黑色液体副产品——煤焦油。通过加工煤焦油获得的沥青可以作为碳材料的原料。公司将高温耐火材料的加工及超高温热处理技术应用于电池工艺,培育出电池的核心材料——人造石墨负极材料业务。通过将冶炼过程中产生的副产品转化为高附加值的电池材料,浦项未来M将以钢铁为中心的业务基础扩展到未来材料领域。 负极材料分为人造石墨和天然石墨,而浦项未来M是唯一一家同时生产这两种核心材料的企业。特别是负极材料的核心原料石墨,90%以上来自中国。浦项未来M是除中国外,唯一拥有从石墨矿石的获取、到人造石墨制造,再到最终负极材料生产的全供应链的企业。随着美国和欧洲大力推动供应链多元化政策,降低对中国电池的依赖,浦项未来M的地缘政治位置愈发显得重要。 该公司的优势在于通过垂直整合实现成本竞争力。通过浦项控股公司在阿根廷盐湖和澳大利亚矿山获取锂,并建立了镍供应链,确保了原料供应的稳定。石墨也通过浦项国际在预先获取的非洲矿山进行采购。此外,通过负极和正极材料的国产化,以及前驱体的国产化,浦项未来M在原料到最终材料的“去中国化”方面实现了优化。目前,该公司正在推进的越南人造石墨负极材料工厂尚未开工,但已收到全球的青睐,预计生产的数量已售罄。 ◆ 克服黑暗历史的“K-材料”成功方程式……股价暴涨60倍 浦项未来M的体质改善故事不仅仅意味着简单的新业务进展。尽管技术存在,但由于缺乏资本和原料,韩国制造业历史上经历了无数波折,浦项未来M被视为一个典范,成功将传统烟囱产业的技术资产与未来的绿色产业融合,最大化了企业价值。 业务体质改善的成果通过股价的暴涨得到了证明。在耐火材料和煤化工业务为主的时期,股价徘徊在1万到2万韩元,而在电池材料业务全面展开后,股价飙升至10万韩元,并在更名为浦项未来M后开始了真正的飞跃。2023年更名时,股价仍在10万韩元左右,但在同年7月达到了最高价(67万3180韩元),实现了爆炸性增长。企业的估值从“烟囱股”重新评估为“未来成长股”。 浦项未来M不仅为电动车做好准备,还在为能源储存装置(ESS)、物理AI等领域做准备。AI数据中心的GPU需要24小时不间断供电和高效的能源管理,因此其能耗是传统数据中心的数十倍。人形机器人所需的电池同样需要高容量和高功率。这将直接导致对大量正负极材料的需求。为此,浦项未来M正在加速开发被视为下一代电池的全固态电池材料。 企业的价值由股价证明。目前该公司的股价为17万7200韩元(13日收盘价),较前一日上涨0.11%。与今年年中的高点(30万4000韩元,5月7日)相比,下降了43.4%。证券分析师对今年的平均目标股价为18万4000韩元,最高目标为32万韩元。代信证券研究员金贵妍表示:“到今年年底,随着通用汽车Ultium Cells的重新启动,美国海外担忧机构未纳入(Non-PFE)正极材料供应链应对策略,以及集团公司的垂直整合价值链溢价将凸显,预计到2027年,业绩改善趋势将明显,估值溢价有望扩大。”
2026-10-14 01:12:20 -
 SK证券:LG显示器第三季度业绩预期低于市场预期,目标价下调至12500韩元
SK证券在8日发布报告,预计LG显示器2023年第三季度业绩将低于市场预期。然而,随着2027年设备投资(CAPEX)的恢复,中长期增长动力可能会显现,因此维持“买入”评级,并将目标股价下调至12500韩元。 SK证券研究员朴亨宇预计,LG显示器第三季度的销售额为6.9285万亿韩元,营业利润为2336亿韩元。销售额与去年同期相近,但营业利润预计将下降46%,低于市场共识。 目标股价的下调是基于业绩预测的调整。SK证券对2027至2028年预计的每股收益(EPS)平均值应用IT硬件行业的常规市盈率(PER)10倍,得出目标股价为12500韩元。目前股价为8250韩元,潜在上涨空间为51.5%。 业绩不佳的原因主要有三方面:汇率、价格下调压力和需求疲软。特别是,韩元对美元汇率的下跌影响最大。LG显示器表示,韩元对美元汇率每变动10韩元,月营业利润约波动50亿至80亿韩元。 由于内存等部件价格上涨,小型面板客户对价格下调的要求也在增加。平板电脑和PC市场中,部件成本压力转嫁至最终消费价格,导致需求减缓。 第四季度的业绩预期也被下调。朴研究员保守估计LG显示器第四季度的营业利润为2018亿韩元,原因在于全球设备需求和北美客户的智能手机部件订单仍存在不确定性。 不过,SK证券认为,投资者应关注2027年后的投资方向,而非短期业绩。LG显示器今年将目标定为盈利能力正常化,尽量减少设备投资,并管理折旧费用,同时专注于通过自愿离职等措施提高成本效率。 预计从明年开始,增长战略将重新成为重点。包括小型、中型和大型面板在内的新应用和价格竞争力的提升,以及生产能力的扩展等投资计划正在审议中。 朴研究员表示:“明年上半年即使在淡季也能保持盈利的趋势至关重要。”他指出:“如果业绩持续改善,估值压力将大幅降低,市场认知也可能发生变化。”他还补充道:“中长期股价故事的关键在于2027年恢复的扩张,新的投资能否真正带来盈利能力的改善是估值重新评级的条件。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:32:00 -
 新韩证券:SK创新,炼油·润滑油·E&S表现良好,目标价上调至24万韩元
新韩投资证券于8日表示,预计SK创新在炼油、润滑油及E&S领域的业绩将有所改善,因此将其目标股价从20万韩元上调至24万韩元,投资意见维持“买入”。 新韩投资证券首席研究员李振明表示:“我们根据炼油、润滑油及E&S领域的良好表现上调了业绩预期,因此提高了目标股价。”他指出:“下半年炼油和润滑油的改善以及电池储能系统(ESS)的订单将是股价的关键变量。” 在E&S领域,预计通过引入巴罗萨液化天然气(LNG)将形成盈利结构。李研究员表示:“通过引入巴罗萨气体的达尔文LNG,E&S完成了从资源开发到液化、装船及国内发电的业务结构。”他补充道:“通过现有设施,预计将每年确保130万吨的长期供应量,从而降低对现货采购的依赖。” 他进一步指出:“随着重复装船和国内发电的增加,价格竞争力将转化为发电收益。”并预测:“未来将成为缓解业绩波动的盈利来源,液化天然气业务的估值也将进一步提升。” 他还表示:“生产和装船正在迅速恢复正常,初期运行阶段也已过去。”并认为:“现有基础设施的投资效率与国内发电原料的替代效应相结合,下半年巴罗萨的供应量对盈利的贡献将逐步扩大。” 他补充道:“E&S领域由于系统边际价格(SMP)的上涨和巴罗萨LNG的引入,盈利动能将得到增强,从而支撑企业价值的提升。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:24:00 -
 张金商船增持韩进股份5.58%...投资关系加深
国内中型航运公司张金商船已增持综合物流企业韩进超过5%的股份,引发了对投资背景的关注。张金商船表示持股目的为单纯投资,但韩进的低企业价值及两家公司超过20年的业务关系可能影响了投资判断。 根据10月7日金融监督院电子公示系统的资料,张金商船截至10月2日持有韩进股份86万6413股,持股比例为5.58%。持股目的被申报为非影响经营权的单纯投资。 张金商船的韩进持股比例在上个月23日为4.92%,但在随后的五天内通过市场增持了10万2558股,超过了5%的持股比例。目前根据股价计算,持有股份的价值约为1.4亿韩元。 业界关注韩进的低估值。韩进去年实现合并营业收入3兆649亿韩元,营业利润1121亿韩元,但最近的市净率(PBR)仅为0.18倍。 韩进在釜山、仁川和平泽拥有集装箱码头、物流中心和快递网络等全国性物流基础设施,这也是投资背景之一。 两家公司自2004年起建立了业务关系。当时,张金商船与韩进海运、韩进共同参与平泽港集装箱码头项目。随后,韩进海运整理股份后,韩进成为平泽集装箱码头的最大股东。 目前,韩进持有该码头68%的股份,张金商船持有16.5%。张金商船是韩进的第二大股东,也是码头的主要客户。此次增持使两家公司的利益关系从码头业务扩展到韩进总部的股份。 张金商船通过过去的股份投资扩大业务领域的做法也引人注目。张金商船在2021年向正在进行重组的兴亚海运投资1020亿韩元,获得85.31%的股份,并在经营正常化过程中出售了部分股份。今年,张金商船将其油轮子公司张金海运50%的股份转让给全球最大航运公司MSC,开始在超大型原油运输船(VLCC)业务上进行合作。 然而,业界普遍认为此次增持尚不足以直接与并购或经营权参与联系起来。韩进的最大股东为持有29.64%股份的韩进控股,若加上特殊关系人的股份,总持股比例为33.08%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 05:12:00 -
 科斯麦斯因第三季度业绩预期强劲而早盘走强,证券公司目标价纷纷上调
科斯麦斯因第三季度业绩预期良好以及证券公司目标价的连续上调,早盘表现强劲。 根据7日韩国交易所的数据,截至当天上午10时29分,科斯麦斯的股价较前一交易日上涨2.52%(7500韩元),报305500韩元。盘中一度涨至320000韩元,涨幅达到7.38%。 随着市场对科斯麦斯第三季度业绩将超出预期的看法不断增加,投资者情绪有所改善。当天,证券公司纷纷上调了科斯麦斯的业绩预期和目标股价。 朴钟大来自 하나证券的研究员表示:“科斯麦斯已经超越了季节性因素”,并预测“第三季度的合并营业利润将大幅超出市场预期”。他预计,国内总部的销售额同比增长45%,而中国和美国子公司的销售额分别增长25%和70%,将推动业绩改善。 因此, 하나证券上调了业绩预期和合理估值,将目标股价从原来的305000韩元提高至380000韩元,维持“买入”评级。 此外, 다올投资证券、交银证券、现代汽车证券、新韩投资证券、NH投资证券、SK证券、梅里츠证券等也纷纷上调了科斯麦斯的目标股价。证券公司认为,基于国内子公司的快速增长,第三季度的营业利润很可能超出市场预期。 特别是权宇正来自交银证券的研究员将目标股价从原来的310000韩元上调至410000韩元。他分析称:“已经确认进入了与过去相比结构性行业加速的阶段。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 19:36:10 -
 资金涌向AI半导体 韩国制药股遇冷年内跌逾36%
韩国创业板(KOSDAQ)制药板块上月下跌逾10%,在主要行业中跌幅最大。今年以来,该板块累计跌幅已超过30%。随着股市资金集中流向人工智能(AI)和半导体相关股票,制药、生物科技板块相对遇冷。 据韩联社旗下金融数据公司Yonhap Infomax 5日消息,过去一个月KOSDAQ制药行业指数下跌10.51%,跌幅超过一般服务业(-8.08%)、金融业(-7.44%)和造纸木材业(-5.01%),在主要行业中居首。从年初至今来看,制药行业指数累计下跌36.65%,为跌幅第四大的行业。 市场资金向AI和半导体板块集中,被认为是制药、生物科技股表现低迷的原因之一。尤其是在KOSDAQ市场,半导体材料、零部件和设备企业成为市场主导力量。上月,包括相关股票在内的机械设备行业指数上涨14%,电气电子行业指数上涨10.28%。 数据显示,上月KOSDAQ市场日均成交额为7.0697万亿韩元(约合人民币354亿元),仅相当于韩国综合股价指数(KOSPI)市场的34%左右。 全球利率上升也给制药、生物科技板块带来压力。由于此类企业从研发到业绩兑现通常需要较长时间,利率上升会提高未来现金流的折现率,从而对企业估值形成压力。 韩国银行(央行)今年8月将基准利率上调0.25个百分点,日本和美国也已上调基准利率。与此同时,美国国债收益率大幅攀升,进一步加剧市场担忧。 市场分析认为,在整个行业投资情绪趋弱的背景下,投资者对个股基本面的甄别将变得更加重要。韩亚证券研究员金善娥(音)指出,涉及大量制药企业的KOSDAQ市场“升降级制度”推迟至明年实施。她表示,机构投资者和个人投资者偏好的股票存在较大差异,由此可能形成难以解释的市值水平。鉴于仍需进一步观察该制度实施的可能性及影响,目前应更加关注各企业自身的基本面。
2026-10-05 19:46:33
-
韩国股市暴跌,市值蒸发1200万亿,KOSPI指数跌幅超20%
" height="322" id="imgs_3210467" photo_no="3210467" src="/content/image/2026/10/15/20261015170400177185.jpg" width="640" />韩国股市出现了真正的“恐慌”。在经历了7个交易日的连续下跌后,市场总市值瞬间蒸发了约1200万亿韩元。这是自新冠疫情以来,约6年7个月后再次出现如此大幅的下跌。自6月突破9000点以来,KOSPI在短短三个月内跌至5500点。分析认为,支撑上涨的利好消息同时受到冲击,暴露了国内股市脆弱的供需结构。 根据15日韩国交易所的数据,自6日以来,KOSPI连续7个交易日下跌。当天的下跌幅度为454.59点(7.57%),在十天左右的时间内累计下跌了1449.52点(20.70%)。截至2日,指数为7003.74点,而在短短一周内跌至5000点中间。 下跌速度接近历史金融危机时期。根据对2003年4月以来KOSPI每日指数的分析,自疫情以来首次出现7个交易日累计下跌超过20%的情况。在2020年3月,KOSPI在7个交易日内从1962.93点跌至1457.64点,跌幅达到25.74%。而在2008年全球金融危机期间,KOSPI在2008年10月15日至24日的7个交易日内下跌了29.96%。 市值的减少规模也非常庞大。根据韩国交易所的数据,KOSPI的总市值在2日约为5775万亿韩元,而到15日降至约4581万亿韩元。在7个交易日内,约1194万亿韩元的企业价值消失了。 尤其是大型半导体股的暴跌主导了市值的减少。三星电子在2日的股价为27万6000韩元,到15日降至21万韩元,约下降24%。同一时期,SK海力士的股价从184万1000韩元降至126万2000韩元,约下降31%。仅在当天,三星电子和SK海力士的股价分别下跌了9.48%和11.06%。 这两只股票蒸发的市值约为809万亿韩元。三星电子的市值从约1614万亿韩元降至1228万亿韩元,减少约386万亿韩元,而SK海力士的市值从约1345万亿韩元降至922万亿韩元,减少约423万亿韩元。这两只股票的市值减少占KOSPI整体市值减少的约68%。 外资的大规模资金流出也加剧了指数的下跌。从6日至15日的7个交易日内,外资在KOSPI市场上净卖出约18万亿韩元。相比之下,个人投资者净买入约11万亿韩元,机构投资者净买入约1万6000亿韩元,但仍不足以阻止指数下跌。 外资的卖出主要集中在大型半导体股上。本月截至14日,外资对三星电子的净卖出约为3万4000亿韩元,对SK海力士的净卖出约为8万2000亿韩元。这两只股票的净卖出总额约为11万6000亿韩元。在半导体业绩改善预期减弱的背景下,外资资金的流出加速了股价的下跌。 当天股市急剧下跌的直接原因是美国的物价冲击。美国物价上涨压力高于预期,导致市场对美联储降息的预期减弱,同时市场利率上升也加大了股票的估值压力。 但根本原因在于对人工智能(AI)投资周期的信心减弱。受益于AI投资扩大的内存半导体企业对投资放缓的担忧反应敏感。梅里茨证券研究中心的李镇宇表示:“根本原因在于对AI周期的疑虑,而消费者物价指数(CPI)等只是次要变量。”他指出:“过去大规模AI投资的回收可能性是争论的焦点,而现在则转向了资金是否能够筹集、投资是否能够持续的问题。” 尤其是美国AI基础设施企业的资金筹集压力加大,导致半导体需求的增长速度可能比预期更快减缓。与谷歌、亚马逊、微软等大型科技公司不同,依赖借贷扩大设备投资的中小型AI基础设施企业的财务健康状况成为新的风险因素。 元大证券研究中心的崔贤在表示:“谷歌、亚马逊、微软等公司基于充足的现金流进行AI投资,但中小型超大规模企业的情况则不同。”他指出:“资金筹集变得困难,AI相关需求可能低于预期。”
2026-10-16 02:08:00 -
中国股市收盘:美国加息风险凸显,市场疲软下跌
15日,中国股市全面下跌。由于美国加息风险的出现,股指疲软下滑。当天,上证综合指数下跌1.59%,收于3707.48点;深证成指下跌2.43%,收于11816.79点;创业板指下跌2.92%,收于2783.17点。 中国证券媒体指出,此次下跌的直接原因包括美国股市科技股暴跌、美国加息忧虑以及人工智能相关股的调整。美国9月份消费者物价指数(CPI)同比上涨3.7%,高于市场预期的3.6%,加剧了加息的担忧。因此,前一日美国纳斯达克指数下跌1.88%,费城半导体指数也连续六个交易日下跌。分析认为,美国科技股和半导体股的急剧下跌对中国股市造成了较大影响。当天,中国股市中的人工智能硬件领域的内存、光通信、AI芯片、积层陶瓷电容器(MLCC)相关股普遍走弱。 中信建投证券表示:“对指数调整不必过于悲观”,并指出:“短期内投资者情绪恶化,但创业板等部分指数的估值经过持续调整后已低于合理水平,未来可能会出现估值回升的迹象。” 当天,白酒行业表现强劲。皇台酒业涨停,金种子酒也录得较高的涨幅。白酒流通网络的库存普遍呈下降趋势,这一消息成为利好。一些酒类销售公司的库存同比下降约10%至20%。知名白酒品牌的主力产品相对较高的周转率,一些零售店的库存被管理在1至2个月的水平。 印刷电路板(PCB)相关股也上涨。金祿电子和澳弘电子涨停。金祿电子通过公告预计今年第三季度累计净利润同比增长192.88%至218.92%,这一消息成为利好。华泰证券表示:“虽然人工智能板块因估值压力表现疲软,但现金流稳定的板块表现强劲,预计PCB相关股将进一步上涨。” 与此同时,中国人民银行当天公布美元对人民币的基准汇率为6.7253元,较前一日上涨0.0004元,人民币贬值0.01%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 01:20:10 -
安特罗皮克第三季度营收激增45%,接近168亿美元
美国人工智能(AI)公司安特罗皮克在2026年第三季度的营收较上季度激增45%,接近168亿美元。 根据路透社14日(当地时间)引用的一位投资者的消息,安特罗皮克在美国旧金山举行的企业公开募股(IPO)前投资说明会上表示,第三季度营收达到了168亿美元(约合24万亿元人民币)。 这一数字较第二季度的116亿美元增长了约45%。安特罗皮克的营收在今年第一季度为47亿美元,第二季度跃升至116亿美元,第三季度继续保持强劲增长。 参加说明会的一位投资者透露,安特罗皮克在第三季度实现了调整后盈利,但具体的盈利规模和调整标准并未公开。安特罗皮克对路透社的评论请求没有立即作出回应。 此次说明会旨在向潜在投资者介绍公司的业绩和增长前景,预计安特罗皮克将比竞争对手OpenAI更早上市。路透社此前报道,安特罗皮克的上市可能会推迟到11月美国中期选举之后。 安特罗皮克在此次IPO中目标企业估值超过2万亿美元。然而,由于AI模型的开发和运营需要巨额成本,快速的营收增长是否能转化为长期盈利能力仍然是一个关键问题。 路透社上个月独家报道,安特罗皮克去年的营收约为46亿美元,比前一年增长了12倍。然而,扣除与过去融资相关的债务评估损失等,营业亏损超过80亿美元。 安特罗皮克承诺在未来10年内在云服务、计算资源和基础设施建设等方面至少支出5180亿美元。 因此,随着AI公司在半导体和数据中心等基础设施扩展上投入巨额资金,投资者对营收增长速度、业务可持续性和财务健康状况的关注也在加大。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 18:20:00 -
半导体巨头崩溃,韩国股市KOSPI或将在明年上半年维持震荡区间
恐慌笼罩了一天。KOSPI在盘中一度下跌近7%,最终勉强守住6000点,但股价如落叶般下滑,散户投资者的叹息声愈发沉重。当天KOSPI上市公司中有三分之二的股票下跌,市值也骤降至5000万亿韩元以下。证券专家们对未来反弹的时机和幅度持有不同的看法。一方面,有分析认为市场对人工智能(AI)过度投资的担忧反应过度,另一方面也有悲观的观点认为以三星电子和SK海力士为中心的KOSPI恢复将面临困难。 "跌幅过大" vs "半导体疑虑存在" 10月13日,本社向6位证券专家紧急征询了对当前国内股市状况的看法,结果意见分歧较大。有观点认为市场对AI和半导体相关的负面消息反应过度,而另一些观点则认为对半导体行业的中长期增长性产生了疑虑。 朴妍珠未来资产证券公司AI研究中心主任表示,KOSPI对AI领域的过度投资担忧反应过度。朴主任指出:“以半导体为中心的KOSPI盈利情况稳健,估值也已处于低位,但由于投资者情绪恶化和对AI过度投资的担忧,股价下跌,因此当天的急剧下跌是过度的。” 相反,金东元KB证券研究总部主任分析认为市场对半导体行业的疑虑正在加大。金主任表示:“虽然内存半导体的盈利预期持续上升,但由于对未来盈利的不确定性,股价反而下滑。”他指出:“半导体周期并未结束,但完全消除其作为周期性行业的疑虑并不容易。” 中国长鑫存储(CXMT)计划在年内推出服务器用DDR5的消息,使得市场对供应增加和价格竞争的担忧加剧,进一步施加了强大的下行压力。金学均新英证券研究中心主任分析称:“CXMT表示将在微细工艺方面在年底前取得成果,市场对此做出了反应。”他补充道:“无论CXMT的成功与否,市场对不确定性的回避特性显现出来。” 李振宇梅里茨证券研究中心主任表示:“并非新负面消息的出现导致急剧下跌,而是之前累积的负面消息引发了大量失望抛售。”他解释道:“KOSPI在其他国家股市中半导体占比大,因此难免受到剧烈波动。”梁志焕代信证券研究中心主任也分析称:“在国债利率上升和对OpenAI的失望情绪存在的情况下,CXMT的消息进一步加剧了市场的影响。” "短期调整后反弹" vs "明年初前将维持震荡区间" 对未来股价的走向,专家们的展望也各不相同。有观点认为今年第四季度和明年第一季度将维持震荡区间的走势,也有分析认为短期调整后存在反弹的可能。对于明年第二季度市场状况是否会改善,意见也存在分歧。 李振宇主任表示:“基本面并未出现新的负面消息,因此市场将逐渐稳定。现在并没有足够的理由认为半导体周期已经结束。”他指出:“在高利率的情况下,市场对行业前景的疑虑加大,最终只能通过业绩来证明。”他强调:“三星电子明年的展望是否能达到市场期待的水平,将对未来股价产生影响。” 朴妍珠主任也表示:“AI投资规模过大,导致对可持续性的担忧,但AI作为工业革命级别的生产力革命,投资是有效的。”她解释道:“国内半导体企业在未来3至4年内,基于大规模现金流,有望增强全球竞争力。” 相反,申重浩LS证券研究中心主任认为,半导体主导的股价上涨阶段实际上已接近尾声。申主任表示:“市场已经知道明年情况会好,并将其反映在股价中。”他指出:“利润或盈利动能在当前是顶峰的认知普遍存在。”他进一步表示:“只有‘盈利的增长幅度与以往截然不同’的预期才能打破震荡区间。”并认为:“仅凭三星电子明年的业绩展望,难以达到这一水平。” 申主任预计KOSPI在明年第二季度之前将维持震荡区间。他表示:“KOSPI将在6000至7000点之间横盘,若要升至7000点,当前指数需上涨约20%,这并不容易。”梁志焕主任表示:“今年第四季度将呈现震荡走势,而非大幅下跌,并认为KOSPI的下限在5000点中后段。”他补充道:“短期内缺乏反弹动力,但在明年第一季度过后,整体宏观不安因素可能会缓解,市场状况有望改善。”
2026-10-14 03:12:20 -
百年烟囱下诞生的16万亿全球材料企业——新电池炼金术师浦项未来M
从冶炼炉耐火材料制造到电动车心脏电池的核心材料生产,历时63年。 在讨论韩国制造业历史时,浦项集团是不可或缺的一部分。浦项集团从象征钢水和冶炼炉的传统“烟囱产业”起步,逐步扩展到电池材料、人工智能(AI)、机器人等高科技新业务,其中浦项未来M在这一过程中扮演了核心角色。该公司是一家涵盖锂及正负极材料的电池材料企业。 该公司成立于1963年,最初是耐火材料企业三和化成,经过2010年收购LS Mtron负极材料业务部,2018年进军正极材料业务,目前是国内唯一能够同时生产负极和正极材料的企业。一个在原料和技术匮乏的环境中诞生的小型材料企业,如何从煤炭副产品中提取出电动车电池的核心材料,重塑为全球企业?让我们来了解浦项集团如何将原材料竞争力与电动车的“心脏”电池连接起来的浦项未来M的成长故事。 ◆ 废物的反抗……从煤炭废料到电池核心原料 浦项未来M关注到在制铁过程中产生的黑色液体副产品——煤焦油。通过加工煤焦油获得的沥青可以作为碳材料的原料。公司将高温耐火材料的加工及超高温热处理技术应用于电池工艺,培育出电池的核心材料——人造石墨负极材料业务。通过将冶炼过程中产生的副产品转化为高附加值的电池材料,浦项未来M将以钢铁为中心的业务基础扩展到未来材料领域。 负极材料分为人造石墨和天然石墨,而浦项未来M是唯一一家同时生产这两种核心材料的企业。特别是负极材料的核心原料石墨,90%以上来自中国。浦项未来M是除中国外,唯一拥有从石墨矿石的获取、到人造石墨制造,再到最终负极材料生产的全供应链的企业。随着美国和欧洲大力推动供应链多元化政策,降低对中国电池的依赖,浦项未来M的地缘政治位置愈发显得重要。 该公司的优势在于通过垂直整合实现成本竞争力。通过浦项控股公司在阿根廷盐湖和澳大利亚矿山获取锂,并建立了镍供应链,确保了原料供应的稳定。石墨也通过浦项国际在预先获取的非洲矿山进行采购。此外,通过负极和正极材料的国产化,以及前驱体的国产化,浦项未来M在原料到最终材料的“去中国化”方面实现了优化。目前,该公司正在推进的越南人造石墨负极材料工厂尚未开工,但已收到全球的青睐,预计生产的数量已售罄。 ◆ 克服黑暗历史的“K-材料”成功方程式……股价暴涨60倍 浦项未来M的体质改善故事不仅仅意味着简单的新业务进展。尽管技术存在,但由于缺乏资本和原料,韩国制造业历史上经历了无数波折,浦项未来M被视为一个典范,成功将传统烟囱产业的技术资产与未来的绿色产业融合,最大化了企业价值。 业务体质改善的成果通过股价的暴涨得到了证明。在耐火材料和煤化工业务为主的时期,股价徘徊在1万到2万韩元,而在电池材料业务全面展开后,股价飙升至10万韩元,并在更名为浦项未来M后开始了真正的飞跃。2023年更名时,股价仍在10万韩元左右,但在同年7月达到了最高价(67万3180韩元),实现了爆炸性增长。企业的估值从“烟囱股”重新评估为“未来成长股”。 浦项未来M不仅为电动车做好准备,还在为能源储存装置(ESS)、物理AI等领域做准备。AI数据中心的GPU需要24小时不间断供电和高效的能源管理,因此其能耗是传统数据中心的数十倍。人形机器人所需的电池同样需要高容量和高功率。这将直接导致对大量正负极材料的需求。为此,浦项未来M正在加速开发被视为下一代电池的全固态电池材料。 企业的价值由股价证明。目前该公司的股价为17万7200韩元(13日收盘价),较前一日上涨0.11%。与今年年中的高点(30万4000韩元,5月7日)相比,下降了43.4%。证券分析师对今年的平均目标股价为18万4000韩元,最高目标为32万韩元。代信证券研究员金贵妍表示:“到今年年底,随着通用汽车Ultium Cells的重新启动,美国海外担忧机构未纳入(Non-PFE)正极材料供应链应对策略,以及集团公司的垂直整合价值链溢价将凸显,预计到2027年,业绩改善趋势将明显,估值溢价有望扩大。”
2026-10-14 01:12:20 -
SK证券:LG显示器第三季度业绩预期低于市场预期,目标价下调至12500韩元
SK证券在8日发布报告,预计LG显示器2023年第三季度业绩将低于市场预期。然而,随着2027年设备投资(CAPEX)的恢复,中长期增长动力可能会显现,因此维持“买入”评级,并将目标股价下调至12500韩元。 SK证券研究员朴亨宇预计,LG显示器第三季度的销售额为6.9285万亿韩元,营业利润为2336亿韩元。销售额与去年同期相近,但营业利润预计将下降46%,低于市场共识。 目标股价的下调是基于业绩预测的调整。SK证券对2027至2028年预计的每股收益(EPS)平均值应用IT硬件行业的常规市盈率(PER)10倍,得出目标股价为12500韩元。目前股价为8250韩元,潜在上涨空间为51.5%。 业绩不佳的原因主要有三方面:汇率、价格下调压力和需求疲软。特别是,韩元对美元汇率的下跌影响最大。LG显示器表示,韩元对美元汇率每变动10韩元,月营业利润约波动50亿至80亿韩元。 由于内存等部件价格上涨,小型面板客户对价格下调的要求也在增加。平板电脑和PC市场中,部件成本压力转嫁至最终消费价格,导致需求减缓。 第四季度的业绩预期也被下调。朴研究员保守估计LG显示器第四季度的营业利润为2018亿韩元,原因在于全球设备需求和北美客户的智能手机部件订单仍存在不确定性。 不过,SK证券认为,投资者应关注2027年后的投资方向,而非短期业绩。LG显示器今年将目标定为盈利能力正常化,尽量减少设备投资,并管理折旧费用,同时专注于通过自愿离职等措施提高成本效率。 预计从明年开始,增长战略将重新成为重点。包括小型、中型和大型面板在内的新应用和价格竞争力的提升,以及生产能力的扩展等投资计划正在审议中。 朴研究员表示:“明年上半年即使在淡季也能保持盈利的趋势至关重要。”他指出:“如果业绩持续改善,估值压力将大幅降低,市场认知也可能发生变化。”他还补充道:“中长期股价故事的关键在于2027年恢复的扩张,新的投资能否真正带来盈利能力的改善是估值重新评级的条件。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:32:00 -
新韩证券:SK创新,炼油·润滑油·E&S表现良好,目标价上调至24万韩元
新韩投资证券于8日表示,预计SK创新在炼油、润滑油及E&S领域的业绩将有所改善,因此将其目标股价从20万韩元上调至24万韩元,投资意见维持“买入”。 新韩投资证券首席研究员李振明表示:“我们根据炼油、润滑油及E&S领域的良好表现上调了业绩预期,因此提高了目标股价。”他指出:“下半年炼油和润滑油的改善以及电池储能系统(ESS)的订单将是股价的关键变量。” 在E&S领域,预计通过引入巴罗萨液化天然气(LNG)将形成盈利结构。李研究员表示:“通过引入巴罗萨气体的达尔文LNG,E&S完成了从资源开发到液化、装船及国内发电的业务结构。”他补充道:“通过现有设施,预计将每年确保130万吨的长期供应量,从而降低对现货采购的依赖。” 他进一步指出:“随着重复装船和国内发电的增加,价格竞争力将转化为发电收益。”并预测:“未来将成为缓解业绩波动的盈利来源,液化天然气业务的估值也将进一步提升。” 他还表示:“生产和装船正在迅速恢复正常,初期运行阶段也已过去。”并认为:“现有基础设施的投资效率与国内发电原料的替代效应相结合,下半年巴罗萨的供应量对盈利的贡献将逐步扩大。” 他补充道:“E&S领域由于系统边际价格(SMP)的上涨和巴罗萨LNG的引入,盈利动能将得到增强,从而支撑企业价值的提升。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:24:00 -
张金商船增持韩进股份5.58%...投资关系加深
国内中型航运公司张金商船已增持综合物流企业韩进超过5%的股份,引发了对投资背景的关注。张金商船表示持股目的为单纯投资,但韩进的低企业价值及两家公司超过20年的业务关系可能影响了投资判断。 根据10月7日金融监督院电子公示系统的资料,张金商船截至10月2日持有韩进股份86万6413股,持股比例为5.58%。持股目的被申报为非影响经营权的单纯投资。 张金商船的韩进持股比例在上个月23日为4.92%,但在随后的五天内通过市场增持了10万2558股,超过了5%的持股比例。目前根据股价计算,持有股份的价值约为1.4亿韩元。 业界关注韩进的低估值。韩进去年实现合并营业收入3兆649亿韩元,营业利润1121亿韩元,但最近的市净率(PBR)仅为0.18倍。 韩进在釜山、仁川和平泽拥有集装箱码头、物流中心和快递网络等全国性物流基础设施,这也是投资背景之一。 两家公司自2004年起建立了业务关系。当时,张金商船与韩进海运、韩进共同参与平泽港集装箱码头项目。随后,韩进海运整理股份后,韩进成为平泽集装箱码头的最大股东。 目前,韩进持有该码头68%的股份,张金商船持有16.5%。张金商船是韩进的第二大股东,也是码头的主要客户。此次增持使两家公司的利益关系从码头业务扩展到韩进总部的股份。 张金商船通过过去的股份投资扩大业务领域的做法也引人注目。张金商船在2021年向正在进行重组的兴亚海运投资1020亿韩元,获得85.31%的股份,并在经营正常化过程中出售了部分股份。今年,张金商船将其油轮子公司张金海运50%的股份转让给全球最大航运公司MSC,开始在超大型原油运输船(VLCC)业务上进行合作。 然而,业界普遍认为此次增持尚不足以直接与并购或经营权参与联系起来。韩进的最大股东为持有29.64%股份的韩进控股,若加上特殊关系人的股份,总持股比例为33.08%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 05:12:00 -
科斯麦斯因第三季度业绩预期强劲而早盘走强,证券公司目标价纷纷上调
科斯麦斯因第三季度业绩预期良好以及证券公司目标价的连续上调,早盘表现强劲。 根据7日韩国交易所的数据,截至当天上午10时29分,科斯麦斯的股价较前一交易日上涨2.52%(7500韩元),报305500韩元。盘中一度涨至320000韩元,涨幅达到7.38%。 随着市场对科斯麦斯第三季度业绩将超出预期的看法不断增加,投资者情绪有所改善。当天,证券公司纷纷上调了科斯麦斯的业绩预期和目标股价。 朴钟大来自 하나证券的研究员表示:“科斯麦斯已经超越了季节性因素”,并预测“第三季度的合并营业利润将大幅超出市场预期”。他预计,国内总部的销售额同比增长45%,而中国和美国子公司的销售额分别增长25%和70%,将推动业绩改善。 因此, 하나证券上调了业绩预期和合理估值,将目标股价从原来的305000韩元提高至380000韩元,维持“买入”评级。 此外, 다올投资证券、交银证券、现代汽车证券、新韩投资证券、NH投资证券、SK证券、梅里츠证券等也纷纷上调了科斯麦斯的目标股价。证券公司认为,基于国内子公司的快速增长,第三季度的营业利润很可能超出市场预期。 特别是权宇正来自交银证券的研究员将目标股价从原来的310000韩元上调至410000韩元。他分析称:“已经确认进入了与过去相比结构性行业加速的阶段。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-07 19:36:10 -
资金涌向AI半导体 韩国制药股遇冷年内跌逾36%
韩国创业板(KOSDAQ)制药板块上月下跌逾10%,在主要行业中跌幅最大。今年以来,该板块累计跌幅已超过30%。随着股市资金集中流向人工智能(AI)和半导体相关股票,制药、生物科技板块相对遇冷。 据韩联社旗下金融数据公司Yonhap Infomax 5日消息,过去一个月KOSDAQ制药行业指数下跌10.51%,跌幅超过一般服务业(-8.08%)、金融业(-7.44%)和造纸木材业(-5.01%),在主要行业中居首。从年初至今来看,制药行业指数累计下跌36.65%,为跌幅第四大的行业。 市场资金向AI和半导体板块集中,被认为是制药、生物科技股表现低迷的原因之一。尤其是在KOSDAQ市场,半导体材料、零部件和设备企业成为市场主导力量。上月,包括相关股票在内的机械设备行业指数上涨14%,电气电子行业指数上涨10.28%。 数据显示,上月KOSDAQ市场日均成交额为7.0697万亿韩元(约合人民币354亿元),仅相当于韩国综合股价指数(KOSPI)市场的34%左右。 全球利率上升也给制药、生物科技板块带来压力。由于此类企业从研发到业绩兑现通常需要较长时间,利率上升会提高未来现金流的折现率,从而对企业估值形成压力。 韩国银行(央行)今年8月将基准利率上调0.25个百分点,日本和美国也已上调基准利率。与此同时,美国国债收益率大幅攀升,进一步加剧市场担忧。 市场分析认为,在整个行业投资情绪趋弱的背景下,投资者对个股基本面的甄别将变得更加重要。韩亚证券研究员金善娥(音)指出,涉及大量制药企业的KOSDAQ市场“升降级制度”推迟至明年实施。她表示,机构投资者和个人投资者偏好的股票存在较大差异,由此可能形成难以解释的市值水平。鉴于仍需进一步观察该制度实施的可能性及影响,目前应更加关注各企业自身的基本面。
2026-10-05 19:46:33









