
主页搜索
搜索
选择时间
搜索范围
全部的
‘半导体价格’新闻 9个
-
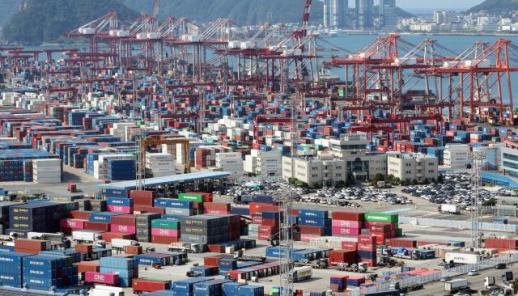 韩元贬值叠加国际油价下跌 韩国7月进口价格连续两个月下降
受韩元兑美元汇率下行及国际油价回落的双重影响,韩国7月进口价格指数连续第二个月下降。 韩国银行(央行)14日公布的数据显示,7月韩国进口物价指数(以2020年为基准)为160.09,环比下降1%。此前6月该指数环比大跌4.2%,创下2023年11月以来最大单月降幅;7月降幅虽有所收窄,但延续了下行趋势。 分品类来看,煤炭及石油制品环比下降3.9%,初级金属制品下降3.8%,计算机、电子及光学设备下降2.2%。具体品种中,原油价格下降4.8%,丙烷大跌25.2%,系统半导体价格下降9.9%。 央行分析指出,7月韩元汇率走弱及国际油价回落,共同拉低煤炭石油制品、初级金属制品等进口商品的价格。但若剔除汇率变动因素,以合同货币计价的进口价格环比上涨0.9%,表明进口价格的名义降幅主要由汇率因素驱动。 然而,韩国出口价格在半导体等产品带动下重新转涨。数据显示,7月韩国出口物价指数报190.65,环比上涨1%。尽管汇率贬值和油价下跌,但计算机、电子及光学设备价格持续攀升,带动整体出口价格走高,该类产品价格环比上涨4.8%,煤炭及石油制品同样上涨4.8%。 细分来看,计算机存储设备价格环比大涨17.6%,动态随机存取存储器(DRAM)上涨6.6%,柴油和石脑油分别上涨11.2%和6.2%。半导体出口景气持续支撑韩国整体出口表现。数据显示,7月出口数量指数同比上涨20%,已连续9个月保持同比正增长;出口金额指数更是同比大涨64.2%。 在出口价格涨幅明显超过进口价格的背景下,韩国贸易条件持续改善。7月净商品贸易条件指数达到118.17,同比上涨24.7%,创下2007年9月以来近18年10个月的新高,同比涨幅也创自1988年开始相关统计以来的最大纪录。 央行表示,半导体价格持续上涨扩大出口价格涨幅,而国际油价与汇率下行则收窄进口价格涨幅,两相叠加推动贸易条件大幅改善。这意味着韩国企业出口竞争力有所增强,对外购买力也随之提升。 此外,7月收入贸易条件指数报181.19,在净商品贸易条件指数与出口数量指数同步上升的带动下,同比大幅上涨49.7%。
2026-08-14 18:46:41 -
 半导体支撑的0.6%增长,需为未来做好准备
今年第二季度韩国经济较上一季度增长了0.6%。这一增幅是韩国银行最初预期的0.2%的三倍。继第一季度1.8%的增长后,连续两个季度保持增长,令人欣慰。在中东局势不稳、国际油价上涨以及美国的关税压力下,这一结果显示了我们经济的韧性。 然而,不应因增长数字而误判经济基础的稳固。这次增长的很大一部分是由半导体推动的。以半导体和机械设备为主的出口增长了1.4%,净出口将整体增长率提高了0.3个百分点。设备投资同样以半导体制造设备为支撑,半导体同时推动了出口、生产、投资和收入的增长。 相对而言,经济的其他方面仍然不稳定。尽管民间消费增长了0.4%,对增长贡献了0.2个百分点,这一积极因素背后却有政府支持、企业促销和股市上涨带来的资产效应的影响。消费恢复是否基于就业和工资的增长,还需进一步观察。建筑投资因土木工程不景气下降了0.2%,建筑业生产也减少了1.9%。石油化工、钢铁和汽车等主力产业在中国的低价攻势和美国的贸易压力下遭遇困难。 问题在于半导体市场并不会永远处于上升状态。半导体是典型的循环产业。当需求增加、价格上涨时,企业会扩大生产能力,但一旦供应超过需求,价格和投资就会急剧下滑。过去,韩国经济在半导体繁荣期增长率和税收同时上升,但一旦行业转折,出口、投资和财政也会同时受到冲击。当前的人工智能半导体繁荣可能会比以往持续更长时间,但周期本身并没有消失。 更重要的是,随着对半导体的依赖加大,经济的波动性也在加剧。半导体价格、全球大型科技公司的投资决策以及美中技术霸权竞争都可能导致国家增长率的波动。如果少数大企业的业绩改善未能充分扩散到中小企业、地方经济和家庭收入,出口的良好表现与实际经济感受之间的差距也将加大。尽管半导体表现良好,制造业和青年就业依然疲软的现实正是这一点的体现。 政府应当不仅仅享受半导体的繁荣,还需为下一轮下滑做好准备。当前的税收增长和出口良好应被用作产业结构转型的时间和资金。应加快在人工智能、生物、未来汽车、机器人、二次电池、造船和国防等领域拓展增长动力,同时加快石油化工和钢铁等传统产业的高附加值转型。提高服务业的生产力,为制造业冲击吸收提供就业基础的工作也至关重要。 在半导体产业内部,也需超越以存储器为中心的结构,提升系统半导体及材料、零部件、设备、设计和封装的竞争力。集中于特定品类和企业的成果必须扩展到整个产业生态系统,才能使半导体的繁荣转化为国家竞争力。研究开发、人才培养以及电力、水资源和输电网络的扩展也应在不受经济形势影响的长期计划下推进。 第二季度0.6%的增长无疑是好消息。然而,不能将半导体支撑的增长误认为是经济整体的复苏。繁荣终将结束。在半导体周期转折后,必须为能够持续增长的产业、内需和就业基础做好准备。真正的经济实力并不在于某一产业能多高,而在于当该产业下滑时,国家整体不受影响。
2026-07-23 23:16:00 -
 韩国央行行长:GDP差距转为正值的时间可能提前
韩国银行行长申贤松在16日表示,国内生产总值(GDP)差距转为正值的时间可能会提前。由于半导体价格上涨改善了贸易条件,推动了经济增长,因此在未来的货币政策判断中,将密切关注半导体价格的持续性。 申行长在16日的货币政策方向会议后举行的记者会上回答关于GDP差距转为正值的时间的问题时表示:“在上次的记者会上,我提到预计明年初会转为正值,但根据最近的情况,这个时间可能会提前。” 不过,他补充道:“由于GDP差距需要通过模型计算,目前尚未进行分析,结果出来后会进行说明。”GDP差距是指实际经济增长率与潜在增长率之间的差异。 申行长指出,半导体价格上涨改善了贸易条件,是他做出这一判断的背景。他表示:“GDP增长了3.8%,而国内总收入(GDI)增长了13.1%;这种差异是由于半导体价格上涨的影响大于出口量。” 他进一步强调:“未来这种情况能持续多久非常重要。”他认为,人工智能(AI)产业进入新阶段,半导体不仅是简单的出口商品,而是构建基于AI的经济的关键要素。 因此,他强调需要更加关注半导体价格。申行长指出:“我们必须仔细观察半导体价格本身,因为半导体价格影响贸易条件和GDI,并为韩国经济的长期增长和货币政策判断提供重要的启示。” 不过,他也提到:“市场上确认的一些半导体价格指数与国内企业实际交易的产品存在差异。”他表示,由于半导体大多通过长期合同交易,因此需要综合观察价格走势。
2026-07-16 21:08:00 -
 KOTRA暂停210亿韩元的‘AI贸易投资平台建设’项目,因缺乏大企业参与
KOTRA(韩国贸易投资振兴公社)210亿韩元规模的‘AI贸易投资平台建设’项目在投标截止前一天被暂停。尽管该项目曾为中小型软件行业打开了大企业参与的机会,但由于半导体价格上涨,项目最终回到了原点。 根据IT行业的消息,KOTRA于6日宣布暂停‘KOTRA智能贸易投资平台建设’项目的发包,距离提案截止日期7日仅剩一天。 该项目的主要内容是将贸易投资24、Buy Korea、Invest Korea等7个分散运营的系统整合为一个,并引入基于生成式人工智能(AI)、大语言模型(LLM)和搜索增强生成(RAG)的客户数据平台(CDP)。总预算为210亿韩元,项目周期为30个月,提案请求书(RFP)于5月15日公布。 该项目自发包阶段起就存在争议。根据《软件振兴法》第48条,三星SDS等互相出资限制企业集团的公司原则上禁止参与公共软件项目的投标。然而,KOTRA将该项目指定为不适合民间服务的‘其他安全’项目,从而创造了大企业参与的结构。业界对此表示担忧,认为这可能是公共软件采购市场向大企业中心化重组的信号。 KOTRA方面表示:“并不是暂停项目,而是由于最近半导体价格上涨等因素,系统运营所需的云服务费用高于预期,可能导致项目承包商面临损失。”并称“将对项目费用和任务进行现实调整后重新公告。” 根据市场调研机构DRAM Exchange的数据,PC用DDR4 8吉比特(Gb)固定交易价格从5月的20美元上涨至6月的21美元,而本月1日现货市场价格已达到36.10美元。服务器用DRAM在第二季度也预计上涨约20%。 然而,业界普遍认为,项目取消的最大原因是三星SDS撤回了投标。除了三星外,LG CNS等公司也早早拒绝了参与该项目。对于大企业而言,210亿韩元规模的项目利润不大,加上主要半导体价格的急剧上涨,成本压力加大,同时还需承担‘侵害中小企业市场’的舆论风险。 对此,KOTRA方面表示:“由于其他安全原因,经过合法程序解除对大企业的限制,并非针对特定企业的项目。”并称这是“为了防止发包机构和承包商双方的损失而采取的措施。” 尽管如此,受害者却是那些在截止日前准备提案的中小型和中型企业。通常,这类规模的公共软件项目在前期咨询和提案撰写等方面,每家企业的费用都在亿级以上。对于几乎完成提案准备的企业而言,投入的费用将完全打水漂。 项目的名分也变得苍白无力。KOTRA曾以7个平台各自运营、结构复杂、目前系统形态难以引入AI为理由,提出了整合项目的初衷。随着项目无期推迟,贸易投资平台的AI转型也随之停滞。 一位准备参与投标的中型企业人士表示:“许多中小型和中型企业在210亿韩元的预算下组成了财团参与投标,并在提案准备上投入了亿级资金。”并指出:“如果项目费用有问题,可以再次召开项目说明会,现实化预算。这种没有讨论的单方面取消通知是不可接受的。”
2026-07-14 17:56:00 -
 芯片通胀阴影下的消费者与企业困境
在半导体行业的繁荣期,数以亿计的奖金促使人们开始购买奢侈品和公寓。生成型人工智能(AI)热潮和数据中心的激增成为全球半导体企业创下天文数字业绩的支柱。这些企业的投资者也在不断增加。 对于“涓滴效应”的期待也在增加。期待税收增加的政府不断高呼“超额利润应当分享”,大家都在欢庆。然而,光明的背后却隐藏着更深的阴影。 全球的内存半导体企业大约有十家,其中三星电子、SK海力士和美光三家公司占据了市场的90%。而使用半导体作为必需部件的成品制造企业则数不胜数。这些企业都在因半导体价格上涨而利润急剧下降或担忧需求减少的情况下,纷纷提高产品价格。 通常,家电或IT设备在上市后,随着生产工艺的稳定和大规模生产,价格会下降,这符合经济学的“经验曲线”效应。然而,目前的半导体供应链扭曲打破了这一常识。 对于游戏主机而言,新机型的发布周期大约为6至7年。在第六年,通常会降低价格。然而,在这种情况下,索尼和微软却在“PlayStation 5”和“Xbox Series S”发布六年后提高了价格。 今年,任天堂推出了下一代游戏机“Switch 2”,由于半导体价格的急剧上涨,出厂价大幅上调,最近价格上涨了17%。 由于DRAM和NAND闪存价格的急剧上涨,半导体企业将生产重点转向利润率较高的AI服务器用高带宽内存(HBM)和高性能DDR5,导致用于PC、游戏机、汽车和普通家电的通用DRAM和NAND闪存的生产量急剧下降。 在供应减少的情况下,需求却依然存在,价格自然暴涨。全球成品制造商的部件规格中,内存所占的成本比例从原来的10%飙升至最高40%。 市场调研机构Gartner预测,主要制造商将因成本压力大幅削减低价产品线,市场上500美元以下的性价比笔记本电脑将消失。主要品牌的智能手机价格也必然超过100万元。 性价比产品的消失最终受害的将是消费者。企业为了生存提高价格,将成本转嫁给消费者,消费者不得不承担这些费用。 市场变化也不容忽视。通常,技术进步会降低家电和IT产品的价格,从而稳定整体消费者物价指数(CPI),成为“通缩因素”。然而,部件成本的上升却在结构上扭曲了宏观经济的消费者物价指数(CPI),并增强了下行刚性。考虑到物价的下行刚性,即使未来半导体价格稳定,成品价格也难以下降。 在这一过程中产生的不平衡问题相当严重。大企业和政府在繁荣中欢欣鼓舞,而中小IT企业却因成本压力而痛苦,消费者则因钱包缩水而关闭消费。与其说是涓滴效应,不如说是消费萎缩导致的长期衰退的可能性更高。 需要多元化供应链、为中小制造企业提供共生支持措施,以及管理芯片通胀引发的物价不稳定。必须消除因超繁荣而加重的阴影。如果放任不管,现在的超繁荣将很快成为制造业整体滞涨的回旋镖。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-30 20:12:00 -
 韩国银行总裁称今年经济增长率预测将上调
申贤松韩国银行总裁表示,韩国银行上个月提出的今年经济增长率预测可能会被上调。 据19日联合新闻报道,申总裁在当天下午于首尔中区某酒店举行的韩国金融学会定期学术大会晚宴上表示:“最近的初步数据显示,第一季度实际国内生产总值(GDP)增长率已从1.7%上调至1.8%。” 他还表示:“今年的年增长率预测也将机械性地从2.6%上调。” 申总裁强调,必须关注未剔除物价波动影响的名义GDP增长率。他指出:“在过去26年中,名义GDP增长率从未如此之高,这并非源于国内通货膨胀,而是由于出口价格急剧上涨。” 他补充道:“仅凭实际GDP难以充分解释当前经济状况,名义GDP作为能够反映国内经济状况的指标应受到关注。” 关于今年第一季度实际国内总收入(GDI)同比激增13.2%的情况,申总裁表示:“尽管油价大幅上涨,但贸易条件的改善最终是由于半导体价格的显著上涨。” 另外,新的预测将在8月27日发布。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-20 05:36:00 -
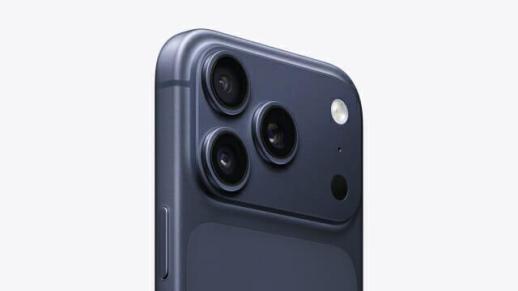 苹果iPhone 18 Pro或将涨至196万元,库克称“无法避免价格上涨”
苹果因人工智能(AI)服务器需求激增,决定提高主要设备的价格。 根据《华尔街日报》17日的报道,苹果首席执行官库克在采访中表示:“不幸的是,价格上涨是无法避免的。”他提到:“我们努力保护客户免受价格上涨的影响,但情况已变得不可持续。” 库克并未具体说明涨价的时间、幅度和对象,但预计下一个主要新产品发布将是9月份的iPhone 18系列,而Mac和iPad的价格可能会更早上涨。 这一决定与AI企业争夺内存半导体的竞争密切相关。谷歌、微软、Meta和亚马逊等大型科技公司正在扩大数据中心投资,自去年以来,DRAM和NAND闪存的价格分别上涨了4倍。DRAM用于应用程序运行的内存,而NAND闪存则用于存储照片和视频等数据。 市场研究机构TechInsights估计,如果苹果在保持现有盈利能力的情况下反映成本上涨,下一代iPhone Pro型号的价格可能会增加约270美元(约合41万元)。因此,iPhone 18 Pro的价格可能会高达1299美元(约合196万元)。 库克解释道:“尤其是用于AI服务器的高带宽内存(HBM)需求激增,使得消费者设备所需的DRAM供应变得困难。”他表示:“内存价格和供应必须恢复到合理水平,以满足消费者产品的需求。” DRAM市场由三星电子、SK海力士和美光主导。NAND闪存市场则有这三家公司以及东芝和闪迪等参与。摩根士丹利预测:“尽管企业正在扩张,但由于AI专用内存的生产优先,消费者用半导体的供应可能会比需求短缺多达15%。” 苹果表示,可能会利用其现金储备来扩大内存供应,但明确表示不会直接建设工厂。 库克最近形容半导体价格波动为“百年一遇的洪水”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 21:48:00 -
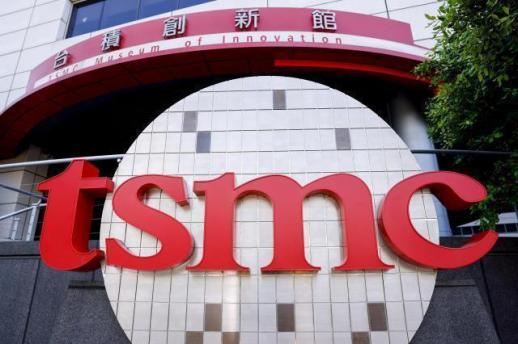 台积电暗示可能提高半导体价格,AI成本压力加大
世界最大的半导体代工厂台积电(TSMC)表示,可能会提高半导体价格。由于通货膨胀导致生产成本上升,加上人工智能(AI)半导体需求持续增长,先进半导体的价格压力正在加大。 台积电首席财务官(CFO)黄仁勋在6月9日接受英国BBC采访时表示:“通货膨胀导致成本增加”,并未排除价格上涨的可能性。不过,他强调“不会将价格急剧提高到‘四倍、五倍’的水平”。 黄CFO解释说,台积电将技术优势和制造能力等公司的价值反映在价格中。这意味着,除了成本上升外,部分先进工艺的价值也可能会体现在价格中。 台积电为全球企业如英伟达(NVIDIA)、超微(AMD)和苹果(Apple)等设计的先进半导体提供生产服务。台积电的价格上涨可能会提高AI数据中心和服务器的建设成本,并在长期内影响智能手机、笔记本电脑等电子产品的价格。 由于AI半导体需求激增,台积电正面临扩大生产能力的压力。台积电董事长魏哲家在最近的股东大会上表示:“满足客户需求需要时间。”据路透社报道,魏董事长表示,虽然希望在部件成本上升的情况下提高价格,但不会像内存厂商那样进行急剧的价格上涨。 台积电正在扩大其在美国亚利桑那州、日本、德国等地的海外生产基地。美国为了确保关键半导体供应链在国内,已要求台积电进行本地投资。台积电在美国的投资总额达到1650亿美元(约合252万亿韩元)。 然而,黄CFO表示,海外工厂的扩张并非出于地缘政治压力。他指出:“这是因为客户的需求,我们在台湾以外建立生产能力,并不是政府要求的决定。” 在可预见的未来,先进半导体生产的中心仍将留在台湾。黄CFO表示:“将半导体制造生态系统转移到美国可能需要五年、十年,甚至更长的时间。” 他还对AI泡沫论进行了澄清,表示:“我们将AI视为长期趋势,不仅与像英伟达这样的直接客户合作,还与运营大型数据中心的超大规模云服务商确认需求。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 23:00:00 -
 韩国4月出口物价创近28年新高 半导体与电子产品领涨
受半导体价格持续上涨带动,韩国4月出口物价继续大幅攀升,并创下近28年来最高水平。与此同时,受国际油价回落影响,进口物价则时隔10个月转为下降。 韩国银行(央行)15日发布的《进出口物价指数统计》显示,4月出口物价指数为187.4(以2020年=100为基准),较3月上涨7.1%,连续第10个月上升。 尽管环比涨幅较3月有所放缓,但同比涨幅由3月的29.5%扩大至40.8%,创下自1998年3月亚洲金融危机时期以来的最高水平,出口物价指数也升至1998年3月以来高位。 从品类来看,半导体相关产品成为主要推动力。其中,计算机、电子及光学设备价格上涨16.9%,化学产品上涨7.7%。细分产品中,DRAM上涨25%,计算机存储装置价格大涨71.4%,丙烯上涨23.6%。 央行物价统计团队负责人李文熙(音)表示,在韩元兑美元汇率上涨背景下,电子及半导体产品价格上升,带动整体出口物价继续走高,4月计算机、电子及光学设备出口物价指数达到198.30,为2010年8月以来最高水平。 对于后续走势,央行认为,出口物价仍将较大程度受到半导体价格变化影响,中长期来看半导体价格强势或将持续,但月度波动仍存在不确定性。 4月进口物价指数为168.12,较3月下降2.3%,为10个月来首次下滑,主要受国际油价回落影响。其中,原油等矿产品价格下降10.5%,带动整体进口物价回落。不过,煤炭及石油制品(6.2%)、一次金属制品(3.3%)等中间品(2.1%)价格仍有所上涨。数据显示,迪拜原油月均价格由3月的每桶128.52美元降至4月的105.70美元,环比下跌17.8%。 央行负责人表示,未来油价和汇率可能对进口物价形成下行压力,但中东局势持续紧张,原材料供应不确定性仍然存在,短期内进口物价走势仍较难判断。
2026-05-16 02:05:55
-
韩元贬值叠加国际油价下跌 韩国7月进口价格连续两个月下降
受韩元兑美元汇率下行及国际油价回落的双重影响,韩国7月进口价格指数连续第二个月下降。 韩国银行(央行)14日公布的数据显示,7月韩国进口物价指数(以2020年为基准)为160.09,环比下降1%。此前6月该指数环比大跌4.2%,创下2023年11月以来最大单月降幅;7月降幅虽有所收窄,但延续了下行趋势。 分品类来看,煤炭及石油制品环比下降3.9%,初级金属制品下降3.8%,计算机、电子及光学设备下降2.2%。具体品种中,原油价格下降4.8%,丙烷大跌25.2%,系统半导体价格下降9.9%。 央行分析指出,7月韩元汇率走弱及国际油价回落,共同拉低煤炭石油制品、初级金属制品等进口商品的价格。但若剔除汇率变动因素,以合同货币计价的进口价格环比上涨0.9%,表明进口价格的名义降幅主要由汇率因素驱动。 然而,韩国出口价格在半导体等产品带动下重新转涨。数据显示,7月韩国出口物价指数报190.65,环比上涨1%。尽管汇率贬值和油价下跌,但计算机、电子及光学设备价格持续攀升,带动整体出口价格走高,该类产品价格环比上涨4.8%,煤炭及石油制品同样上涨4.8%。 细分来看,计算机存储设备价格环比大涨17.6%,动态随机存取存储器(DRAM)上涨6.6%,柴油和石脑油分别上涨11.2%和6.2%。半导体出口景气持续支撑韩国整体出口表现。数据显示,7月出口数量指数同比上涨20%,已连续9个月保持同比正增长;出口金额指数更是同比大涨64.2%。 在出口价格涨幅明显超过进口价格的背景下,韩国贸易条件持续改善。7月净商品贸易条件指数达到118.17,同比上涨24.7%,创下2007年9月以来近18年10个月的新高,同比涨幅也创自1988年开始相关统计以来的最大纪录。 央行表示,半导体价格持续上涨扩大出口价格涨幅,而国际油价与汇率下行则收窄进口价格涨幅,两相叠加推动贸易条件大幅改善。这意味着韩国企业出口竞争力有所增强,对外购买力也随之提升。 此外,7月收入贸易条件指数报181.19,在净商品贸易条件指数与出口数量指数同步上升的带动下,同比大幅上涨49.7%。
2026-08-14 18:46:41 -
半导体支撑的0.6%增长,需为未来做好准备
今年第二季度韩国经济较上一季度增长了0.6%。这一增幅是韩国银行最初预期的0.2%的三倍。继第一季度1.8%的增长后,连续两个季度保持增长,令人欣慰。在中东局势不稳、国际油价上涨以及美国的关税压力下,这一结果显示了我们经济的韧性。 然而,不应因增长数字而误判经济基础的稳固。这次增长的很大一部分是由半导体推动的。以半导体和机械设备为主的出口增长了1.4%,净出口将整体增长率提高了0.3个百分点。设备投资同样以半导体制造设备为支撑,半导体同时推动了出口、生产、投资和收入的增长。 相对而言,经济的其他方面仍然不稳定。尽管民间消费增长了0.4%,对增长贡献了0.2个百分点,这一积极因素背后却有政府支持、企业促销和股市上涨带来的资产效应的影响。消费恢复是否基于就业和工资的增长,还需进一步观察。建筑投资因土木工程不景气下降了0.2%,建筑业生产也减少了1.9%。石油化工、钢铁和汽车等主力产业在中国的低价攻势和美国的贸易压力下遭遇困难。 问题在于半导体市场并不会永远处于上升状态。半导体是典型的循环产业。当需求增加、价格上涨时,企业会扩大生产能力,但一旦供应超过需求,价格和投资就会急剧下滑。过去,韩国经济在半导体繁荣期增长率和税收同时上升,但一旦行业转折,出口、投资和财政也会同时受到冲击。当前的人工智能半导体繁荣可能会比以往持续更长时间,但周期本身并没有消失。 更重要的是,随着对半导体的依赖加大,经济的波动性也在加剧。半导体价格、全球大型科技公司的投资决策以及美中技术霸权竞争都可能导致国家增长率的波动。如果少数大企业的业绩改善未能充分扩散到中小企业、地方经济和家庭收入,出口的良好表现与实际经济感受之间的差距也将加大。尽管半导体表现良好,制造业和青年就业依然疲软的现实正是这一点的体现。 政府应当不仅仅享受半导体的繁荣,还需为下一轮下滑做好准备。当前的税收增长和出口良好应被用作产业结构转型的时间和资金。应加快在人工智能、生物、未来汽车、机器人、二次电池、造船和国防等领域拓展增长动力,同时加快石油化工和钢铁等传统产业的高附加值转型。提高服务业的生产力,为制造业冲击吸收提供就业基础的工作也至关重要。 在半导体产业内部,也需超越以存储器为中心的结构,提升系统半导体及材料、零部件、设备、设计和封装的竞争力。集中于特定品类和企业的成果必须扩展到整个产业生态系统,才能使半导体的繁荣转化为国家竞争力。研究开发、人才培养以及电力、水资源和输电网络的扩展也应在不受经济形势影响的长期计划下推进。 第二季度0.6%的增长无疑是好消息。然而,不能将半导体支撑的增长误认为是经济整体的复苏。繁荣终将结束。在半导体周期转折后,必须为能够持续增长的产业、内需和就业基础做好准备。真正的经济实力并不在于某一产业能多高,而在于当该产业下滑时,国家整体不受影响。
2026-07-23 23:16:00 -
韩国央行行长:GDP差距转为正值的时间可能提前
韩国银行行长申贤松在16日表示,国内生产总值(GDP)差距转为正值的时间可能会提前。由于半导体价格上涨改善了贸易条件,推动了经济增长,因此在未来的货币政策判断中,将密切关注半导体价格的持续性。 申行长在16日的货币政策方向会议后举行的记者会上回答关于GDP差距转为正值的时间的问题时表示:“在上次的记者会上,我提到预计明年初会转为正值,但根据最近的情况,这个时间可能会提前。” 不过,他补充道:“由于GDP差距需要通过模型计算,目前尚未进行分析,结果出来后会进行说明。”GDP差距是指实际经济增长率与潜在增长率之间的差异。 申行长指出,半导体价格上涨改善了贸易条件,是他做出这一判断的背景。他表示:“GDP增长了3.8%,而国内总收入(GDI)增长了13.1%;这种差异是由于半导体价格上涨的影响大于出口量。” 他进一步强调:“未来这种情况能持续多久非常重要。”他认为,人工智能(AI)产业进入新阶段,半导体不仅是简单的出口商品,而是构建基于AI的经济的关键要素。 因此,他强调需要更加关注半导体价格。申行长指出:“我们必须仔细观察半导体价格本身,因为半导体价格影响贸易条件和GDI,并为韩国经济的长期增长和货币政策判断提供重要的启示。” 不过,他也提到:“市场上确认的一些半导体价格指数与国内企业实际交易的产品存在差异。”他表示,由于半导体大多通过长期合同交易,因此需要综合观察价格走势。
2026-07-16 21:08:00 -
KOTRA暂停210亿韩元的‘AI贸易投资平台建设’项目,因缺乏大企业参与
KOTRA(韩国贸易投资振兴公社)210亿韩元规模的‘AI贸易投资平台建设’项目在投标截止前一天被暂停。尽管该项目曾为中小型软件行业打开了大企业参与的机会,但由于半导体价格上涨,项目最终回到了原点。 根据IT行业的消息,KOTRA于6日宣布暂停‘KOTRA智能贸易投资平台建设’项目的发包,距离提案截止日期7日仅剩一天。 该项目的主要内容是将贸易投资24、Buy Korea、Invest Korea等7个分散运营的系统整合为一个,并引入基于生成式人工智能(AI)、大语言模型(LLM)和搜索增强生成(RAG)的客户数据平台(CDP)。总预算为210亿韩元,项目周期为30个月,提案请求书(RFP)于5月15日公布。 该项目自发包阶段起就存在争议。根据《软件振兴法》第48条,三星SDS等互相出资限制企业集团的公司原则上禁止参与公共软件项目的投标。然而,KOTRA将该项目指定为不适合民间服务的‘其他安全’项目,从而创造了大企业参与的结构。业界对此表示担忧,认为这可能是公共软件采购市场向大企业中心化重组的信号。 KOTRA方面表示:“并不是暂停项目,而是由于最近半导体价格上涨等因素,系统运营所需的云服务费用高于预期,可能导致项目承包商面临损失。”并称“将对项目费用和任务进行现实调整后重新公告。” 根据市场调研机构DRAM Exchange的数据,PC用DDR4 8吉比特(Gb)固定交易价格从5月的20美元上涨至6月的21美元,而本月1日现货市场价格已达到36.10美元。服务器用DRAM在第二季度也预计上涨约20%。 然而,业界普遍认为,项目取消的最大原因是三星SDS撤回了投标。除了三星外,LG CNS等公司也早早拒绝了参与该项目。对于大企业而言,210亿韩元规模的项目利润不大,加上主要半导体价格的急剧上涨,成本压力加大,同时还需承担‘侵害中小企业市场’的舆论风险。 对此,KOTRA方面表示:“由于其他安全原因,经过合法程序解除对大企业的限制,并非针对特定企业的项目。”并称这是“为了防止发包机构和承包商双方的损失而采取的措施。” 尽管如此,受害者却是那些在截止日前准备提案的中小型和中型企业。通常,这类规模的公共软件项目在前期咨询和提案撰写等方面,每家企业的费用都在亿级以上。对于几乎完成提案准备的企业而言,投入的费用将完全打水漂。 项目的名分也变得苍白无力。KOTRA曾以7个平台各自运营、结构复杂、目前系统形态难以引入AI为理由,提出了整合项目的初衷。随着项目无期推迟,贸易投资平台的AI转型也随之停滞。 一位准备参与投标的中型企业人士表示:“许多中小型和中型企业在210亿韩元的预算下组成了财团参与投标,并在提案准备上投入了亿级资金。”并指出:“如果项目费用有问题,可以再次召开项目说明会,现实化预算。这种没有讨论的单方面取消通知是不可接受的。”
2026-07-14 17:56:00 -
芯片通胀阴影下的消费者与企业困境
在半导体行业的繁荣期,数以亿计的奖金促使人们开始购买奢侈品和公寓。生成型人工智能(AI)热潮和数据中心的激增成为全球半导体企业创下天文数字业绩的支柱。这些企业的投资者也在不断增加。 对于“涓滴效应”的期待也在增加。期待税收增加的政府不断高呼“超额利润应当分享”,大家都在欢庆。然而,光明的背后却隐藏着更深的阴影。 全球的内存半导体企业大约有十家,其中三星电子、SK海力士和美光三家公司占据了市场的90%。而使用半导体作为必需部件的成品制造企业则数不胜数。这些企业都在因半导体价格上涨而利润急剧下降或担忧需求减少的情况下,纷纷提高产品价格。 通常,家电或IT设备在上市后,随着生产工艺的稳定和大规模生产,价格会下降,这符合经济学的“经验曲线”效应。然而,目前的半导体供应链扭曲打破了这一常识。 对于游戏主机而言,新机型的发布周期大约为6至7年。在第六年,通常会降低价格。然而,在这种情况下,索尼和微软却在“PlayStation 5”和“Xbox Series S”发布六年后提高了价格。 今年,任天堂推出了下一代游戏机“Switch 2”,由于半导体价格的急剧上涨,出厂价大幅上调,最近价格上涨了17%。 由于DRAM和NAND闪存价格的急剧上涨,半导体企业将生产重点转向利润率较高的AI服务器用高带宽内存(HBM)和高性能DDR5,导致用于PC、游戏机、汽车和普通家电的通用DRAM和NAND闪存的生产量急剧下降。 在供应减少的情况下,需求却依然存在,价格自然暴涨。全球成品制造商的部件规格中,内存所占的成本比例从原来的10%飙升至最高40%。 市场调研机构Gartner预测,主要制造商将因成本压力大幅削减低价产品线,市场上500美元以下的性价比笔记本电脑将消失。主要品牌的智能手机价格也必然超过100万元。 性价比产品的消失最终受害的将是消费者。企业为了生存提高价格,将成本转嫁给消费者,消费者不得不承担这些费用。 市场变化也不容忽视。通常,技术进步会降低家电和IT产品的价格,从而稳定整体消费者物价指数(CPI),成为“通缩因素”。然而,部件成本的上升却在结构上扭曲了宏观经济的消费者物价指数(CPI),并增强了下行刚性。考虑到物价的下行刚性,即使未来半导体价格稳定,成品价格也难以下降。 在这一过程中产生的不平衡问题相当严重。大企业和政府在繁荣中欢欣鼓舞,而中小IT企业却因成本压力而痛苦,消费者则因钱包缩水而关闭消费。与其说是涓滴效应,不如说是消费萎缩导致的长期衰退的可能性更高。 需要多元化供应链、为中小制造企业提供共生支持措施,以及管理芯片通胀引发的物价不稳定。必须消除因超繁荣而加重的阴影。如果放任不管,现在的超繁荣将很快成为制造业整体滞涨的回旋镖。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-30 20:12:00 -
韩国银行总裁称今年经济增长率预测将上调
申贤松韩国银行总裁表示,韩国银行上个月提出的今年经济增长率预测可能会被上调。 据19日联合新闻报道,申总裁在当天下午于首尔中区某酒店举行的韩国金融学会定期学术大会晚宴上表示:“最近的初步数据显示,第一季度实际国内生产总值(GDP)增长率已从1.7%上调至1.8%。” 他还表示:“今年的年增长率预测也将机械性地从2.6%上调。” 申总裁强调,必须关注未剔除物价波动影响的名义GDP增长率。他指出:“在过去26年中,名义GDP增长率从未如此之高,这并非源于国内通货膨胀,而是由于出口价格急剧上涨。” 他补充道:“仅凭实际GDP难以充分解释当前经济状况,名义GDP作为能够反映国内经济状况的指标应受到关注。” 关于今年第一季度实际国内总收入(GDI)同比激增13.2%的情况,申总裁表示:“尽管油价大幅上涨,但贸易条件的改善最终是由于半导体价格的显著上涨。” 另外,新的预测将在8月27日发布。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-20 05:36:00 -
苹果iPhone 18 Pro或将涨至196万元,库克称“无法避免价格上涨”
苹果因人工智能(AI)服务器需求激增,决定提高主要设备的价格。 根据《华尔街日报》17日的报道,苹果首席执行官库克在采访中表示:“不幸的是,价格上涨是无法避免的。”他提到:“我们努力保护客户免受价格上涨的影响,但情况已变得不可持续。” 库克并未具体说明涨价的时间、幅度和对象,但预计下一个主要新产品发布将是9月份的iPhone 18系列,而Mac和iPad的价格可能会更早上涨。 这一决定与AI企业争夺内存半导体的竞争密切相关。谷歌、微软、Meta和亚马逊等大型科技公司正在扩大数据中心投资,自去年以来,DRAM和NAND闪存的价格分别上涨了4倍。DRAM用于应用程序运行的内存,而NAND闪存则用于存储照片和视频等数据。 市场研究机构TechInsights估计,如果苹果在保持现有盈利能力的情况下反映成本上涨,下一代iPhone Pro型号的价格可能会增加约270美元(约合41万元)。因此,iPhone 18 Pro的价格可能会高达1299美元(约合196万元)。 库克解释道:“尤其是用于AI服务器的高带宽内存(HBM)需求激增,使得消费者设备所需的DRAM供应变得困难。”他表示:“内存价格和供应必须恢复到合理水平,以满足消费者产品的需求。” DRAM市场由三星电子、SK海力士和美光主导。NAND闪存市场则有这三家公司以及东芝和闪迪等参与。摩根士丹利预测:“尽管企业正在扩张,但由于AI专用内存的生产优先,消费者用半导体的供应可能会比需求短缺多达15%。” 苹果表示,可能会利用其现金储备来扩大内存供应,但明确表示不会直接建设工厂。 库克最近形容半导体价格波动为“百年一遇的洪水”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-18 21:48:00 -
台积电暗示可能提高半导体价格,AI成本压力加大
世界最大的半导体代工厂台积电(TSMC)表示,可能会提高半导体价格。由于通货膨胀导致生产成本上升,加上人工智能(AI)半导体需求持续增长,先进半导体的价格压力正在加大。 台积电首席财务官(CFO)黄仁勋在6月9日接受英国BBC采访时表示:“通货膨胀导致成本增加”,并未排除价格上涨的可能性。不过,他强调“不会将价格急剧提高到‘四倍、五倍’的水平”。 黄CFO解释说,台积电将技术优势和制造能力等公司的价值反映在价格中。这意味着,除了成本上升外,部分先进工艺的价值也可能会体现在价格中。 台积电为全球企业如英伟达(NVIDIA)、超微(AMD)和苹果(Apple)等设计的先进半导体提供生产服务。台积电的价格上涨可能会提高AI数据中心和服务器的建设成本,并在长期内影响智能手机、笔记本电脑等电子产品的价格。 由于AI半导体需求激增,台积电正面临扩大生产能力的压力。台积电董事长魏哲家在最近的股东大会上表示:“满足客户需求需要时间。”据路透社报道,魏董事长表示,虽然希望在部件成本上升的情况下提高价格,但不会像内存厂商那样进行急剧的价格上涨。 台积电正在扩大其在美国亚利桑那州、日本、德国等地的海外生产基地。美国为了确保关键半导体供应链在国内,已要求台积电进行本地投资。台积电在美国的投资总额达到1650亿美元(约合252万亿韩元)。 然而,黄CFO表示,海外工厂的扩张并非出于地缘政治压力。他指出:“这是因为客户的需求,我们在台湾以外建立生产能力,并不是政府要求的决定。” 在可预见的未来,先进半导体生产的中心仍将留在台湾。黄CFO表示:“将半导体制造生态系统转移到美国可能需要五年、十年,甚至更长的时间。” 他还对AI泡沫论进行了澄清,表示:“我们将AI视为长期趋势,不仅与像英伟达这样的直接客户合作,还与运营大型数据中心的超大规模云服务商确认需求。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-10 23:00:00 -
韩国4月出口物价创近28年新高 半导体与电子产品领涨
受半导体价格持续上涨带动,韩国4月出口物价继续大幅攀升,并创下近28年来最高水平。与此同时,受国际油价回落影响,进口物价则时隔10个月转为下降。 韩国银行(央行)15日发布的《进出口物价指数统计》显示,4月出口物价指数为187.4(以2020年=100为基准),较3月上涨7.1%,连续第10个月上升。 尽管环比涨幅较3月有所放缓,但同比涨幅由3月的29.5%扩大至40.8%,创下自1998年3月亚洲金融危机时期以来的最高水平,出口物价指数也升至1998年3月以来高位。 从品类来看,半导体相关产品成为主要推动力。其中,计算机、电子及光学设备价格上涨16.9%,化学产品上涨7.7%。细分产品中,DRAM上涨25%,计算机存储装置价格大涨71.4%,丙烯上涨23.6%。 央行物价统计团队负责人李文熙(音)表示,在韩元兑美元汇率上涨背景下,电子及半导体产品价格上升,带动整体出口物价继续走高,4月计算机、电子及光学设备出口物价指数达到198.30,为2010年8月以来最高水平。 对于后续走势,央行认为,出口物价仍将较大程度受到半导体价格变化影响,中长期来看半导体价格强势或将持续,但月度波动仍存在不确定性。 4月进口物价指数为168.12,较3月下降2.3%,为10个月来首次下滑,主要受国际油价回落影响。其中,原油等矿产品价格下降10.5%,带动整体进口物价回落。不过,煤炭及石油制品(6.2%)、一次金属制品(3.3%)等中间品(2.1%)价格仍有所上涨。数据显示,迪拜原油月均价格由3月的每桶128.52美元降至4月的105.70美元,环比下跌17.8%。 央行负责人表示,未来油价和汇率可能对进口物价形成下行压力,但中东局势持续紧张,原材料供应不确定性仍然存在,短期内进口物价走势仍较难判断。
2026-05-16 02:05:55









