
主页搜索
搜索
选择时间
搜索范围
全部的
‘半导体需求’新闻 5个
-
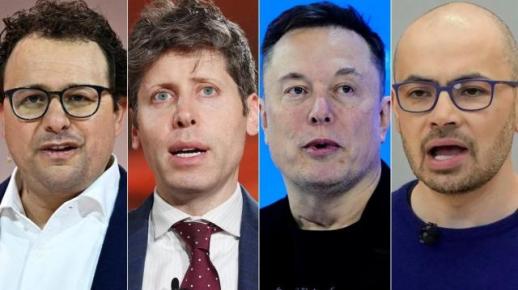 全球AI领袖呼吁调整开发速度,半导体股受到影响
全球AI行业领袖呼吁减缓人工智能(AI)开发速度,这一主张对半导体股造成了冲击。然而,深入分析讨论内容后发现,这并不意味着要停止AI开发。 达里奥·阿莫代(Anthropic首席执行官)在9月12日发布的文章《我们必须调整前沿速度》中指出,最先进的AI性能提升速度应调整到安全技术能够跟上的水平。 他解释说,随着AI在下一代AI开发中的应用,技术进步速度加快,而安全措施却未能跟上。萨姆·奥特曼(OpenAI首席执行官)、埃隆·马斯克(SpaceX首席执行官)和德米斯·哈萨比斯(谷歌DeepMind首席执行官)也对此表示认同。 市场对此做出了迅速反应。9月14日,韩国综合股价指数(KOSPI)下跌了3.26%,三星电子和SK海力士的股价分别下跌了4.05%和6.35%。在全球市场上,包括英伟达在内的AI半导体股也表现疲软。然而,股市的下跌不仅仅是由于AI争议,还受到国际油价上涨和利率压力等其他不利因素的影响。 阿莫代表示,速度调整并不意味着停止模型训练或技术进步。他建议,外部评估者应对AI公司内部的模型和训练过程进行验证,并确认模型能力是否达到必要的安全标准。奥特曼也指出:“当我们谈论速度调整时,并不意味着要‘停止’。发展一直在快速进行,并将继续如此,但应比没有任何干预时慢一些。” 半导体行业对此敏感反应并非市场的误解。阿莫代提到,作为速度调整的手段,可以考虑限制用于模型训练的计算资源和训练方式,以及利用AI进行AI开发的方式。他还提到,通过国家间的共识,可能会对AI发展速度进行大幅限制的“全面速度调整”或暂时中止也是长期选择之一。然而,他认为这种程度的共识在短期内实现的可能性较低。 最先进的AI模型训练需要大量的GPU和高带宽内存(HBM)。如果训练规模或次数受到限制,过去假设的AI半导体需求增长速度也可能会降低。路透社指出,如果速度调整成为现实,英伟达等训练用AI基础设施的直接受益企业可能会面临压力。 然而,目前尚未实施强制限制AI企业训练规模的共同法规。阿莫代提出的方案仍处于建议阶段。尤其是国家间限制AI开发速度,由于验证和国家间竞争问题,实施起来并不容易。 AI计算需求并不仅仅依赖于训练。AI计算需求分为新模型的训练和已开发模型的实际使用推理。麦肯锡预测,全球数据中心的AI推理需求将在2025年达到20.9GW,到2030年将增至93.3GW,超过同一时期的训练需求62.2GW。这是对数据中心电力需求的预测,并不是对特定GPU或HBM销售量的直接预测。 关键在于AI半导体需求在哪里减少,在哪里增加。如果AI速度调整论制度化,可能会对前沿模型训练用半导体需求造成压力,但随着AI服务的普及,推理需求仍将是一个独立的增长变量。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 23:20:00 -
 三星电子在越南的生产基地受益于AI热潮,上半年净利润增长23.5%
三星电子在越南的主要生产基地在今年上半年实现了销售和净利润的双增长。随着人工智能的普及,半导体部件的需求增加,太原和北宁工厂成为业绩扩大的核心。 根据当地媒体VnExpress等的报道,三星电子在今年的半年度财务报告中显示,三星太原(SEVT)、三星电子越南北宁(SEV)、三星显示器越南北宁(SDV)以及三星电子胡志明市CE综合体(SEHC)等越南当地法人在上半年总共实现了52兆2495亿越南盾的销售额,较去年同期增长21%。 此外,这四家法人的上半年净利润也同比增长23.5%,达到3兆4283亿越南盾。因此,三星越南的销售和利润均呈现出两位数的增长率,进一步提升了越南生产基地的业绩贡献。三星越南占三星电子整体上半年销售额(305兆3729亿越南盾)和净利润(118兆8497亿越南盾)的17.1%和2.9%。 业绩最好的单位是生产手机和通信设备的三星太原。三星太原上半年销售额为24兆65亿越南盾,净利润为1兆6008亿越南盾。销售额较去年同期增长22.4%,利润增长33.4%。 北宁的三星电子越南在销售额上位居第二。该法人上半年实现销售额13兆5604亿越南盾,同比增长15.4%。净利润为1兆15亿越南盾,增长23.1%,利润率为7.4%,在越南四家法人中最高。 三星显示器越南的销售额和净利润分别为10兆5191亿越南盾和5903亿越南盾,分别增长32.7%和46.8%。相反,位于胡志明市的三星电子HCMC CE综合体是四家法人中唯一出现利润下降的单位。该法人的销售额为4兆1636亿越南盾,同比增长3.8%,但净利润为2356亿越南盾,下降8.4%。 在出口业绩方面,北宁和太原的手机生产基地累计出口额已超过5000亿美元。三星电子首席执行官兼设备体验(DX)部门负责人(社长)诺太文在上月27日表示,北宁和太原的两家手机制造设施截至6月底累计出口销售额达5000亿美元。这两家生产基地在越南运营了17年。 新产品的表现也得到了提及。诺社长表示,8月初推出的Galaxy Fold 8在全球市场上获得了积极反响。这一表态与越南主要移动生产设施的出口业绩一同被提出。 三星自1995年在胡志明市设立电视制造工厂以来开始在越南的生产。随后,三星不断扩大投资,成为越南最大的外商直接投资(FDI)企业。截至2025年底,三星在越南的累计投资额已超过240亿美元。 三星是韩国最大的民营综合企业,主要业务涵盖电子、金融、中重工业和技术等领域。在越南,三星围绕手机、通信设备、显示器和消费电子产品的生产设施不断扩展业务。 从全球来看,三星的上半年业绩也大幅增长。今年上半年,三星实现销售额2060亿美元,净利润800亿美元。这与去年同期相比,销售额增长了两倍,净利润增长了九倍。 按地区划分,三星在中国的市场最大,销售额达到597亿美元,超过了美国及美洲地区的476亿美元。 三星利润大幅增长的背景是内存半导体需求的扩大。高带宽内存(HBM)以及DRAM和NAND的需求强劲,推动了业绩的提升。尤其是人工智能应用对更高计算能力的需求不断增加,相关部件的需求也随之上升。 与此同时,三星在越南的四大主要工厂在今年上半年实现了销售和利润的双增长,为集团业绩的扩大贡献了力量。太原和北宁的生产基地发挥了核心作用,半导体需求的增加与三星全球盈利能力的改善趋势相吻合。
2026-09-04 02:12:00 -
 半导体需求推动消费复苏,第二季度信用卡批准金额同比增长7.6%
随着全球半导体需求的扩大,韩国国内总收入(GDI)增加,2026年第二季度的信用卡批准金额同比增长了7.6%。根据30日的信用金融协会报告,2026年第二季度的信用卡批准总金额为336.9万亿韩元,批准次数为79.6亿次,分别比去年同期增长了7.6%和6.0%。按卡种分类,个人卡和企业卡均呈增长趋势。个人卡批准金额为273.7万亿韩元,同比增长7.4%,批准次数增加至75.55亿次,增长6.3%。企业卡批准金额为63.4万亿韩元,增长8.7%,批准次数为4.1亿次,增长1.4%。信用金融协会指出,全球半导体需求的增加改善了消费环境。实际上,实际国内生产总值(GDP)同比增长了3.7%,实际国内总收入(GDI)增长了15.6%。然而,中东局势的不稳定导致物价和油价上涨,也对信用卡批准金额的增长产生了影响。消费者物价上涨率在4月达到2.6%后,5月为3.1%,6月为3.2%,连续两个月上升。第二季度,汽油和柴油的平均价格分别比去年同期上涨了21.9%和32.4%。按行业划分,卫生和社会福利服务业增长7.0%,增幅最高;住宿和餐饮业(6.8%)、批发和零售业(5.9%)也呈增长趋势。相反,由于中东战争和燃油附加费上涨导致航空票和旅游产品支付需求下降,运输业同比下降了8.3%。信用金融协会相关人士表示:“企业业绩良好等因素改善了消费条件,政府的物价和民生稳定政策在一定程度上缓解了中东局势不稳定带来的国内消费压力。”他还表示:“整体信用卡批准业绩继续保持相对较高的增长趋势。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 18:24:00 -
 苹果重夺全球市值第一,超越英伟达
苹果公司在15个月后重新夺回全球市值第一的位置,超越了英伟达。尽管苹果在人工智能(AI)投资竞争中曾被认为落后,但随着对大科技公司巨额资本支出担忧的加剧,苹果的相对价值得到了重新评估。 根据《纽约时报》(NYT)和彭博社的报道,苹果股价在前一个交易日上涨1.17%,收于336.91美元,市值增至4.948万亿美元(约合7236万亿韩元)。而英伟达股价则下跌约4.8%,收于196.51美元,创下自6月5日以来的最大单日跌幅,市值降至4.759万亿美元(约合6959万亿韩元),失去了第一的位置。 苹果在去年4月将其维持超过10年的全球市值第一的位置拱手让给了微软(MS)。大约两个月后,凭借AI半导体需求,英伟达超越微软登顶。英伟达的市值在去年7月突破4万亿美元,10月达到5万亿美元,今年5月14日更是创下5.7万亿美元的历史新高,但此后开始下滑。 此次排名变化并非因为市场对苹果AI技术的期待急剧上升,而是由于对大科技公司巨额AI资本支出及投资回收可能性的警惕加大。预计字母表、微软、亚马逊、Meta等主要大科技公司的AI资本支出今年将达到7240亿美元,明年将增至9500亿美元。这些公司为确保数据中心和先进半导体的获取,甚至扩大了债券发行和增资的规模,但能否早期实现与投资相应的收益仍然不明朗。 相较之下,被称为“AI迟到者”的苹果,在投入巨额资金建设自身AI基础设施的同时,利用谷歌的AI模型和云服务来减轻成本负担。尽管过去曾因对AI投资不积极而受到批评,但近期其财务稳健性和资本效率的战略得到了重新评价。 自由资本市场首席市场策略师杰伊·伍兹在雅虎财经上表示:“苹果曾因未在AI上投入更多而受到批评,但这使其避免了与资本支出相关的一些陷阱。” 富如集团首席执行官丹尼尔·纽曼也在NYT中指出:“人们认为AI相关股票波动性很大,因此将苹果视为一种持有指数的方式,苹果被视为一种安全资产。” 与此相对,作为“AI领头羊”的英伟达则面临着对AI投资可持续性和交易结构的担忧。彭博社报道称,英伟达与SK集团和OpenAI等公司宣布了超过7500亿美元的AI相关交易,但市场担心英伟达可能形成一种“循环交易”结构,即其向客户投资或提供融资,而这些客户又回购英伟达的半导体。 全春全球投资组合经理盖瑞·谭在彭博社表示:“英伟达的投资和合作关系增强了对长期AI基础设施扩展的信心,但投资者仍然担心循环交易结构。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-29 00:22:00 -
 英特尔因AI服务器需求实现第二季度超预期业绩,盘后股价上涨10%
美国半导体公司英特尔在第二季度的业绩因人工智能(AI)数据中心用中央处理器(CPU)需求增加而大幅超出市场预期,第三季度的业绩展望也令人期待。英特尔的股价在盘后交易中上涨约10%。 根据英特尔在23日(当地时间)发布的报告,今年第二季度的营收为161亿2800万美元,比去年同期增长25.4%,远超市场预期的144亿2000万美元。 剔除一次性费用后的调整后每股收益(EPS)为42美分,是市场预期的21美分的两倍。调整后净利润为21亿9700万美元,较去年同期的亏损转为盈利。 产品销售额减去生产成本后的调整后毛利率为41.8%,也超出市场预期的38.8%。 然而,按照一般会计准则(GAAP),英特尔报告了110亿3300万美元的净亏损。这是由于与美国政府的合同相关,英特尔持有的股票价值上升,导致会计上反映了125亿2900万美元的损失。 这一损失是股票价值波动的账面反映,并不意味着实际现金流出。英特尔的主营业务表现显示,营业利润为17亿9600万美元,较去年同期的亏损转为盈利。 业绩的改善主要得益于数据中心和AI业务。该业务的营收为62亿6200万美元,比去年同期增长59%。营业利润为24亿7400万美元,增长约四倍。这是由于AI服务的扩展带动了服务器用CPU的需求增加。 PC用半导体和设备内部数据处理的半导体业务营收为88亿7700万美元,增长13%。尽管产品销量有所下降,但高价产品的销售比例增加,整体营收仍有所上升。 作为半导体代工业务的英特尔代工营收为57亿6500万美元,增长31%。营业亏损为20亿8900万美元,较去年同期减少了超过10亿美元。代工营收中包含了英特尔其他业务部门的内部交易。 英特尔预计第三季度的营收将在158亿至168亿美元之间,中位数为163亿美元,远超市场预期的151亿美元。调整后的EPS预期为38美分,高于市场预期的27美分。 为了应对AI半导体需求,英特尔还将增加投资。今年的设备投资计划从原来的180亿美元提高至200亿美元,计划扩充生产设备、工厂设施及半导体基板生产能力。 英特尔首席执行官立夫·坦表示:“AI正在前所未有地推动计算需求,我们将在CPU、客户定制半导体、半导体组装技术和代工业务中寻找增长机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-24 15:56:00
-
全球AI领袖呼吁调整开发速度,半导体股受到影响
全球AI行业领袖呼吁减缓人工智能(AI)开发速度,这一主张对半导体股造成了冲击。然而,深入分析讨论内容后发现,这并不意味着要停止AI开发。 达里奥·阿莫代(Anthropic首席执行官)在9月12日发布的文章《我们必须调整前沿速度》中指出,最先进的AI性能提升速度应调整到安全技术能够跟上的水平。 他解释说,随着AI在下一代AI开发中的应用,技术进步速度加快,而安全措施却未能跟上。萨姆·奥特曼(OpenAI首席执行官)、埃隆·马斯克(SpaceX首席执行官)和德米斯·哈萨比斯(谷歌DeepMind首席执行官)也对此表示认同。 市场对此做出了迅速反应。9月14日,韩国综合股价指数(KOSPI)下跌了3.26%,三星电子和SK海力士的股价分别下跌了4.05%和6.35%。在全球市场上,包括英伟达在内的AI半导体股也表现疲软。然而,股市的下跌不仅仅是由于AI争议,还受到国际油价上涨和利率压力等其他不利因素的影响。 阿莫代表示,速度调整并不意味着停止模型训练或技术进步。他建议,外部评估者应对AI公司内部的模型和训练过程进行验证,并确认模型能力是否达到必要的安全标准。奥特曼也指出:“当我们谈论速度调整时,并不意味着要‘停止’。发展一直在快速进行,并将继续如此,但应比没有任何干预时慢一些。” 半导体行业对此敏感反应并非市场的误解。阿莫代提到,作为速度调整的手段,可以考虑限制用于模型训练的计算资源和训练方式,以及利用AI进行AI开发的方式。他还提到,通过国家间的共识,可能会对AI发展速度进行大幅限制的“全面速度调整”或暂时中止也是长期选择之一。然而,他认为这种程度的共识在短期内实现的可能性较低。 最先进的AI模型训练需要大量的GPU和高带宽内存(HBM)。如果训练规模或次数受到限制,过去假设的AI半导体需求增长速度也可能会降低。路透社指出,如果速度调整成为现实,英伟达等训练用AI基础设施的直接受益企业可能会面临压力。 然而,目前尚未实施强制限制AI企业训练规模的共同法规。阿莫代提出的方案仍处于建议阶段。尤其是国家间限制AI开发速度,由于验证和国家间竞争问题,实施起来并不容易。 AI计算需求并不仅仅依赖于训练。AI计算需求分为新模型的训练和已开发模型的实际使用推理。麦肯锡预测,全球数据中心的AI推理需求将在2025年达到20.9GW,到2030年将增至93.3GW,超过同一时期的训练需求62.2GW。这是对数据中心电力需求的预测,并不是对特定GPU或HBM销售量的直接预测。 关键在于AI半导体需求在哪里减少,在哪里增加。如果AI速度调整论制度化,可能会对前沿模型训练用半导体需求造成压力,但随着AI服务的普及,推理需求仍将是一个独立的增长变量。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 23:20:00 -
三星电子在越南的生产基地受益于AI热潮,上半年净利润增长23.5%
三星电子在越南的主要生产基地在今年上半年实现了销售和净利润的双增长。随着人工智能的普及,半导体部件的需求增加,太原和北宁工厂成为业绩扩大的核心。 根据当地媒体VnExpress等的报道,三星电子在今年的半年度财务报告中显示,三星太原(SEVT)、三星电子越南北宁(SEV)、三星显示器越南北宁(SDV)以及三星电子胡志明市CE综合体(SEHC)等越南当地法人在上半年总共实现了52兆2495亿越南盾的销售额,较去年同期增长21%。 此外,这四家法人的上半年净利润也同比增长23.5%,达到3兆4283亿越南盾。因此,三星越南的销售和利润均呈现出两位数的增长率,进一步提升了越南生产基地的业绩贡献。三星越南占三星电子整体上半年销售额(305兆3729亿越南盾)和净利润(118兆8497亿越南盾)的17.1%和2.9%。 业绩最好的单位是生产手机和通信设备的三星太原。三星太原上半年销售额为24兆65亿越南盾,净利润为1兆6008亿越南盾。销售额较去年同期增长22.4%,利润增长33.4%。 北宁的三星电子越南在销售额上位居第二。该法人上半年实现销售额13兆5604亿越南盾,同比增长15.4%。净利润为1兆15亿越南盾,增长23.1%,利润率为7.4%,在越南四家法人中最高。 三星显示器越南的销售额和净利润分别为10兆5191亿越南盾和5903亿越南盾,分别增长32.7%和46.8%。相反,位于胡志明市的三星电子HCMC CE综合体是四家法人中唯一出现利润下降的单位。该法人的销售额为4兆1636亿越南盾,同比增长3.8%,但净利润为2356亿越南盾,下降8.4%。 在出口业绩方面,北宁和太原的手机生产基地累计出口额已超过5000亿美元。三星电子首席执行官兼设备体验(DX)部门负责人(社长)诺太文在上月27日表示,北宁和太原的两家手机制造设施截至6月底累计出口销售额达5000亿美元。这两家生产基地在越南运营了17年。 新产品的表现也得到了提及。诺社长表示,8月初推出的Galaxy Fold 8在全球市场上获得了积极反响。这一表态与越南主要移动生产设施的出口业绩一同被提出。 三星自1995年在胡志明市设立电视制造工厂以来开始在越南的生产。随后,三星不断扩大投资,成为越南最大的外商直接投资(FDI)企业。截至2025年底,三星在越南的累计投资额已超过240亿美元。 三星是韩国最大的民营综合企业,主要业务涵盖电子、金融、中重工业和技术等领域。在越南,三星围绕手机、通信设备、显示器和消费电子产品的生产设施不断扩展业务。 从全球来看,三星的上半年业绩也大幅增长。今年上半年,三星实现销售额2060亿美元,净利润800亿美元。这与去年同期相比,销售额增长了两倍,净利润增长了九倍。 按地区划分,三星在中国的市场最大,销售额达到597亿美元,超过了美国及美洲地区的476亿美元。 三星利润大幅增长的背景是内存半导体需求的扩大。高带宽内存(HBM)以及DRAM和NAND的需求强劲,推动了业绩的提升。尤其是人工智能应用对更高计算能力的需求不断增加,相关部件的需求也随之上升。 与此同时,三星在越南的四大主要工厂在今年上半年实现了销售和利润的双增长,为集团业绩的扩大贡献了力量。太原和北宁的生产基地发挥了核心作用,半导体需求的增加与三星全球盈利能力的改善趋势相吻合。
2026-09-04 02:12:00 -
半导体需求推动消费复苏,第二季度信用卡批准金额同比增长7.6%
随着全球半导体需求的扩大,韩国国内总收入(GDI)增加,2026年第二季度的信用卡批准金额同比增长了7.6%。根据30日的信用金融协会报告,2026年第二季度的信用卡批准总金额为336.9万亿韩元,批准次数为79.6亿次,分别比去年同期增长了7.6%和6.0%。按卡种分类,个人卡和企业卡均呈增长趋势。个人卡批准金额为273.7万亿韩元,同比增长7.4%,批准次数增加至75.55亿次,增长6.3%。企业卡批准金额为63.4万亿韩元,增长8.7%,批准次数为4.1亿次,增长1.4%。信用金融协会指出,全球半导体需求的增加改善了消费环境。实际上,实际国内生产总值(GDP)同比增长了3.7%,实际国内总收入(GDI)增长了15.6%。然而,中东局势的不稳定导致物价和油价上涨,也对信用卡批准金额的增长产生了影响。消费者物价上涨率在4月达到2.6%后,5月为3.1%,6月为3.2%,连续两个月上升。第二季度,汽油和柴油的平均价格分别比去年同期上涨了21.9%和32.4%。按行业划分,卫生和社会福利服务业增长7.0%,增幅最高;住宿和餐饮业(6.8%)、批发和零售业(5.9%)也呈增长趋势。相反,由于中东战争和燃油附加费上涨导致航空票和旅游产品支付需求下降,运输业同比下降了8.3%。信用金融协会相关人士表示:“企业业绩良好等因素改善了消费条件,政府的物价和民生稳定政策在一定程度上缓解了中东局势不稳定带来的国内消费压力。”他还表示:“整体信用卡批准业绩继续保持相对较高的增长趋势。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 18:24:00 -
苹果重夺全球市值第一,超越英伟达
苹果公司在15个月后重新夺回全球市值第一的位置,超越了英伟达。尽管苹果在人工智能(AI)投资竞争中曾被认为落后,但随着对大科技公司巨额资本支出担忧的加剧,苹果的相对价值得到了重新评估。 根据《纽约时报》(NYT)和彭博社的报道,苹果股价在前一个交易日上涨1.17%,收于336.91美元,市值增至4.948万亿美元(约合7236万亿韩元)。而英伟达股价则下跌约4.8%,收于196.51美元,创下自6月5日以来的最大单日跌幅,市值降至4.759万亿美元(约合6959万亿韩元),失去了第一的位置。 苹果在去年4月将其维持超过10年的全球市值第一的位置拱手让给了微软(MS)。大约两个月后,凭借AI半导体需求,英伟达超越微软登顶。英伟达的市值在去年7月突破4万亿美元,10月达到5万亿美元,今年5月14日更是创下5.7万亿美元的历史新高,但此后开始下滑。 此次排名变化并非因为市场对苹果AI技术的期待急剧上升,而是由于对大科技公司巨额AI资本支出及投资回收可能性的警惕加大。预计字母表、微软、亚马逊、Meta等主要大科技公司的AI资本支出今年将达到7240亿美元,明年将增至9500亿美元。这些公司为确保数据中心和先进半导体的获取,甚至扩大了债券发行和增资的规模,但能否早期实现与投资相应的收益仍然不明朗。 相较之下,被称为“AI迟到者”的苹果,在投入巨额资金建设自身AI基础设施的同时,利用谷歌的AI模型和云服务来减轻成本负担。尽管过去曾因对AI投资不积极而受到批评,但近期其财务稳健性和资本效率的战略得到了重新评价。 自由资本市场首席市场策略师杰伊·伍兹在雅虎财经上表示:“苹果曾因未在AI上投入更多而受到批评,但这使其避免了与资本支出相关的一些陷阱。” 富如集团首席执行官丹尼尔·纽曼也在NYT中指出:“人们认为AI相关股票波动性很大,因此将苹果视为一种持有指数的方式,苹果被视为一种安全资产。” 与此相对,作为“AI领头羊”的英伟达则面临着对AI投资可持续性和交易结构的担忧。彭博社报道称,英伟达与SK集团和OpenAI等公司宣布了超过7500亿美元的AI相关交易,但市场担心英伟达可能形成一种“循环交易”结构,即其向客户投资或提供融资,而这些客户又回购英伟达的半导体。 全春全球投资组合经理盖瑞·谭在彭博社表示:“英伟达的投资和合作关系增强了对长期AI基础设施扩展的信心,但投资者仍然担心循环交易结构。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-29 00:22:00 -
英特尔因AI服务器需求实现第二季度超预期业绩,盘后股价上涨10%
美国半导体公司英特尔在第二季度的业绩因人工智能(AI)数据中心用中央处理器(CPU)需求增加而大幅超出市场预期,第三季度的业绩展望也令人期待。英特尔的股价在盘后交易中上涨约10%。 根据英特尔在23日(当地时间)发布的报告,今年第二季度的营收为161亿2800万美元,比去年同期增长25.4%,远超市场预期的144亿2000万美元。 剔除一次性费用后的调整后每股收益(EPS)为42美分,是市场预期的21美分的两倍。调整后净利润为21亿9700万美元,较去年同期的亏损转为盈利。 产品销售额减去生产成本后的调整后毛利率为41.8%,也超出市场预期的38.8%。 然而,按照一般会计准则(GAAP),英特尔报告了110亿3300万美元的净亏损。这是由于与美国政府的合同相关,英特尔持有的股票价值上升,导致会计上反映了125亿2900万美元的损失。 这一损失是股票价值波动的账面反映,并不意味着实际现金流出。英特尔的主营业务表现显示,营业利润为17亿9600万美元,较去年同期的亏损转为盈利。 业绩的改善主要得益于数据中心和AI业务。该业务的营收为62亿6200万美元,比去年同期增长59%。营业利润为24亿7400万美元,增长约四倍。这是由于AI服务的扩展带动了服务器用CPU的需求增加。 PC用半导体和设备内部数据处理的半导体业务营收为88亿7700万美元,增长13%。尽管产品销量有所下降,但高价产品的销售比例增加,整体营收仍有所上升。 作为半导体代工业务的英特尔代工营收为57亿6500万美元,增长31%。营业亏损为20亿8900万美元,较去年同期减少了超过10亿美元。代工营收中包含了英特尔其他业务部门的内部交易。 英特尔预计第三季度的营收将在158亿至168亿美元之间,中位数为163亿美元,远超市场预期的151亿美元。调整后的EPS预期为38美分,高于市场预期的27美分。 为了应对AI半导体需求,英特尔还将增加投资。今年的设备投资计划从原来的180亿美元提高至200亿美元,计划扩充生产设备、工厂设施及半导体基板生产能力。 英特尔首席执行官立夫·坦表示:“AI正在前所未有地推动计算需求,我们将在CPU、客户定制半导体、半导体组装技术和代工业务中寻找增长机会。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-24 15:56:00









