
主页搜索
搜索
选择时间
搜索范围
全部的
‘双职工’新闻 8个
-
 新婚夫妇贷款增加:三亿以上贷款比例八年增四倍
结婚五年内的初婚新婚夫妇的贷款余额中位数在八年内增长超过130%。特别是三亿元以上的高额贷款比例显著增加,拥有住房的新婚夫妇的贷款规模更大。 根据国家数据处国家统计门户(KOSIS)28日的数据显示,2024年初婚新婚夫妇的贷款余额中位数为1亿7900万元,比去年增长5.0%。与2016年开始统计时的7778万元相比,增长了130.1%。 贷款余额包括第一、第二金融领域的家庭贷款和个人企业的企业贷款。中位数是指有贷款余额的夫妇按余额大小排列时位于中间的数值。 初婚新婚夫妇的贷款余额中位数在2017年为9000万元,2018年为1亿元。随后,随着房地产市场的上升,2021年超过1亿5000万元,2022年达到1亿6000万元,2023年为1亿7051万元。 随着贷款规模的扩大,拥有高额贷款的新婚夫妇比例也显著增加。三亿元以上贷款的初婚新婚夫妇比例从2016年的5.3%增至2024年的24.0%,增长超过四倍。 相反,小额贷款的比例有所下降。1000万元以下贷款的比例在同一时期从8.8%降至4.6%,1000万至3000万元以下的比例从14.7%降至5.7%,3000万至5000万元以下的比例从12.1%降至5.6%。这表明新婚夫妇的贷款规模已从小额贷款转向高额贷款。 根据是否拥有住房,差异也很明显。2024年,拥有住房的初婚新婚夫妇的贷款余额中位数为2亿2824万元,比未拥有住房的夫妇的1亿4160万元多出8664万元。 三亿元以上贷款的比例,拥有住房的夫妇为33.2%,而未拥有住房的夫妇为16.7%,几乎是两倍。拥有住房的新婚夫妇的贷款余额中位数从2016年的1亿1200万元在八年内翻了一番。 新婚夫妇所拥有住房的价值上升也与贷款规模的扩大有关。居住在首尔的有住房新婚夫妇中,拥有住房的公告价格总额超过6000万元的比例从2015年的5.9%上升至2024年的31.4%。 根据是否双职工,贷款规模也有所不同。2024年,双职工新婚夫妇的贷款余额中位数为1亿9800万元,比单职工夫妇的1亿5787万元多出4013万元。三亿元以上贷款的比例,双职工为28.0%,超过单职工的18.8%。 有子女的新婚夫妇的贷款余额中位数为1亿8826万元,超过无子女夫妇的1亿6950万元。三亿元以上贷款的比例,有子女夫妇为26.8%,高于无子女夫妇的21.1%。 在新婚夫妇的贷款负担加重的情况下,利率水平也是一个变量。韩国银行在7月和8月连续提高基准利率,基准利率已升至3.0%。今年8月的新发放贷款基准的COFIX为年3.18%,与上月持平,但在4月至7月连续四个月上升,创下2024年12月以来的最高水平。 由于新婚夫妇积累收入和资产的时间相对较短,贷款规模的扩大可能会导致利率波动带来的利息负担加重。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-28 18:12:00 -
 育儿与工作并重的理想妻子形象引发争议
搞笑艺人李宣敏提到的妻子形象和婚姻观引发了部分社区的争议。 在28日的一个女性主社区中,李宣敏在YouTube节目《汝矣岛育退俱乐部》中的发言被重新关注。 当时,李宣敏谈到他理想中的女性形象,并提到了自己的姐姐们。他表示:“看到我的姐姐们一边育儿一边在工厂工作和打工,我觉得这样的女人很好。如果需要育儿,我会全心投入。我觉得这反而很好。” 听到这番话,郭范表示:“既要顾家又要照顾自己的工作,还要在外面赚钱,家里所有的事情都要……”,对此表示为难。山姆·海明顿也回应道:“啊,这太贪心了。” 李宣敏再次提到自己的姐姐们,解释道:“我们的三姐和二姐在抚养两个侄子时,还为了给家里补贴,偶尔打工和在工厂工作……” 对此,郭范笑着说:“我明白了,你分手的原因。” 随后,李宣敏表示:“其实不赚钱也没关系,但我觉得努力生活的样子很有吸引力。”对此,宋哈彬反问:“意志重要吗?” 李宣敏回答:“意志。”郭范则再次提到之前举的姐姐们的例子,表示:“我刚才最毛骨悚然的地方是,工作也可以不工作,但我们的姐姐们却一边抚养两个孩子一边在工厂工作……” 李宣敏还向制作组做出希望编辑该部分的手势。 随后,李宣敏说:“当妈妈可能就是这样吧。不是有‘家长的力量’这样的说法吗?”郭范指出:“也有不是这样的妈妈。”李宣敏也回应:“对,确实有不是这样的妈妈。” 尽管如此,李宣敏仍表示:“但她们一定会把所有的爱都投入到孩子身上。”对此,宋哈彬反应道:“哇,强迫母性情感?” 斯利皮也调侃道:“如果叫姨妈,那可就麻烦了。要是岳母来帮忙照顾孩子,那可就大事了。” 随后,讨论转向了祭祀和节日。李宣敏解释道:“祭祀是韩国传统的……”,接着说:“中秋节实际上已经消失好几年了,而春节还是会进行祭祀。”并问道:“难道这有什么错吗?” 该视频再次传播后,女性主社区对李宣敏的发言进行了批评。 网友们表示:“一般人看到家人辛苦生活的样子,应该不会希望妻子也过得一样,而是希望自己的妻子不要受苦吧。”、“感觉在寻找愿意为家庭牺牲的附属品,真奇怪。他自己是否也付出同样的努力呢?”、“我看到我妈妈和姐姐也这样做,才意识到这就是全部。”等反应。 在YouTube评论中也出现了负面反应。 网友们留言:“看到那些辛苦的姐姐们,难道没有感到心疼吗?”、“听到姐姐们一边抚养两个孩子一边在工厂工作,竟然会觉得希望自己的妻子也这样,真是无法理解。”、“难道是让人奉献到死吗?”、“自己在举行婚礼的同时也在举行葬礼。”等评论。 部分人指出,李宣敏的发言反映了对女性同时要求双职工、育儿和家务劳动的传统性别角色认知。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-29 03:00:00 -
 "结婚登记,推迟更有利?"……贷款、申请、税务分析
即将于明年下半年结婚的20多岁后期的A先生决定举办婚礼,但推迟结婚登记。这是因为无房者的实际需求者政策金融产品——保姆贷款的收入要求。未婚者如果年收入在7000万韩元以下可以申请,但已登记的新婚家庭则需要夫妻合并年收入在8500万韩元以下。A先生和配偶都是上班族,登记结婚的瞬间就超过了收入标准。在考虑无法利用政策贷款的负担时,自7月7日以来,阿金e保姆贷款的基本利率根据到期时间为年4.90%至5.20%。A先生了解到的年6.37%的商业银行住房抵押贷款与2400万韩元的本金相比,简单计算年利息差异约为353万韩元。实际负担金额根据贷款到期和还款方式、优惠利率而有所不同,但结婚登记与否可能导致数百万韩元的金融费用差异。像A先生一样,虽然举办了婚礼,但推迟结婚登记的夫妻并不少。这是因为结婚登记后,夫妻的收入、债务、住房拥有历史会一起考虑,可能会超过某些政策贷款或住房支持标准。根据30日国家数据处的统计,去年登记结婚的24万326对中,实际结婚后超过一年才登记的夫妻有4万7096对,占19.6%。这一比例从2020年的12.8%上升至2021年的14.6%、2022年的15.3%、2023年的16.8%,到去年达到了19.6%。结婚登记不仅是简单的行政程序,还成为影响贷款额度、申请资格和税务的理财变量。即将结婚的准夫妻需要综合考虑各自的收入、债务、住房拥有历史、购房和生育计划,来判断登记的时机。并非一味推迟登记就有利,夫妻的情况可能使得婚后能够获得的优惠更大。 利用政策贷款需先确认合并收入A先生如果夫妻的合并收入超过政策贷款标准,推迟结婚登记可能更有利。代表性的产品包括支持购房资金的垫脚石贷款和保姆贷款,以及支持租房资金的支撑贷款。垫脚石贷款的普通家庭夫妻合并年收入标准为6000万韩元以下,首次购房者和有两个以上孩子的家庭为7000万韩元,新婚家庭为8500万韩元以下。新婚夫妻专用的支撑租房贷款同样是夫妻合并年收入7500万韩元以下的家庭为对象。结婚前只考虑一个人的收入,但结婚后会合并配偶的收入,可能会超过标准。首次购房的优惠也需根据产品进行比较。首次保姆贷款要求夫妻双方都没有住房拥有历史。如果准夫妻中有一人曾拥有住房,结婚登记后另一方也可能无法利用首次保姆贷款。一般保姆贷款最高可获得3亿6000万韩元,但首次购房者最高可利用4亿2000万韩元。住房抵押认可比例(LTV)首次购房者最高可适用80%,因此贷款能力存在差异。但首都圈或限制区域的住房适用限额可能会有所不同。申请与政策贷款标准不同。即使配偶在婚前拥有住房并处置过,或有中签记录,也不会限制申请者本人的新婚夫妻、首次特别供应资格,制度已得到改善。因此,仅凭一方的过去住房拥有历史来推迟结婚登记是否有利于申请并不能一概而论。 合并收入、申请、税务婚后可能更有利相反,若是想购买价格高于政策贷款对象的住房的双职工夫妻,结婚登记后合并收入可能更有利。在商业银行住房抵押贷款审查中,将配偶作为共同借款人合并收入,可能会增加贷款能力。总债务本金偿还比率(DSR)是指年收入中金融机构贷款的本金和利息偿还额所占的比例。收入增加可能会扩大贷款额度,但配偶的现有贷款也会一起反映,因此实际的利弊因夫妻而异。如果有生育计划,可以考虑新生儿特例贷款。该产品与结婚登记与否无关,而是以贷款接收日为基准,需在2年内出生或收养。用于购房的新生儿特例垫脚石贷款对住房价格在9亿韩元以下的住房最高可支持4亿韩元,新生儿特例支撑贷款在首都圈标准下对保证金5亿韩元以下的住房最高可支持2亿4000万韩元。双职工家庭合并年收入在2亿韩元以下均可申请。准备申请的无房准夫妻,通过结婚登记获得新婚夫妻特别供应资格可能更有利。新婚夫妻特别供应对象为结婚期限在7年以内的无房家庭成员。最近,拥有2岁以下子女的出生家庭的特别供应机会也有所扩大。但从结婚登记之日起,新婚夫妻特别供应资格的期限开始。如果当下难以筹集分期付款,或希望地区的供应计划较远,则需要综合考虑申请时间和资金筹集时间来决定登记时机。各自拥有一套住房的准夫妻,婚姻合并特例可能成为结婚登记的优势。虽然因结婚暂时成为两套住房者,但在结婚之日起10年内,首先转让的住房在满足一定条件下可被认定为一户一宅。转让金额在12亿韩元以下可享受免税优惠,原则上需持有超过2年。最终,结婚登记的利弊并非由单一标准决定。如果需要政策贷款,则需考虑夫妻合并收入和住房拥有历史;如果利用商业银行贷款,则需将两人的收入和债务一起计算。申请、出产计划以及各自拥有住房的处置时机也需考虑。西江大学商学院教授徐志勇表示:“结婚惩罚的根源在于家庭单位收入和资产的合并设计未能跟上双职工和居住费用的现实。”他强调:“未来即使结婚和生育也应尽量减少损失,可能的话实现微小的净收益,应根据个人标准、生命周期和地区居住费用,综合模拟税务、贷款和申请,设计政策。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 02:36:10 -
 反对声音不断,反映现实的房产投资视频被删除
综合频道主播赵秀彬介绍后辈主播反浦新建公寓入驻过程的视频因被指责为“与现实脱节的理财美化”,最终导致视频被删除。 26日,YouTube频道“赵秀彬TV”发布了题为“积少成多买下反浦新建公寓”的视频。视频中,赵秀彬拜访后辈主播,询问反浦新建公寓的入驻过程。 赵秀彬在视频中提到:“主播的工资并不高”,“我们是双职工”,“短时间内买下反浦新建入驻权,有没有什么帮助的方法?” 后辈回答:“我就是储蓄。”当赵秀彬问:“没有进行股票投资或加密货币吗?”后辈表示:“没有。” 然而,视频发布后,评论区对资金筹集过程的现实性提出了质疑。 一位网友指出:“即使保守估计购入价为1.6亿韩元,首付款为1600万韩元,剩余款项至少需要9至10亿韩元的自有资金。考虑到购置税、中介费和重建额外分担金,至少需要12亿韩元的资金,仅靠储蓄是难以理解的。” 接着他补充道:“丈夫的收入、现有资产、贷款、租赁保证金、父母支持等都必须存在,数字才能成立。‘积少成多’的说法不如说最初的自有资金是如何筹集的更令人好奇。” 对此,赵秀彬在评论中回应:“我们是双职工,工作时间也很长,进行了长期的指数投资。在政策收紧之前买了房,居住成本也尽量降低。”并表示:“父母的帮助也有,但并不超出社会常识的水平。” 然而,这一解释反而引发了更大的争议。 视频中后辈表示“没有进行股票投资”,但评论中却提到“进行了长期的指数投资”,引发了前后不一致的质疑。 随后,赵秀彬修改了评论:“股票投资是在购房和还贷的同时进行的,并非单纯的指数投资。”但她补充道:“与能力出众的丈夫双职工,且在房价上涨之前购房,过着极度节俭的生活,丈夫承担了艰难的工作以增加资产。”并表示:“如今购房难,大家的心态似乎也变得紧张。”这些内容引发了持续的批评。 之后,频道的制作人发布了道歉声明。 制作人表示:“由于专注于家居概念,未能充分传达想要表达的价值和背景,虽然希望展示出参与者的勤奋生活和投资哲学,但在编辑过程中传达得与初衷有所不同。” 然而,网友们质疑:“为什么是制作人而不是参与者道歉?”“问题不在于编辑,而在于解释。” 随着争议的持续,该视频最终被删除。 在线上,有人评论:“如果一开始就解释父母的帮助和实际资金结构,没人会有意见。”、“缩略图上写着‘积少成多’,但核心资金来源却始终没有说明。”、“强调储蓄,结果在澄清中又提到投资和父母支持。”、“如果通过借贷购房,连还贷都很吃力,投资的解释更让人难以理解。”、“删除越多,信任感越低。”
2026-07-27 17:56:00 -
 30至40岁夫妻中60%为双职工家庭,单身家庭连续两年超过800万
根据国家数据处的2025年双职工家庭就业现状调查,去年30至40岁夫妻中有10对中就有6对为双职工家庭。此外,单身家庭连续两年超过800万,创下历史新高。 数据显示,去年有配偶的家庭为1265万户,比前一年减少了2万2000户,其中双职工家庭为615万3000户,较去年增加了6万7000户。配偶家庭中双职工家庭的比例为48.6%,较去年上升了0.6个百分点。 在双职工家庭中,同居双职工家庭为529万3000户,较去年增加了6万2000户。同居双职工家庭的比例为86.0%,较去年上升了0.1个百分点。 从家庭主的年龄来看,双职工家庭中50至59岁有188万7000户,60岁以上有170万1000户,40至49岁有162万4000户。 在有配偶的家庭中,双职工家庭的比例在30至39岁为63.3%,在40至49岁为61.3%。 有18岁以下子女的配偶家庭为378万5000户,比去年减少了15万3000户。根据最小子女的年龄,双职工家庭中7至12岁有85万9000户,6岁以下有75万7000户,13至17岁有67万2000户。 有18岁以下子女的双职工家庭的平均每周工作时间为38.6小时,比去年减少了0.4小时。其中男性为42.1小时,女性为35.1小时。 单身家庭的规模连续两年超过800万,创下历史最大规模。去年单身家庭为821万5000户,比前一年增加了21万2000户,其中就业家庭为519万8000户,比去年增加了9万8000户。 按年龄划分,单身就业家庭中30至39岁有128万6000户,60岁以上有126万1000户,15至29岁有92万5000户。单身家庭中就业家庭的比例在30至39岁为87.0%,在40至49岁为82.1%。 他们的工资水平分布为:200万至300万韩元以下占29.5%,300万至400万韩元以下占26.4%。平均每周工作时间为37.7小时。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-19 02:12:00 -
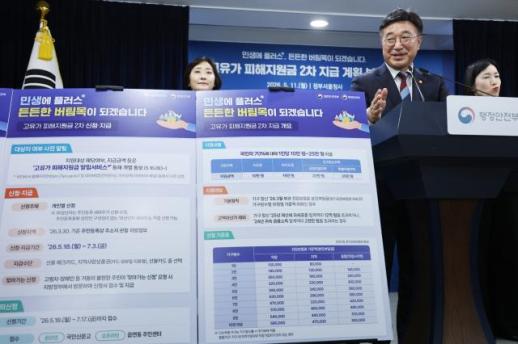 政府将向70%低收入群体发放第二轮高油价补助金
政府决定为缓解因高油价带来的生活费用负担,向约3600万名收入最低的70%国民发放第二轮补助金,按地区差异最高可达25万韩元。 政府于11日在政府首尔厅舍举行了相关部门联合简报会,宣布了这一计划。申请时间为从18日到7月3日。 补助金将根据居住地区的不同而有所差异。首都圈为10万韩元,非首都圈为15万韩元,人口减少地区优待为20万韩元,特别支持地区为25万韩元。 高资产者不在补助范围内……以健康保险费为标准筛选低收入群体 补助对象为收入最低的70%国民,但一定标准以上的高资产者将被排除在外。家庭去年财产税的课税标准总额超过12亿韩元或2024年金融收入超过2000万韩元的,将不在补助范围内。 家庭标准原则上以2023年3月30日的居民登记表上同一家庭为准,但即使地址不同,健康保险的被抚养人配偶和子女也被视为同一家庭。双职工夫妇原则上为不同家庭,但在保险费合并有利的情况下,也可适用同一家庭的标准。 筛选标准为2023年3月征收的健康保险费个人负担金。根据家庭成员数和加入类型的标准,筛选出收入最低的70%。 例如,单职工的职工家庭,1人家庭月收入在13万韩元以下,2人家庭在14万韩元以下的将成为补助对象。地区加入者1人家庭为8万韩元,2人家庭为12万韩元以下的标准适用。但为了不让多收入者家庭处于不利地位,适用比单职工标准多1名家庭成员的标准。 通过信用卡、地方货币发放……使用期限至8月底 补助金可选择通过信用卡、地方爱心商品券或预付卡领取。通过卡片申请的,次日将充值,并在支付时优先扣除。 手机或卡型地方爱心商品券可通过地方自治体的应用程序或官网申请,纸质商品券和预付卡可在乡镇行政福利中心领取。 申请的第一周,将根据出生年份的末尾数字实施线上线下的分日制。使用区域限制在居住地的管辖地方自治体,发放的补助金需在8月31日前使用。 使用地点限制在年销售额30亿韩元以下的商店,但加油站不受销售规模限制。相反,在线购物商城和娱乐场所等将限制使用。 政府将通过国民信访中心和行政福利中心接受异议申请。申请时间为7月17日之前,为了方便行动不便的老年人等,政府还将提供“上门申请服务”。 尹浩中行政安全部部长表示:“此次第二轮高油价补助金将减轻因高油价、高物价、高汇率而遭受困扰的国民负担,并成为恢复萎缩消费的契机。”他还表示:“将全力以赴确保申请和使用过程中的便利。”
2026-05-11 23:29:15 -
 政府将于明日公布第二轮高油价补助金标准,房地产持有家庭或被排除在外
政府将于11日公布第二轮高油价补助金的发放对象标准。补助金将发放给全国收入下限70%的家庭,但高额金融资产或房地产持有家庭将可能被排除在外。由于高油价的长期化导致交通费和物流费负担加重,政府计划采取有针对性的补助措施,以减轻弱势群体和中低收入家庭的生活负担。 根据10日行政安全部的消息,政府将在11日公布第二轮高油价补助金的发放对象标准和申请方式,并计划于18日至7月3日接受申请。第二轮补助金的发放对象为全国收入下限70%的家庭。根据居住地区的不同,补助金额将有所差异。居住在首都圈的居民每人将获得10万韩元,而非首都圈的居民将获得15万韩元。政府指定的人口减少地区中的优待支持地区居民将分别获得20万韩元,特别支持地区居民将获得25万韩元。 政府将利用健康保险费标准来筛选发放对象。与去年民生恢复消费券发放时类似,将根据家庭健康保险费的个人负担总额来判断收入水平。健康保险费在一定程度上反映了职工和地区加入者的收入和财产信息,因此被用作短期内筛选大规模补助对象的行政标准。 然而,此次补助金的筛选标准预计将比去年的消费券更加严格。去年第二轮民生恢复消费券的发放对象为收入下限90%的家庭,而此次高油价补助金的发放对象则缩小至收入下限70%。因此,健康保险费的标准线也可能会降低。一些中高收入家庭即使去年获得了消费券,这次也可能被排除在外。 政府还将制定高额资产家庭的排除标准。考虑到仅通过健康保险费来确定发放对象可能导致低收入家庭却拥有大量金融资产或房地产的家庭获得补助金,政府计划应用单独的排除标准。去年消费券发放时,若家庭财产税的课税标准总额超过1.2亿韩元或金融收入总额超过2000万韩元,则该家庭所有成员均被排除在外。这次也可能会采用类似的高额资产家庭排除标准。 预计将引入对单身家庭和双职工家庭的特例。单身家庭中青年和老年人比例较高,收入结构与一般多人口家庭不同。仅通过健康保险费来统一判断,可能无法充分反映实际生活条件。政府正在考虑为单身家庭制定单独的标准。 双职工家庭可能会适用增加家庭成员数的特例。去年消费券发放时,2人双职工家庭实际上被按3人家庭标准来判断。双职工家庭的收入相对较高,但育儿、交通和住房费用的负担也较重,因此采取了这一措施。 此次补助金还考虑到高油价负担在不同地区的差异。公共交通便利的首都圈每人发放10万韩元,而非首都圈则发放15万韩元,支持金额更高。汽车依赖度高、出行距离长的地区,油费负担更为显著。人口减少地区的补助金最高可达25万韩元,以增强地区平衡支持的性质。 此前,政府已向基本生活保障者、低收入家庭和单亲家庭等发放了第一轮补助金。第一轮补助金的申请于8日截止,发放率为91.2%。行政安全部计划允许在第一轮申请期间未能申请的弱势群体在第二轮发放期间进行补充申请。 政府将在11日公布的具体标准中,预计将包括健康保险费标准、家庭成员数的计算方式、双职工和单身家庭特例、高额资产家庭排除标准、申请程序和发放方式等。补助对象的判定可能以家庭为单位,申请方式将可能采用线上与线下窗口相结合的方式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 12:40:14 -
 双职工家庭育有学龄前子女,时间贫困率超50%
研究显示,超过一半的双职工家庭因育有学龄前子女而面临“时间贫困”。由于育儿和家务负担,导致休闲和睡眠时间不足。韩国劳动研究院分析了20至64岁夫妻家庭的时间使用情况,发现有子女的家庭比无子女的家庭每天多出49分钟的义务时间,而自由时间少41分钟。这主要是由于无偿劳动增加所致。研究表明,子女年龄越小,时间压力越大。育有学龄前子女的家庭,自由时间贫困率为35.3%,休闲和社交时间贫困率为23.9%,睡眠不足率为26.6%。双职工家庭的时间贫困更为严重,自由时间贫困率为25.2%,是单职工家庭的两倍多。尤其是双职工且育有学龄前子女的家庭,自由时间贫困率高达51.1%。劳动研究院专家郑贤尚指出,“在育儿高峰期,双职工家庭的可支配时间急剧减少。”性别差异也很明显,双职工家庭中女性的无偿劳动负担更重,自由时间和休闲时间更受限制。育有学龄前子女的双职工女性,自由时间贫困率为64.7%。专家建议,政策应重点支持育有学龄前子女的双职工家庭,扩大育儿服务的可及性,并鼓励男性参与育儿,以缓解时间负担的不平衡。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-04 23:24:00
-
新婚夫妇贷款增加:三亿以上贷款比例八年增四倍
结婚五年内的初婚新婚夫妇的贷款余额中位数在八年内增长超过130%。特别是三亿元以上的高额贷款比例显著增加,拥有住房的新婚夫妇的贷款规模更大。 根据国家数据处国家统计门户(KOSIS)28日的数据显示,2024年初婚新婚夫妇的贷款余额中位数为1亿7900万元,比去年增长5.0%。与2016年开始统计时的7778万元相比,增长了130.1%。 贷款余额包括第一、第二金融领域的家庭贷款和个人企业的企业贷款。中位数是指有贷款余额的夫妇按余额大小排列时位于中间的数值。 初婚新婚夫妇的贷款余额中位数在2017年为9000万元,2018年为1亿元。随后,随着房地产市场的上升,2021年超过1亿5000万元,2022年达到1亿6000万元,2023年为1亿7051万元。 随着贷款规模的扩大,拥有高额贷款的新婚夫妇比例也显著增加。三亿元以上贷款的初婚新婚夫妇比例从2016年的5.3%增至2024年的24.0%,增长超过四倍。 相反,小额贷款的比例有所下降。1000万元以下贷款的比例在同一时期从8.8%降至4.6%,1000万至3000万元以下的比例从14.7%降至5.7%,3000万至5000万元以下的比例从12.1%降至5.6%。这表明新婚夫妇的贷款规模已从小额贷款转向高额贷款。 根据是否拥有住房,差异也很明显。2024年,拥有住房的初婚新婚夫妇的贷款余额中位数为2亿2824万元,比未拥有住房的夫妇的1亿4160万元多出8664万元。 三亿元以上贷款的比例,拥有住房的夫妇为33.2%,而未拥有住房的夫妇为16.7%,几乎是两倍。拥有住房的新婚夫妇的贷款余额中位数从2016年的1亿1200万元在八年内翻了一番。 新婚夫妇所拥有住房的价值上升也与贷款规模的扩大有关。居住在首尔的有住房新婚夫妇中,拥有住房的公告价格总额超过6000万元的比例从2015年的5.9%上升至2024年的31.4%。 根据是否双职工,贷款规模也有所不同。2024年,双职工新婚夫妇的贷款余额中位数为1亿9800万元,比单职工夫妇的1亿5787万元多出4013万元。三亿元以上贷款的比例,双职工为28.0%,超过单职工的18.8%。 有子女的新婚夫妇的贷款余额中位数为1亿8826万元,超过无子女夫妇的1亿6950万元。三亿元以上贷款的比例,有子女夫妇为26.8%,高于无子女夫妇的21.1%。 在新婚夫妇的贷款负担加重的情况下,利率水平也是一个变量。韩国银行在7月和8月连续提高基准利率,基准利率已升至3.0%。今年8月的新发放贷款基准的COFIX为年3.18%,与上月持平,但在4月至7月连续四个月上升,创下2024年12月以来的最高水平。 由于新婚夫妇积累收入和资产的时间相对较短,贷款规模的扩大可能会导致利率波动带来的利息负担加重。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-28 18:12:00 -
育儿与工作并重的理想妻子形象引发争议
搞笑艺人李宣敏提到的妻子形象和婚姻观引发了部分社区的争议。 在28日的一个女性主社区中,李宣敏在YouTube节目《汝矣岛育退俱乐部》中的发言被重新关注。 当时,李宣敏谈到他理想中的女性形象,并提到了自己的姐姐们。他表示:“看到我的姐姐们一边育儿一边在工厂工作和打工,我觉得这样的女人很好。如果需要育儿,我会全心投入。我觉得这反而很好。” 听到这番话,郭范表示:“既要顾家又要照顾自己的工作,还要在外面赚钱,家里所有的事情都要……”,对此表示为难。山姆·海明顿也回应道:“啊,这太贪心了。” 李宣敏再次提到自己的姐姐们,解释道:“我们的三姐和二姐在抚养两个侄子时,还为了给家里补贴,偶尔打工和在工厂工作……” 对此,郭范笑着说:“我明白了,你分手的原因。” 随后,李宣敏表示:“其实不赚钱也没关系,但我觉得努力生活的样子很有吸引力。”对此,宋哈彬反问:“意志重要吗?” 李宣敏回答:“意志。”郭范则再次提到之前举的姐姐们的例子,表示:“我刚才最毛骨悚然的地方是,工作也可以不工作,但我们的姐姐们却一边抚养两个孩子一边在工厂工作……” 李宣敏还向制作组做出希望编辑该部分的手势。 随后,李宣敏说:“当妈妈可能就是这样吧。不是有‘家长的力量’这样的说法吗?”郭范指出:“也有不是这样的妈妈。”李宣敏也回应:“对,确实有不是这样的妈妈。” 尽管如此,李宣敏仍表示:“但她们一定会把所有的爱都投入到孩子身上。”对此,宋哈彬反应道:“哇,强迫母性情感?” 斯利皮也调侃道:“如果叫姨妈,那可就麻烦了。要是岳母来帮忙照顾孩子,那可就大事了。” 随后,讨论转向了祭祀和节日。李宣敏解释道:“祭祀是韩国传统的……”,接着说:“中秋节实际上已经消失好几年了,而春节还是会进行祭祀。”并问道:“难道这有什么错吗?” 该视频再次传播后,女性主社区对李宣敏的发言进行了批评。 网友们表示:“一般人看到家人辛苦生活的样子,应该不会希望妻子也过得一样,而是希望自己的妻子不要受苦吧。”、“感觉在寻找愿意为家庭牺牲的附属品,真奇怪。他自己是否也付出同样的努力呢?”、“我看到我妈妈和姐姐也这样做,才意识到这就是全部。”等反应。 在YouTube评论中也出现了负面反应。 网友们留言:“看到那些辛苦的姐姐们,难道没有感到心疼吗?”、“听到姐姐们一边抚养两个孩子一边在工厂工作,竟然会觉得希望自己的妻子也这样,真是无法理解。”、“难道是让人奉献到死吗?”、“自己在举行婚礼的同时也在举行葬礼。”等评论。 部分人指出,李宣敏的发言反映了对女性同时要求双职工、育儿和家务劳动的传统性别角色认知。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-29 03:00:00 -
"结婚登记,推迟更有利?"……贷款、申请、税务分析
即将于明年下半年结婚的20多岁后期的A先生决定举办婚礼,但推迟结婚登记。这是因为无房者的实际需求者政策金融产品——保姆贷款的收入要求。未婚者如果年收入在7000万韩元以下可以申请,但已登记的新婚家庭则需要夫妻合并年收入在8500万韩元以下。A先生和配偶都是上班族,登记结婚的瞬间就超过了收入标准。在考虑无法利用政策贷款的负担时,自7月7日以来,阿金e保姆贷款的基本利率根据到期时间为年4.90%至5.20%。A先生了解到的年6.37%的商业银行住房抵押贷款与2400万韩元的本金相比,简单计算年利息差异约为353万韩元。实际负担金额根据贷款到期和还款方式、优惠利率而有所不同,但结婚登记与否可能导致数百万韩元的金融费用差异。像A先生一样,虽然举办了婚礼,但推迟结婚登记的夫妻并不少。这是因为结婚登记后,夫妻的收入、债务、住房拥有历史会一起考虑,可能会超过某些政策贷款或住房支持标准。根据30日国家数据处的统计,去年登记结婚的24万326对中,实际结婚后超过一年才登记的夫妻有4万7096对,占19.6%。这一比例从2020年的12.8%上升至2021年的14.6%、2022年的15.3%、2023年的16.8%,到去年达到了19.6%。结婚登记不仅是简单的行政程序,还成为影响贷款额度、申请资格和税务的理财变量。即将结婚的准夫妻需要综合考虑各自的收入、债务、住房拥有历史、购房和生育计划,来判断登记的时机。并非一味推迟登记就有利,夫妻的情况可能使得婚后能够获得的优惠更大。 利用政策贷款需先确认合并收入A先生如果夫妻的合并收入超过政策贷款标准,推迟结婚登记可能更有利。代表性的产品包括支持购房资金的垫脚石贷款和保姆贷款,以及支持租房资金的支撑贷款。垫脚石贷款的普通家庭夫妻合并年收入标准为6000万韩元以下,首次购房者和有两个以上孩子的家庭为7000万韩元,新婚家庭为8500万韩元以下。新婚夫妻专用的支撑租房贷款同样是夫妻合并年收入7500万韩元以下的家庭为对象。结婚前只考虑一个人的收入,但结婚后会合并配偶的收入,可能会超过标准。首次购房的优惠也需根据产品进行比较。首次保姆贷款要求夫妻双方都没有住房拥有历史。如果准夫妻中有一人曾拥有住房,结婚登记后另一方也可能无法利用首次保姆贷款。一般保姆贷款最高可获得3亿6000万韩元,但首次购房者最高可利用4亿2000万韩元。住房抵押认可比例(LTV)首次购房者最高可适用80%,因此贷款能力存在差异。但首都圈或限制区域的住房适用限额可能会有所不同。申请与政策贷款标准不同。即使配偶在婚前拥有住房并处置过,或有中签记录,也不会限制申请者本人的新婚夫妻、首次特别供应资格,制度已得到改善。因此,仅凭一方的过去住房拥有历史来推迟结婚登记是否有利于申请并不能一概而论。 合并收入、申请、税务婚后可能更有利相反,若是想购买价格高于政策贷款对象的住房的双职工夫妻,结婚登记后合并收入可能更有利。在商业银行住房抵押贷款审查中,将配偶作为共同借款人合并收入,可能会增加贷款能力。总债务本金偿还比率(DSR)是指年收入中金融机构贷款的本金和利息偿还额所占的比例。收入增加可能会扩大贷款额度,但配偶的现有贷款也会一起反映,因此实际的利弊因夫妻而异。如果有生育计划,可以考虑新生儿特例贷款。该产品与结婚登记与否无关,而是以贷款接收日为基准,需在2年内出生或收养。用于购房的新生儿特例垫脚石贷款对住房价格在9亿韩元以下的住房最高可支持4亿韩元,新生儿特例支撑贷款在首都圈标准下对保证金5亿韩元以下的住房最高可支持2亿4000万韩元。双职工家庭合并年收入在2亿韩元以下均可申请。准备申请的无房准夫妻,通过结婚登记获得新婚夫妻特别供应资格可能更有利。新婚夫妻特别供应对象为结婚期限在7年以内的无房家庭成员。最近,拥有2岁以下子女的出生家庭的特别供应机会也有所扩大。但从结婚登记之日起,新婚夫妻特别供应资格的期限开始。如果当下难以筹集分期付款,或希望地区的供应计划较远,则需要综合考虑申请时间和资金筹集时间来决定登记时机。各自拥有一套住房的准夫妻,婚姻合并特例可能成为结婚登记的优势。虽然因结婚暂时成为两套住房者,但在结婚之日起10年内,首先转让的住房在满足一定条件下可被认定为一户一宅。转让金额在12亿韩元以下可享受免税优惠,原则上需持有超过2年。最终,结婚登记的利弊并非由单一标准决定。如果需要政策贷款,则需考虑夫妻合并收入和住房拥有历史;如果利用商业银行贷款,则需将两人的收入和债务一起计算。申请、出产计划以及各自拥有住房的处置时机也需考虑。西江大学商学院教授徐志勇表示:“结婚惩罚的根源在于家庭单位收入和资产的合并设计未能跟上双职工和居住费用的现实。”他强调:“未来即使结婚和生育也应尽量减少损失,可能的话实现微小的净收益,应根据个人标准、生命周期和地区居住费用,综合模拟税务、贷款和申请,设计政策。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-31 02:36:10 -
反对声音不断,反映现实的房产投资视频被删除
综合频道主播赵秀彬介绍后辈主播反浦新建公寓入驻过程的视频因被指责为“与现实脱节的理财美化”,最终导致视频被删除。 26日,YouTube频道“赵秀彬TV”发布了题为“积少成多买下反浦新建公寓”的视频。视频中,赵秀彬拜访后辈主播,询问反浦新建公寓的入驻过程。 赵秀彬在视频中提到:“主播的工资并不高”,“我们是双职工”,“短时间内买下反浦新建入驻权,有没有什么帮助的方法?” 后辈回答:“我就是储蓄。”当赵秀彬问:“没有进行股票投资或加密货币吗?”后辈表示:“没有。” 然而,视频发布后,评论区对资金筹集过程的现实性提出了质疑。 一位网友指出:“即使保守估计购入价为1.6亿韩元,首付款为1600万韩元,剩余款项至少需要9至10亿韩元的自有资金。考虑到购置税、中介费和重建额外分担金,至少需要12亿韩元的资金,仅靠储蓄是难以理解的。” 接着他补充道:“丈夫的收入、现有资产、贷款、租赁保证金、父母支持等都必须存在,数字才能成立。‘积少成多’的说法不如说最初的自有资金是如何筹集的更令人好奇。” 对此,赵秀彬在评论中回应:“我们是双职工,工作时间也很长,进行了长期的指数投资。在政策收紧之前买了房,居住成本也尽量降低。”并表示:“父母的帮助也有,但并不超出社会常识的水平。” 然而,这一解释反而引发了更大的争议。 视频中后辈表示“没有进行股票投资”,但评论中却提到“进行了长期的指数投资”,引发了前后不一致的质疑。 随后,赵秀彬修改了评论:“股票投资是在购房和还贷的同时进行的,并非单纯的指数投资。”但她补充道:“与能力出众的丈夫双职工,且在房价上涨之前购房,过着极度节俭的生活,丈夫承担了艰难的工作以增加资产。”并表示:“如今购房难,大家的心态似乎也变得紧张。”这些内容引发了持续的批评。 之后,频道的制作人发布了道歉声明。 制作人表示:“由于专注于家居概念,未能充分传达想要表达的价值和背景,虽然希望展示出参与者的勤奋生活和投资哲学,但在编辑过程中传达得与初衷有所不同。” 然而,网友们质疑:“为什么是制作人而不是参与者道歉?”“问题不在于编辑,而在于解释。” 随着争议的持续,该视频最终被删除。 在线上,有人评论:“如果一开始就解释父母的帮助和实际资金结构,没人会有意见。”、“缩略图上写着‘积少成多’,但核心资金来源却始终没有说明。”、“强调储蓄,结果在澄清中又提到投资和父母支持。”、“如果通过借贷购房,连还贷都很吃力,投资的解释更让人难以理解。”、“删除越多,信任感越低。”
2026-07-27 17:56:00 -
30至40岁夫妻中60%为双职工家庭,单身家庭连续两年超过800万
根据国家数据处的2025年双职工家庭就业现状调查,去年30至40岁夫妻中有10对中就有6对为双职工家庭。此外,单身家庭连续两年超过800万,创下历史新高。 数据显示,去年有配偶的家庭为1265万户,比前一年减少了2万2000户,其中双职工家庭为615万3000户,较去年增加了6万7000户。配偶家庭中双职工家庭的比例为48.6%,较去年上升了0.6个百分点。 在双职工家庭中,同居双职工家庭为529万3000户,较去年增加了6万2000户。同居双职工家庭的比例为86.0%,较去年上升了0.1个百分点。 从家庭主的年龄来看,双职工家庭中50至59岁有188万7000户,60岁以上有170万1000户,40至49岁有162万4000户。 在有配偶的家庭中,双职工家庭的比例在30至39岁为63.3%,在40至49岁为61.3%。 有18岁以下子女的配偶家庭为378万5000户,比去年减少了15万3000户。根据最小子女的年龄,双职工家庭中7至12岁有85万9000户,6岁以下有75万7000户,13至17岁有67万2000户。 有18岁以下子女的双职工家庭的平均每周工作时间为38.6小时,比去年减少了0.4小时。其中男性为42.1小时,女性为35.1小时。 单身家庭的规模连续两年超过800万,创下历史最大规模。去年单身家庭为821万5000户,比前一年增加了21万2000户,其中就业家庭为519万8000户,比去年增加了9万8000户。 按年龄划分,单身就业家庭中30至39岁有128万6000户,60岁以上有126万1000户,15至29岁有92万5000户。单身家庭中就业家庭的比例在30至39岁为87.0%,在40至49岁为82.1%。 他们的工资水平分布为:200万至300万韩元以下占29.5%,300万至400万韩元以下占26.4%。平均每周工作时间为37.7小时。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-19 02:12:00 -
政府将向70%低收入群体发放第二轮高油价补助金
政府决定为缓解因高油价带来的生活费用负担,向约3600万名收入最低的70%国民发放第二轮补助金,按地区差异最高可达25万韩元。 政府于11日在政府首尔厅舍举行了相关部门联合简报会,宣布了这一计划。申请时间为从18日到7月3日。 补助金将根据居住地区的不同而有所差异。首都圈为10万韩元,非首都圈为15万韩元,人口减少地区优待为20万韩元,特别支持地区为25万韩元。 高资产者不在补助范围内……以健康保险费为标准筛选低收入群体 补助对象为收入最低的70%国民,但一定标准以上的高资产者将被排除在外。家庭去年财产税的课税标准总额超过12亿韩元或2024年金融收入超过2000万韩元的,将不在补助范围内。 家庭标准原则上以2023年3月30日的居民登记表上同一家庭为准,但即使地址不同,健康保险的被抚养人配偶和子女也被视为同一家庭。双职工夫妇原则上为不同家庭,但在保险费合并有利的情况下,也可适用同一家庭的标准。 筛选标准为2023年3月征收的健康保险费个人负担金。根据家庭成员数和加入类型的标准,筛选出收入最低的70%。 例如,单职工的职工家庭,1人家庭月收入在13万韩元以下,2人家庭在14万韩元以下的将成为补助对象。地区加入者1人家庭为8万韩元,2人家庭为12万韩元以下的标准适用。但为了不让多收入者家庭处于不利地位,适用比单职工标准多1名家庭成员的标准。 通过信用卡、地方货币发放……使用期限至8月底 补助金可选择通过信用卡、地方爱心商品券或预付卡领取。通过卡片申请的,次日将充值,并在支付时优先扣除。 手机或卡型地方爱心商品券可通过地方自治体的应用程序或官网申请,纸质商品券和预付卡可在乡镇行政福利中心领取。 申请的第一周,将根据出生年份的末尾数字实施线上线下的分日制。使用区域限制在居住地的管辖地方自治体,发放的补助金需在8月31日前使用。 使用地点限制在年销售额30亿韩元以下的商店,但加油站不受销售规模限制。相反,在线购物商城和娱乐场所等将限制使用。 政府将通过国民信访中心和行政福利中心接受异议申请。申请时间为7月17日之前,为了方便行动不便的老年人等,政府还将提供“上门申请服务”。 尹浩中行政安全部部长表示:“此次第二轮高油价补助金将减轻因高油价、高物价、高汇率而遭受困扰的国民负担,并成为恢复萎缩消费的契机。”他还表示:“将全力以赴确保申请和使用过程中的便利。”
2026-05-11 23:29:15 -
政府将于明日公布第二轮高油价补助金标准,房地产持有家庭或被排除在外
政府将于11日公布第二轮高油价补助金的发放对象标准。补助金将发放给全国收入下限70%的家庭,但高额金融资产或房地产持有家庭将可能被排除在外。由于高油价的长期化导致交通费和物流费负担加重,政府计划采取有针对性的补助措施,以减轻弱势群体和中低收入家庭的生活负担。 根据10日行政安全部的消息,政府将在11日公布第二轮高油价补助金的发放对象标准和申请方式,并计划于18日至7月3日接受申请。第二轮补助金的发放对象为全国收入下限70%的家庭。根据居住地区的不同,补助金额将有所差异。居住在首都圈的居民每人将获得10万韩元,而非首都圈的居民将获得15万韩元。政府指定的人口减少地区中的优待支持地区居民将分别获得20万韩元,特别支持地区居民将获得25万韩元。 政府将利用健康保险费标准来筛选发放对象。与去年民生恢复消费券发放时类似,将根据家庭健康保险费的个人负担总额来判断收入水平。健康保险费在一定程度上反映了职工和地区加入者的收入和财产信息,因此被用作短期内筛选大规模补助对象的行政标准。 然而,此次补助金的筛选标准预计将比去年的消费券更加严格。去年第二轮民生恢复消费券的发放对象为收入下限90%的家庭,而此次高油价补助金的发放对象则缩小至收入下限70%。因此,健康保险费的标准线也可能会降低。一些中高收入家庭即使去年获得了消费券,这次也可能被排除在外。 政府还将制定高额资产家庭的排除标准。考虑到仅通过健康保险费来确定发放对象可能导致低收入家庭却拥有大量金融资产或房地产的家庭获得补助金,政府计划应用单独的排除标准。去年消费券发放时,若家庭财产税的课税标准总额超过1.2亿韩元或金融收入总额超过2000万韩元,则该家庭所有成员均被排除在外。这次也可能会采用类似的高额资产家庭排除标准。 预计将引入对单身家庭和双职工家庭的特例。单身家庭中青年和老年人比例较高,收入结构与一般多人口家庭不同。仅通过健康保险费来统一判断,可能无法充分反映实际生活条件。政府正在考虑为单身家庭制定单独的标准。 双职工家庭可能会适用增加家庭成员数的特例。去年消费券发放时,2人双职工家庭实际上被按3人家庭标准来判断。双职工家庭的收入相对较高,但育儿、交通和住房费用的负担也较重,因此采取了这一措施。 此次补助金还考虑到高油价负担在不同地区的差异。公共交通便利的首都圈每人发放10万韩元,而非首都圈则发放15万韩元,支持金额更高。汽车依赖度高、出行距离长的地区,油费负担更为显著。人口减少地区的补助金最高可达25万韩元,以增强地区平衡支持的性质。 此前,政府已向基本生活保障者、低收入家庭和单亲家庭等发放了第一轮补助金。第一轮补助金的申请于8日截止,发放率为91.2%。行政安全部计划允许在第一轮申请期间未能申请的弱势群体在第二轮发放期间进行补充申请。 政府将在11日公布的具体标准中,预计将包括健康保险费标准、家庭成员数的计算方式、双职工和单身家庭特例、高额资产家庭排除标准、申请程序和发放方式等。补助对象的判定可能以家庭为单位,申请方式将可能采用线上与线下窗口相结合的方式。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-11 12:40:14 -
双职工家庭育有学龄前子女,时间贫困率超50%
研究显示,超过一半的双职工家庭因育有学龄前子女而面临“时间贫困”。由于育儿和家务负担,导致休闲和睡眠时间不足。韩国劳动研究院分析了20至64岁夫妻家庭的时间使用情况,发现有子女的家庭比无子女的家庭每天多出49分钟的义务时间,而自由时间少41分钟。这主要是由于无偿劳动增加所致。研究表明,子女年龄越小,时间压力越大。育有学龄前子女的家庭,自由时间贫困率为35.3%,休闲和社交时间贫困率为23.9%,睡眠不足率为26.6%。双职工家庭的时间贫困更为严重,自由时间贫困率为25.2%,是单职工家庭的两倍多。尤其是双职工且育有学龄前子女的家庭,自由时间贫困率高达51.1%。劳动研究院专家郑贤尚指出,“在育儿高峰期,双职工家庭的可支配时间急剧减少。”性别差异也很明显,双职工家庭中女性的无偿劳动负担更重,自由时间和休闲时间更受限制。育有学龄前子女的双职工女性,自由时间贫困率为64.7%。专家建议,政策应重点支持育有学龄前子女的双职工家庭,扩大育儿服务的可及性,并鼓励男性参与育儿,以缓解时间负担的不平衡。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-04 23:24:00









