李亿权称“若无600万贷款限制,房价将更高”……国审中展开实效性争论
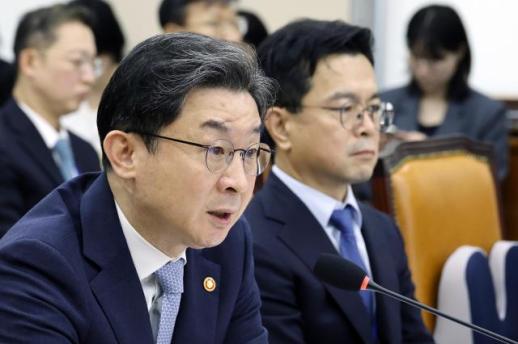
李亿权金融委员会主席针对政府对住房抵押贷款600万韩元的限制措施,表示“如果没有这些限制,情况可能会更糟”。尽管围绕贷款限制的实效性存在争论,他认为该政策在抑制高价房屋的价格上涨方面发挥了作用。 在10月8日的国会正务委员会国政审查中,国民力量党议员申东旭质询称,政府去年通过6·27对策将首都圈及调控区域的住房购买抵押贷款上限限制在600万韩元,但首尔的公寓价格依然在上涨。申议员指出,贷款上限的缩减导致了现金持有者在市场上占据优势,甚至连相对价格较低的江北和外郊地区的房价也在上涨,质疑政策的效果。 李在明总统提到的所谓“房价平坦化”现象也被提上了议程。申议员质问,政府的政策是否真的有效,抑制江南地区房价的同时却导致江北等外郊地区价格上涨。 对此,李亿权回应称:“市场情况似乎是这样”,并强调“必须稳定市场”。他进一步指出,政府正在致力于扩大住房供应,以此来稳定房地产市场。 对于设计6·27贷款限制的官员责任问题,李亿权也进行了反驳。当申议员提到前金融委员会副主席权大英等人的政策责任时,李亿权表示:“当时高价房屋在市场上占主导地位,因此大多数人认为600万韩元的对策是有效的。”他解释称,该限制措施也是金融委员会及相关部门共同推动的政策。 围绕家庭贷款总量管理政策的争论也在继续。共同民主党议员韩敏秀指出,金融委员会在今年4月将家庭贷款增长率目标设定为1.5%,但在8月将其提高至3%,质疑在银行贷款额度提前用尽、贷款申请中断等副作用出现后才调整目标的做法。 对此,李亿权强调:“基本上,由于家庭债务过高,我们需要进行管理。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 22:56:00