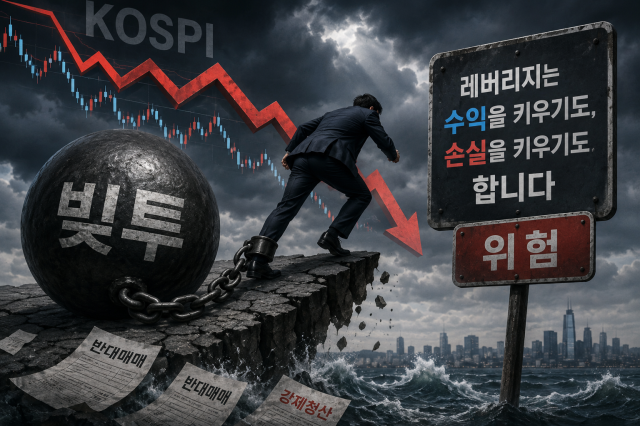
近期,韩国股市充分展示了“杠杆陷阱”的危险性。KOSPI指数在创下历史新高后,短短一天内暴跌近10%,随后经历了剧烈的反弹和再度下跌,波动性极大。最大的受害者是那些借债投资的个人投资者。反对交易的规模在过去一周内激增超过四倍,连续四天的反对交易金额均超过400亿韩元。在上涨市场中不显现的风险,在下跌时却瞬间爆发。
信用交易本质上是一把双刃剑。当股价上涨时,投资者可以用较少的资金获得高额收益;但如果市场反向波动,损失会迅速扩大。一旦保证金维持比例崩溃,股票将被强制出售,投资者无从选择。更为严重的是,反对交易会引发进一步的股价下跌,形成恶性循环,导致更多的反对交易。这种个人过度杠杆化的现象,正在加剧整个市场的波动性。
此外,目前KOSPI的波动性已达历史最高水平。以AI半导体为中心的特定行业集中、单一股票杠杆ETF的快速增长、中东地缘政治风险、全球利率和汇率变化等多重不利因素同时影响,使得个人投资者难以预测市场走势。在上涨市场中,任何人都容易对自己的投资能力过于自信。然而,一旦波动加剧,债务便不再是收益的工具,而是摧毁账户的最危险因素。
讨论责任并不容易,但也不能将债务投资的损失完全归咎于个人投资者。证券公司同样难辞其咎。它们通过竞争性地提高信用额度,助长投资热情,而当市场动荡时,又将风险转嫁给投资者。金融监管机构又如何呢?虽然声称“在密切关注市场”,但也有观点认为这只是事后警告。监管者不仅要关注信用余额的规模,还需密切管理特定股票和杠杆产品的信用过度集中现象。市场稳定应从事前抑制过度杠杆开始,而非事后应对。
最重要的是,投资者的认知转变势在必行。近年来,国内股市中“债务投资也是投资策略”的观念逐渐扩散。然而,市场并非总是上涨,意外冲击随时可能发生,代价往往首先落在使用杠杆的投资者身上。投资的基本原则并非追求高收益,而是在可承受的损失范围内,持续留在市场中。
此次反对交易的激增,绝不仅仅是个别投资者的失败。过度的债务投资不仅损害了个人资产,也加剧了市场整体的波动性,动摇了投资者的信心。这一现象表明,债务在上涨市场中可能掩盖实力,但在下跌市场中,债务则是最残酷的账单。在波动性成为常态的市场中,杠杆并非致富的捷径,而是风险的通道,投资者、金融机构和政策当局都应重新审视这一事实。
※ 本报道经人工智能(AI)系统翻译与编辑。