
如今,越来越多的新婚夫妇开始利用婚姻赠与财产扣除作为筹集居住资金的手段。婚姻赠与财产扣除是自2024年1月1日起实施的制度。若是从父母或祖父母等直系亲属处获得赠与,除了现有的成年子女赠与财产扣除(10年内5000万元),还可以额外享受婚姻扣除1000万元,个人最高可免税获得15000万元的赠与。新郎和新娘各自适用扣除,并且还可以利用适用于配偶的其他亲属扣除(各1000万元),这样可以在不缴税的情况下,最高获得3200万元的赠与。该扣除适用于结婚登记前后各两年内获得的赠与。例如,如果在今年7月10日登记结婚,那么从2024年7月10日至2028年7月10日之间获得的赠与都符合条件。无论是初婚还是再婚,均适用相同的规定。
新韩金融集团税务团队的李点玉表示:“婚姻扣除是终身限额为1000万元,因此新婚夫妇在购房或租金等居住费用的筹集上广泛利用。”他还提到:“最近,咨询时往往不仅仅是应用婚姻扣除,而是与其他赠与结合以提高节税效果。”他进一步解释道:“婚姻扣除不仅适用于父母,也适用于祖父母等直系亲属的赠与,最近也有不少人考虑到遗产税而同时利用祖父母的赠与。”
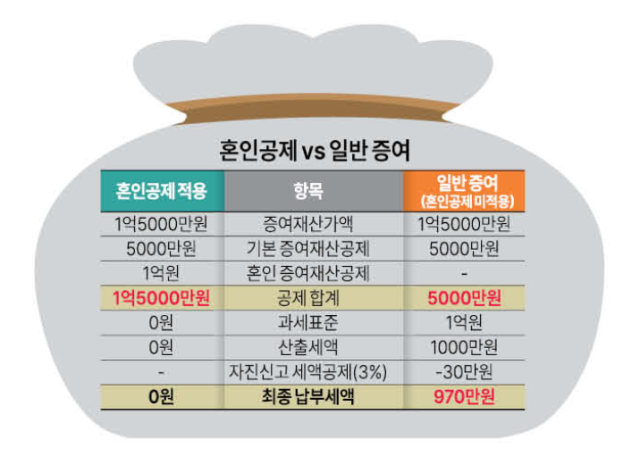
婚姻赠与财产扣除的节税效果究竟有多大呢?假设在过去10年内没有接受过其他赠与的子女从父母那里获得15000万元的赠与,若应用婚姻扣除,则基本扣除5000万元和婚姻扣除10000万元均可反映在内,征税标准为0元。因此,最终不会产生赠与税。相反,如果未能享受婚姻扣除,则仅承认基本扣除5000万元,征税标准为10000万元。在这种情况下,计算出的税额为1000万元,即使考虑到按时申报的税额扣除,仍需承担约970万元的赠与税。
专家建议,婚姻扣除之外,现有的赠与记录同样重要。婚姻扣除是对现有扣除的补充,但在过去10年内从同一人(如父母)处获得的赠与会合并征税。如果已经使用了基本扣除5000万元,预计应税金额可能会比预期更高,因此需要提前确认。即使没有产生赠与税,进行申报也是明智的。在未来提交资金筹集计划书或资金来源说明的过程中,赠与税申报表和赠与合同将成为重要的证明材料。李点玉表示:“婚姻扣除是在确认婚姻预定事实后,通过请柬等方式接受赠与,并在两年内进行婚姻登记即可适用。”他补充道:“婚姻扣除和生育赠与扣除不能重复适用,必须选择其中之一。”
※ 本报道经人工智能(AI)系统翻译与编辑。












