
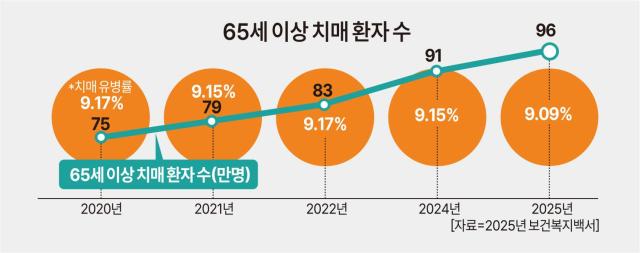
在老年疾病中,痴呆是最具代表性的。痴呆被称为“家庭的病”,给每个人都带来了困扰。尤其是对于患者来说,一旦痴呆来临,毕生积蓄的存款和居住的房子在真正需要的时候可能变成“被冻结的资金”。失去判断能力后,患者很难自行进行金融交易,家人也不能随意提取存款或处置房地产。因此,提前确定痴呆时如何使用资金,即“痴呆资金理财”,显得尤为重要。
如果有大量存款和金融资产,可以选择‘痴呆信托’
国内金融机构提供多种与痴呆相关的产品,最具代表性的是“痴呆信托”。过去主要面向高资产客户,但最近银行和保险公司纷纷推出适合普通老年人的产品,使用门槛大大降低。痴呆信托是指在客户被诊断为痴呆之前,将资产委托给金融公司,并提前确定在何种情况下、为谁、以何种方式支付资金的制度。
还有一些产品在平时可以自由使用资金,而在痴呆发生后则按照预先设定的管理方式进行转换。汉华生命的“痴呆安心MMT”就是一个典型例子。健康时可以随时存取款,但一旦确认中度以上的临床痴呆量表得分达到2分以上,痴呆安心特约便会生效。特约生效后,信托管理人可以代表客户在MMT余额范围内申请护理费用等。
这种方式比将所有资产和账户委托给一个子女更易于控制资金使用,减少了家人以生活费或护理费名义提取过多资金的可能性,并且可以通过金融公司留下支付记录。
还有一些产品在平时可以自由使用资金,而在痴呆发生后则按照预先设定的管理方式进行转换。汉华生命的“痴呆安心MMT”就是一个典型例子。健康时可以随时存取款,但一旦确认中度以上的临床痴呆量表得分达到2分以上,痴呆安心特约便会生效。特约生效后,信托管理人可以代表客户在MMT余额范围内申请护理费用等。
这种方式比将所有资产和账户委托给一个子女更易于控制资金使用,减少了家人以生活费或护理费名义提取过多资金的可能性,并且可以通过金融公司留下支付记录。
如果想把资产交给子女,可以选择‘任意监护’
如果有值得信赖的家人,可以不使用金融产品,而是利用“任意监护”制度。任意监护是在个人判断能力尚可时,提前指定信任的家人或朋友作为监护人,以备将来因痴呆等原因判断能力下降的情况。除了财产管理外,还可以委托医院入院或养老设施使用等个人保护事务。与痴呆发生后家人向法院申请指定监护人不同,任意监护的优势在于可以提前选择自己希望的人。
如果将所有资产管理权交给家人让人不安,可以考虑将任意监护与信托结合。例如,可以指定长女为任意监护人,但将5000万韩元的金融资产委托给金融公司。痴呆发生后,子女负责决定医院或养老设施等监护事务,而实际的生活费和护理费则由金融公司根据合同支付。这样可以降低家人挪用财产的风险,同时将决策权交给自己信任的人。
如果将所有资产管理权交给家人让人不安,可以考虑将任意监护与信托结合。例如,可以指定长女为任意监护人,但将5000万韩元的金融资产委托给金融公司。痴呆发生后,子女负责决定医院或养老设施等监护事务,而实际的生活费和护理费则由金融公司根据合同支付。这样可以降低家人挪用财产的风险,同时将决策权交给自己信任的人。
为弱势老年人提供的公共信托
针对难以使用民间金融公司信托的老年人,公共安全网也在逐步建立。国民养老金公团为因痴呆或轻度认知障碍等原因无法直接管理财产或面临经济虐待风险的老年人提供“痴呆安心财产管理支持服务”。
该服务由公团负责用户的现金和养老金等收入,按照计划支付房租、水电费、护理费和生活费等,属于公共信托的方式。公共信托更像是保护已经失去财产管理能力或难以接触金融服务的弱势老年人的安全网。
痴呆资产管理的关键在于在痴呆来临之前做好准备。专家建议:“信托产品的最低加入金额、手续费、可委托资产、痴呆判定标准等各不相同,因此在加入前需仔细确认条件。”
该服务由公团负责用户的现金和养老金等收入,按照计划支付房租、水电费、护理费和生活费等,属于公共信托的方式。公共信托更像是保护已经失去财产管理能力或难以接触金融服务的弱势老年人的安全网。
痴呆资产管理的关键在于在痴呆来临之前做好准备。专家建议:“信托产品的最低加入金额、手续费、可委托资产、痴呆判定标准等各不相同,因此在加入前需仔细确认条件。”
※ 本报道经人工智能(AI)系统翻译与编辑。












