
根据15日金融当局的消息,金融委员会正在考虑将生产性金融的面免责范围扩大到服务业等自营职业。面免责是指金融机构在正常程序下进行贷款和投资等业务时,即使事后发生损失,只要没有故意或重大过失,就不追究员工的责任。这一制度旨在增加金融机构在风险较高领域的资金供应。
金融委员会相关人士表示:“我们充分听取金融机构在现场遇到的困难和关于面免责的意见,并将此作为基础,制定符合生产性金融宗旨的制度改善方案。”
金融机构也在根据当局的生产性金融方针,设立专门组织或重组现有组织,并在核心绩效指标(KPI)中反映相关业绩,以加强内部管理体系。
在这一趋势下,生产性金融的供应规模也在扩大。自去年第四季度实施生产性金融政策以来,截至今年7月底,金融界共供应了272.3万亿韩元。未来五年计划推动总额达到1560万亿韩元。
随着业绩评估、面免责和业绩公开的相互关联,预计将提升金融机构参与生产性金融的积极性。特别是对于担保或财务业绩不足、在现有审查方式下难以融资的创新企业和初创公司,金融机构将能够更加积极地提供资金。
然而,也有观点担忧,如果只关注供应业绩的扩大,可能会忽视健康性管理。随着金融机构之间生产性金融业绩竞争的加剧,可能会在未充分评估风险的情况下增加供应。如果这样处理的资金在未来因行业不景气而出现不良,最终将成为金融机构的负担。相反,资金也可能会相对集中于风险较低的优质企业。
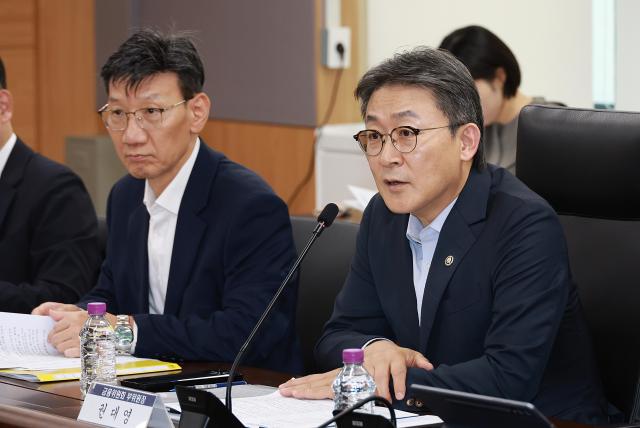
此前,金融委员会副委员长权大英也呼吁:“请建立自我验证体系,以免被误解为夸大生产性金融业绩。”
金融界相关人士表示:“如果面免责的范围和条件明确,预计金融机构将能够更积极地审查创新企业或初创公司的信贷和投资环境。”同时也指出:“由于当局对自营职业等小微企业贷款供应的活力注入,因此也需要考虑到行业恶化和倒闭增加的健康性管理方案。”
※ 本报道经人工智能(AI)系统翻译与编辑。












