
韩国的特殊目的收购公司(SPAC)市场,曾是非上市优质企业的间接上市通道,如今却逐渐冷却。许多SPAC在上市后未能找到合适的合并对象,面临解散危机。业内人士担忧,韩国的SPAC上市正处于高危状态。这一趋势与美国证券交易委员会(SEC)监管风波后,美国SPAC市场明显反弹形成鲜明对比。业界普遍认为,整体制度的完善势在必行。
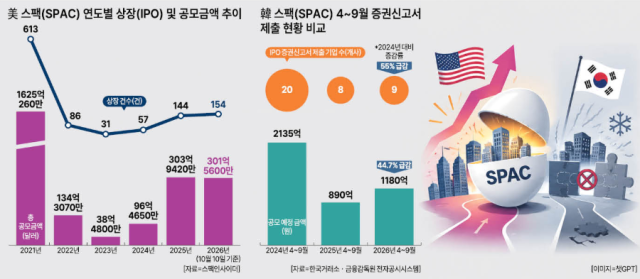
根据金融投资行业的消息,截至10月10日,今年美国SPAC上市(IPO)数量已达154宗(募资金额301.56亿美元)。距离年末还有三个月,已超过去年全年上市数量(144宗)。
相比之下,韩国的SPAC市场正面临困境。韩国在新冠疫情期间,IPO市场火热,2022年2月允许SPAC消亡并让非上市公司存续的“SPAC消亡合并”方式,引发了历史性的上市热潮。此前,SPAC作为存续法人,非上市公司的运营年限审批和法人资格继承存在诸多不便,但这一程序大幅简化,使其成为IPO的替代方案。
然而,这种特殊情况并未持续太久。从去年开始,新上市和合并尝试急剧减少,今年则面临找不到优质合并企业的困境,许多公司在上市后只能等待三年的到期。
市场指出,国内市场的结构性因素导致了SPAC的困境。首先,长期高利率使得SPAC合并的预期收益(如不适用募资时的折扣等)下降,这是关键因素。此外,普通IPO的批准率提高,企业对SPAC上市的需求大幅减少。
此外,金融监管机构和韩国交易所推动的“上市退市市值要求提高(科斯达克退市市值标准逐步提高)”措施成为致命一击。通常,寻求SPAC合并的非上市公司市值较小,但退市市值门槛的提高,使得小型非上市企业更倾向于选择普通上市或推迟上市,合并对象的枯竭使得证券公司也逐渐失去新SPAC上市的动力。
为了解决SPAC上市不景气的问题,金融投资协会自4月1日起将SPAC IPO排除在“强制持有承诺优先分配”对象之外,从而减轻主承销商的机构投资者募集负担。因此,今年4月至9月首次提交IPO证券登记的SPAC数量为9家(预计募资金额1180亿韩元),较去年同期略有增加。然而,与2024年SPAC繁荣期同期相比,企业数量减少了55.0%,募资金额减少了44.7%。
韩国SPAC市场特有的“主承销商(证券公司)中心结构”也成为限制因素。美国等全球SPAC市场中,CEO和赞助商的自有网络及企业发掘能力是交易的核心。而在韩国,证券公司因佣金收入和投资银行业绩的积累而滥用SPAC上市,导致上市后与优质非上市公司对接的后续发掘能力不足。
一位投资银行(IB)业内人士表示:“如果上市的SPAC在三年内未能找到合并对象,将被退市,投资者的本金和一定利息将被退还并解散。”他担忧,如果实际出现因找不到合并对象而导致的解散,整个SPAC市场的信任度必然会下降。
※ 本报道经人工智能(AI)系统翻译与编辑。












