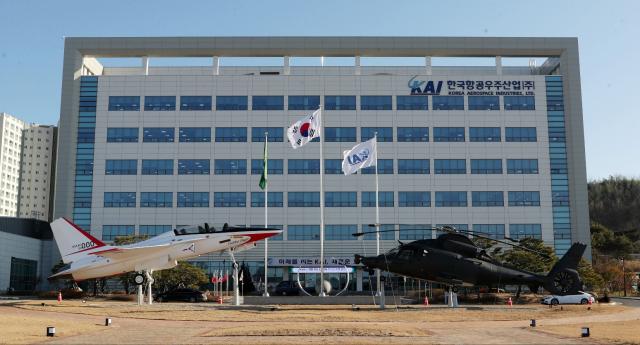
iM证券在4日表示,韩国航空宇宙公司(KAI)因获得规模达1.4万亿韩元的非公开出口订单,预计防务出口的扩展预期将提升。然而,考虑到全球防务企业的估值下降,目标股价下调10.6%至13.5万韩元,投资评级维持在“买入”。
iM证券研究员变永珍表示:“市场关注的焦点并非第三季度的业绩,而是新确认的非公开出口订单。”他分析称:“这笔久违的大规模出口合同可能会改善整个防务行业的投资情绪。”
营业收入的疲软主要受小型武装直升机(LAH)交付延迟的影响。由于第二季度出现的发动机缺陷问题,交付延迟,导致今年计划交付的30架中,仅在上半年交付了7架。从11月开始交付恢复,但预计年末前的额外交付量仅为2至3架。因此,全年营业收入预计将比原定的5.7万亿韩元减少4000亿至5000亿韩元。不过,变研究员指出,发动机缺陷并非韩国航空宇宙公司的责任,预计不会产生延误罚款,并且可能会有赔偿的可能性。
值得注意的是,第三季度新签订单中包括一项规模为1.4575万亿韩元的成品飞机出口合同。由于合同对方的要求,国家、品类和合同期限等信息尚未公开。变研究员推测,考虑到合同规模,可能是出口10架以上的FA-50轻攻击机或20架以上的水陆两栖直升机。特别是水陆两栖直升机与伊拉克和阿联酋等中东国家的洽谈正在进行中,因此备受关注。然而,具体的合同对象和品类尚未确认。
韩国航空宇宙公司今年的累计订单额为2.2万亿韩元,约占年度目标10.4万亿韩元的21.1%。公司保持到年末实现约10万亿韩元订单的目标。仅在LAH第三次量产项目中,预计就会有超过3万亿韩元的订单,因此额外出口合同的达成将是关键。
变研究员表示:“如果非公开订单是FA-50合同,这将确认主力出口产品的需求扩展;如果是中东地区的水陆两栖直升机合同,则可能是中东地区武器采购重启的信号。”他补充道:“无论如何,这都将对整个防务行业的投资情绪产生积极影响。”
※ 本报道经人工智能(AI)系统翻译与编辑。