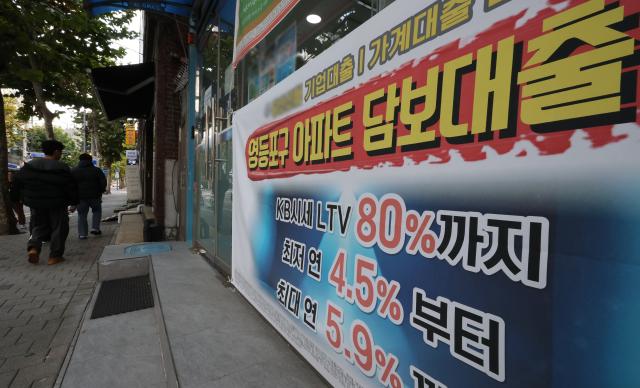
首尔永登浦区一家金融机构张贴的贷款相关通知。 [照片=联合新闻]
个人投资者A先生最近因股价下跌而借钱增持股票。他希望通过降低买入成本来弥补损失。然而,随着股价进一步下跌,所需的追加资金也增加。由于缺乏闲钱,A先生最终从透支账户中提取了更多资金。
主妇B女士原本依靠配偶的工资来支付生活费和现有贷款利息,但最近家人住院需要一笔大钱。虽然手头现金不足,但她不想提前支取存款,因此选择了存款抵押贷款。B女士表示:“我本想找份兼职,但没有合适的地方照看孩子,所以开始考虑贷款。”
根据15日的金融机构数据,五大银行(KB国民、信韩、哈拿、友利、NH农协)的透支账户余额截至12日为44.2632万亿韩元。这是自2022年8月底(44.7699万亿韩元)以来的最高水平。与上月底相比增加了6682亿韩元(1.5%),在本月的12天内增幅已超过10月的6115亿韩元。
透支账户是一种信用贷款产品,允许用户在预先设定的限额内随时提取资金。实际使用余额与约定限额的比例(消耗率)也有所上升。A银行的消耗率从去年年底的43.0%上升至上月底的47.3%,并在12日达到了48.0%。B银行在同一时期也从40.2%上升至45.1%和46.1%。
银行界认为,近期股市的波动导致投资者为了获取低价买入资金而增加透支的需求。投资者利用现有贷款额度,试图降低持有股票的买入成本,或在股市反弹时投入资金。
以存款作为抵押借款的需求也在增加。包括住房预约抵押贷款在内的五大银行存款抵押贷款余额在同一天达到了7.143万亿韩元。从今年3月底的6.2836万亿韩元增加到9月底的6.8508万亿韩元,现已突破7万亿韩元。
存款抵押贷款是一种在不提前支取存款的情况下获得所需资金的产品。它可以帮助保持存款的到期,避免因提前支取而造成的利息损失,或在保持预约账户的加入期限和缴纳记录的同时,解决临时资金不足的问题。由于该贷款不受总债务偿还比率(DSR)的限制,因此在其他贷款额度不足时也可以作为资金筹集的手段。
贷款需求的增加,既有投资需求,也有因收入不足以应对意外支出的情况。一位金融界人士表示:“仅靠收入难以承担生活费用,因此出现了借款或填补临时资金不足的需求。”
然而,如果无法偿还存款抵押贷款,抵押的存款将被抵消,账户可能会被关闭,且到期时无法获得应得的利息。如果抵押的预约账户被关闭,将失去加入期限和缴纳记录。某银行的相关人士建议:“在使用存款抵押贷款之前,应将因提前支取而减少的利息与需要承担的贷款利息进行比较。”
尽管通过贷款解决了紧急资金问题,但如果依赖贷款的时间过长,可能会对家庭消费造成负担。明治大学经济学教授赵东根表示:“贷款依赖度提高会降低消费能力,这可能导致个体经营者的销售额下降。”
※ 本报道经人工智能(AI)系统翻译与编辑。