
主页搜索
搜索
选择时间
搜索范围
全部的
‘就业疲软’新闻 3个
-
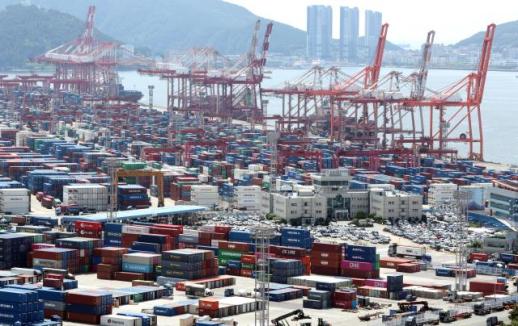 政府评估经济复苏持续,但中东不确定性加大民生负担
政府评估,得益于出口和投资的增长以及消费的改善,经济复苏的趋势持续。然而,随着中东战争带来的不确定性加大,油价上涨的压力和弱势群体面临的就业困难使民生负担依然存在。 财政经济部在16日发布的《2026年10月最新经济动态(绿皮书)》中表示:“在出口大幅增长和投资良好增长的背景下,消费也在缓慢改善,经济复苏的趋势持续。” 支撑经济复苏的主要因素是出口。9月出口额达到1209.4亿美元,同比增长83.5%。半导体、计算机和化妆品等出口有所扩大。考虑到工作日,日均出口额为56.3亿美元,增长104.9%。 然而,8月的实体经济指标表现不佳。尽管服务业和建筑业的生产分别增长0.5%和1.9%,但采矿业生产下降4.8%,整体工业生产环比下降1.3%。与去年同期相比,整体工业生产增长1.9%。 反映消费的零售销售环比下降1.8%。虽然耐用消费品销售有所增加,但耐用品和非耐用品销售均有所下降。设备投资也环比下降9.5%,但同比增长16.1%。 消费信心和企业信心呈现分化。9月消费者信心指数为106.6,较上月上升2.1点。相比之下,整体企业信心指数为99.1,下降0.5点。10月企业信心预期指数为99.6,与上月持平。 反映当前经济状况的8月同步综合指数环比上升0.5点。预示未来经济走势的领先综合指数环比下降0.1点。 物价上涨趋势有所放缓,但高油价的压力依然存在。9月消费者物价同比上涨2.9%,较8月的3.1%有所减小。农产品价格下降0.3%,而石油和个人服务价格则持续上涨。 特别是石油价格的上涨率因基数效应等因素,从8月的14.2%扩大至9月的14.8%。由于中东地区不确定性持续,国际油价也有所上涨。剔除食品和能源的核心物价上涨2.8%,生活物价上涨2.5%。 就业方面,新增就业人数有所减少。9月就业人数同比增加11.3万人,较8月的18.4万人的增幅有所缩小。15岁及以上的就业率为63.5%,下降0.2个百分点。失业率为2.0%,下降0.1个百分点。 财政部认为,全球经济仍在缓慢增长,但中东战争和美国的关税措施带来的不确定性依然存在。 政府计划加强主要商品的供给管理,以尽量减少中东战争的影响。同时,将加强民生稳定和贫富差距缓解的政策努力,以使经济增长的温暖能够扩散到整个经济体。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 19:32:10 -
 李在明政府经济团队一周年:半导体推动增长,物价、汇率、就业仍面临挑战
李在明政府第一期经济团队迎来了成立一周年。过去一年,受益于以半导体为中心的出口强劲增长,经济增长率和出口指标显著反弹。然而,高物价、高汇率和就业疲软的持续,使得民众对经济复苏的感知仍然是一个待解决的课题。 根据21日相关部门的消息,具允哲副总理兼财政经济部部长和金正官产业通商部部长于去年7月21日举行了就职仪式,正式开始工作。金成焕气候能源环境部部长于同月22日,金永勋就业劳动部部长于24日分别举行了就职仪式并开始工作。 在内外部不确定性加大的背景下,第一期经济团队面临着重重挑战。由于内需长期疲软,加之美国关税的不确定性加剧,去年第一季度出现负增长的成绩单引发了年增长率可能仅为0%的担忧。 然而,经济团队通过追加预算、扩大高科技产业投资和出口支持等措施,努力推动经济反弹。同时,人工智能(AI)投资的增加和半导体行业的“超级周期”推动了出口的急剧增长,使得表面经济指标明显改善。 去年韩国的实际国内生产总值(GDP)增长率仅为1.0%,但今年第一季度较上季度增长了1.8%,成功反弹。以半导体等信息技术(IT)产品为主的出口增长是主要原因。因此,政府近期将今年的增长率预期从2.0%上调至3.0%。 出口成为经济复苏的核心动力。根据关税厅的数据,去年出口额达到7094亿700万美元,首次突破7000亿美元。今年上半年出口额也同比增长48.3%,达到了4963亿4800万美元。半导体出口创下历史新高,仅上半年就增长超过160%。 然而,围绕半导体主导的增长也引发了争议。今年上半年,半导体在整体出口中的比重接近40%,导致增长过于集中于特定品类。增长的红利未能充分扩散到就业和内需的整体情况也显现出问题。 上个月的就业人数同比仅增加了6万3000人。制造业就业人数减少了9万7000人,连续24个月下降,青年就业率也连续26个月萎缩。相反,60岁以上的就业人数增加了21万1000人,这表明就业质量并未得到改善。 物价和汇率的压力依然存在。6月消费者物价同比上涨3.2%,连续两个月保持在3%以上。与民众感受更为接近的生活物价指数上涨率为3.4%,高于整体物价上涨率。虽然韩元对美元汇率略微稳定,但仍在1470至1480韩元区间波动,增加了进口物价和企业的成本压力。 因此,迎来第二年的经济团队面临的最大任务是将以半导体为中心的“K型复苏”扩展到内需、地方、中小企业和就业等领域。第一年为经济反弹奠定了基础,现在需要在内需、就业恢复和非首都圈投资的基础上推动整体经济增长。 政府也将加快推进半导体、物理人工智能(AI)和AI数据中心等三大超级项目。为此,必须吸引大规模的民间投资,同时确保电力网络、水源和基础设施的供应。此外,还需同时管理美国的关税压力、中东的高油价、高汇率、房地产不安和财政负担等问题。 李在明总统在当天青瓦台召开的国务会议上表示:“政府进入第二年,现在正是加快各项工作的时机。”他强调:“第一年是准备阶段,现在是要加速推进国政的时刻。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 03:48:00 -
 韩国经济首次实现‘正常增长’,但潜在裂痕显现
韩国经济终于达到了‘正常增长’的门槛。今年预计增长率为2.6%,这标志着在经历了新冠疫情后的基数效应和重新开放的特殊情况后,首次恢复到2%中间的增长水平。2021年4.7%的增长率主要受2020年疫情导致的负增长的基数效应影响,而2022年2.9%的增长则很大程度上得益于被压抑的消费在重新开放后的爆发。考虑到去年增长率仅为2.0%,引发了对低增长固化的担忧,今年的复苏具有重要意义。 表面上看,韩国经济比以往任何时候都要辉煌。受益于半导体超级周期,今年4月和5月的出口均超过800亿美元,韩国综合股价指数(KOSPI)在18日突破9000点。今年第一季度的经常账户盈余规模也达到733亿美元,创下季度历史新高。 民间消费和投资也逐渐回暖。资本市场研究院预测,今年韩国经济增长率将高于韩国银行和经济合作与发展组织(OECD)预期的2.6%,达到2.9%。分析认为,半导体出口的强劲表现推动了设备投资和消费的复苏。设备投资预计增长4.9%,民间消费增长2.5%,有望摆脱近年来的低迷,恢复到疫情前的水平。评估认为,韩国经济在经历了2020年以来的衰退和高利率冲击后,增长引擎开始重新启动。 然而,深入观察增长的本质,情况却截然不同。经济各个领域的‘裂痕’愈发明显。虽然半导体行业正经历历史上最大的繁荣,但石油化工和建筑行业因成本压力和供需不稳定而复苏缓慢。汽车行业也因供应链问题和物流困难而面临挑战。在同一制造业中,各行业的感受经济状况差异显著。 就业市场的温差也十分明显。尽管出口和股市表现良好,青年就业机会却难以恢复。5月份的就业人数较去年减少3万人,17个月以来首次出现下降。尤其是经济的中坚力量——常用工人数为1674万人,同比减少7000人,这是自1999年12月以来首次出现下降。尽管工业界在人工智能(AI)和半导体等高科技领域面临人力短缺,但青年人感受到的就业寒潮依然难以缓解。 资产市场与实体经济之间的差距也在加大。受益于半导体繁荣和外资流入,KOSPI突破8000点,市值接近6000万亿韩元。然而,股市的繁荣并未如以往那样带动消费和内需的良性循环。根据韩国银行的分析,股价每上涨1万韩元,消费增加的效果仅为130韩元(1.3%),远低于美国和欧洲的3%至4%。 通过股票投资获得的资本收益更是优先流向房地产市场。尤其是无房家庭中,约70%的股票资本收益被认为转向了房地产投资。 拥有资产的群体从股市上涨中获益,但自营职业者和中小企业感受到的经济状况依然寒冷。过去出口繁荣能够向内需和消费扩散的良性循环结构减弱,导致增长的果实集中在特定行业和资产持有群体,形成了加剧的‘K型两极化’。 如果这种增长势头无法扩展到整个经济,可能会被警告为‘昙花一现’。实际上,韩国经济在过去也曾经历过依赖特定行业繁荣后的结构性低增长阶段。如果半导体所带来的增长无法由内需、服务业和非半导体制造业接力,那么即使高增长率也难以持久。 最终,未来1至2年将成为决定韩国经济走向的分水岭。经济合作与发展组织(OECD)在本月初的韩国经济报告中指出:“快速的人口老龄化和劳动供应减少对韩国经济的长期增长前景构成了相当大的逆风,并建议为了持续经济增长和提升竞争力,需要进行结构改革。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 00:08:00
-
政府评估经济复苏持续,但中东不确定性加大民生负担
政府评估,得益于出口和投资的增长以及消费的改善,经济复苏的趋势持续。然而,随着中东战争带来的不确定性加大,油价上涨的压力和弱势群体面临的就业困难使民生负担依然存在。 财政经济部在16日发布的《2026年10月最新经济动态(绿皮书)》中表示:“在出口大幅增长和投资良好增长的背景下,消费也在缓慢改善,经济复苏的趋势持续。” 支撑经济复苏的主要因素是出口。9月出口额达到1209.4亿美元,同比增长83.5%。半导体、计算机和化妆品等出口有所扩大。考虑到工作日,日均出口额为56.3亿美元,增长104.9%。 然而,8月的实体经济指标表现不佳。尽管服务业和建筑业的生产分别增长0.5%和1.9%,但采矿业生产下降4.8%,整体工业生产环比下降1.3%。与去年同期相比,整体工业生产增长1.9%。 反映消费的零售销售环比下降1.8%。虽然耐用消费品销售有所增加,但耐用品和非耐用品销售均有所下降。设备投资也环比下降9.5%,但同比增长16.1%。 消费信心和企业信心呈现分化。9月消费者信心指数为106.6,较上月上升2.1点。相比之下,整体企业信心指数为99.1,下降0.5点。10月企业信心预期指数为99.6,与上月持平。 反映当前经济状况的8月同步综合指数环比上升0.5点。预示未来经济走势的领先综合指数环比下降0.1点。 物价上涨趋势有所放缓,但高油价的压力依然存在。9月消费者物价同比上涨2.9%,较8月的3.1%有所减小。农产品价格下降0.3%,而石油和个人服务价格则持续上涨。 特别是石油价格的上涨率因基数效应等因素,从8月的14.2%扩大至9月的14.8%。由于中东地区不确定性持续,国际油价也有所上涨。剔除食品和能源的核心物价上涨2.8%,生活物价上涨2.5%。 就业方面,新增就业人数有所减少。9月就业人数同比增加11.3万人,较8月的18.4万人的增幅有所缩小。15岁及以上的就业率为63.5%,下降0.2个百分点。失业率为2.0%,下降0.1个百分点。 财政部认为,全球经济仍在缓慢增长,但中东战争和美国的关税措施带来的不确定性依然存在。 政府计划加强主要商品的供给管理,以尽量减少中东战争的影响。同时,将加强民生稳定和贫富差距缓解的政策努力,以使经济增长的温暖能够扩散到整个经济体。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 19:32:10 -
李在明政府经济团队一周年:半导体推动增长,物价、汇率、就业仍面临挑战
李在明政府第一期经济团队迎来了成立一周年。过去一年,受益于以半导体为中心的出口强劲增长,经济增长率和出口指标显著反弹。然而,高物价、高汇率和就业疲软的持续,使得民众对经济复苏的感知仍然是一个待解决的课题。 根据21日相关部门的消息,具允哲副总理兼财政经济部部长和金正官产业通商部部长于去年7月21日举行了就职仪式,正式开始工作。金成焕气候能源环境部部长于同月22日,金永勋就业劳动部部长于24日分别举行了就职仪式并开始工作。 在内外部不确定性加大的背景下,第一期经济团队面临着重重挑战。由于内需长期疲软,加之美国关税的不确定性加剧,去年第一季度出现负增长的成绩单引发了年增长率可能仅为0%的担忧。 然而,经济团队通过追加预算、扩大高科技产业投资和出口支持等措施,努力推动经济反弹。同时,人工智能(AI)投资的增加和半导体行业的“超级周期”推动了出口的急剧增长,使得表面经济指标明显改善。 去年韩国的实际国内生产总值(GDP)增长率仅为1.0%,但今年第一季度较上季度增长了1.8%,成功反弹。以半导体等信息技术(IT)产品为主的出口增长是主要原因。因此,政府近期将今年的增长率预期从2.0%上调至3.0%。 出口成为经济复苏的核心动力。根据关税厅的数据,去年出口额达到7094亿700万美元,首次突破7000亿美元。今年上半年出口额也同比增长48.3%,达到了4963亿4800万美元。半导体出口创下历史新高,仅上半年就增长超过160%。 然而,围绕半导体主导的增长也引发了争议。今年上半年,半导体在整体出口中的比重接近40%,导致增长过于集中于特定品类。增长的红利未能充分扩散到就业和内需的整体情况也显现出问题。 上个月的就业人数同比仅增加了6万3000人。制造业就业人数减少了9万7000人,连续24个月下降,青年就业率也连续26个月萎缩。相反,60岁以上的就业人数增加了21万1000人,这表明就业质量并未得到改善。 物价和汇率的压力依然存在。6月消费者物价同比上涨3.2%,连续两个月保持在3%以上。与民众感受更为接近的生活物价指数上涨率为3.4%,高于整体物价上涨率。虽然韩元对美元汇率略微稳定,但仍在1470至1480韩元区间波动,增加了进口物价和企业的成本压力。 因此,迎来第二年的经济团队面临的最大任务是将以半导体为中心的“K型复苏”扩展到内需、地方、中小企业和就业等领域。第一年为经济反弹奠定了基础,现在需要在内需、就业恢复和非首都圈投资的基础上推动整体经济增长。 政府也将加快推进半导体、物理人工智能(AI)和AI数据中心等三大超级项目。为此,必须吸引大规模的民间投资,同时确保电力网络、水源和基础设施的供应。此外,还需同时管理美国的关税压力、中东的高油价、高汇率、房地产不安和财政负担等问题。 李在明总统在当天青瓦台召开的国务会议上表示:“政府进入第二年,现在正是加快各项工作的时机。”他强调:“第一年是准备阶段,现在是要加速推进国政的时刻。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 03:48:00 -
韩国经济首次实现‘正常增长’,但潜在裂痕显现
韩国经济终于达到了‘正常增长’的门槛。今年预计增长率为2.6%,这标志着在经历了新冠疫情后的基数效应和重新开放的特殊情况后,首次恢复到2%中间的增长水平。2021年4.7%的增长率主要受2020年疫情导致的负增长的基数效应影响,而2022年2.9%的增长则很大程度上得益于被压抑的消费在重新开放后的爆发。考虑到去年增长率仅为2.0%,引发了对低增长固化的担忧,今年的复苏具有重要意义。 表面上看,韩国经济比以往任何时候都要辉煌。受益于半导体超级周期,今年4月和5月的出口均超过800亿美元,韩国综合股价指数(KOSPI)在18日突破9000点。今年第一季度的经常账户盈余规模也达到733亿美元,创下季度历史新高。 民间消费和投资也逐渐回暖。资本市场研究院预测,今年韩国经济增长率将高于韩国银行和经济合作与发展组织(OECD)预期的2.6%,达到2.9%。分析认为,半导体出口的强劲表现推动了设备投资和消费的复苏。设备投资预计增长4.9%,民间消费增长2.5%,有望摆脱近年来的低迷,恢复到疫情前的水平。评估认为,韩国经济在经历了2020年以来的衰退和高利率冲击后,增长引擎开始重新启动。 然而,深入观察增长的本质,情况却截然不同。经济各个领域的‘裂痕’愈发明显。虽然半导体行业正经历历史上最大的繁荣,但石油化工和建筑行业因成本压力和供需不稳定而复苏缓慢。汽车行业也因供应链问题和物流困难而面临挑战。在同一制造业中,各行业的感受经济状况差异显著。 就业市场的温差也十分明显。尽管出口和股市表现良好,青年就业机会却难以恢复。5月份的就业人数较去年减少3万人,17个月以来首次出现下降。尤其是经济的中坚力量——常用工人数为1674万人,同比减少7000人,这是自1999年12月以来首次出现下降。尽管工业界在人工智能(AI)和半导体等高科技领域面临人力短缺,但青年人感受到的就业寒潮依然难以缓解。 资产市场与实体经济之间的差距也在加大。受益于半导体繁荣和外资流入,KOSPI突破8000点,市值接近6000万亿韩元。然而,股市的繁荣并未如以往那样带动消费和内需的良性循环。根据韩国银行的分析,股价每上涨1万韩元,消费增加的效果仅为130韩元(1.3%),远低于美国和欧洲的3%至4%。 通过股票投资获得的资本收益更是优先流向房地产市场。尤其是无房家庭中,约70%的股票资本收益被认为转向了房地产投资。 拥有资产的群体从股市上涨中获益,但自营职业者和中小企业感受到的经济状况依然寒冷。过去出口繁荣能够向内需和消费扩散的良性循环结构减弱,导致增长的果实集中在特定行业和资产持有群体,形成了加剧的‘K型两极化’。 如果这种增长势头无法扩展到整个经济,可能会被警告为‘昙花一现’。实际上,韩国经济在过去也曾经历过依赖特定行业繁荣后的结构性低增长阶段。如果半导体所带来的增长无法由内需、服务业和非半导体制造业接力,那么即使高增长率也难以持久。 最终,未来1至2年将成为决定韩国经济走向的分水岭。经济合作与发展组织(OECD)在本月初的韩国经济报告中指出:“快速的人口老龄化和劳动供应减少对韩国经济的长期增长前景构成了相当大的逆风,并建议为了持续经济增长和提升竞争力,需要进行结构改革。” ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-22 00:08:00









