从整体乳制品市场来看,消费总量并未同步下降。数据显示,去年韩国乳制品总消费量约为425万吨,高于2024年的389万吨。但这一增长主要来自发酵乳、奶酪等产品,反映出消费结构正在发生变化,纯牛奶在整体乳制品中的占比持续下滑。业内人士指出,相关数据的回升更多是结构性变化的结果,并不意味着行业整体需求出现实质性改善。
进口乳制品的冲击正在加速显现。近年来,价格更低、保质期更长的进口灭菌奶不断扩大在韩国市场的份额。与本土鲜奶相比,进口产品在成本和储运方面具备明显优势,特别是在餐饮、烘焙及咖啡等渠道中,替代效应愈发明显。数据显示,自2019年韩国灭菌奶进口量首次突破1万吨以来,规模逐年增长,去年已超过5万吨,成为影响市场的重要变量。
政策因素也对市场产生阶段性影响。此前,韩国曾对部分乳制品实施临时性低关税政策,促使企业提前扩大进口规模,对后续年度的统计数据形成扰动。从中长期来看,随着相关贸易协定的推进,美国乳制品对韩出口关税已取消,欧洲相关产品关税也逐步下降甚至趋近于零。在汇率趋稳背景下,进口产品的价格优势有望进一步增强,对本土乳制品企业构成持续压力。
与此同时,人口结构与消费习惯的变化也在削弱纯牛奶需求。韩国出生人口持续减少,青少年人口减少直接影响牛奶的基础消费群体。此外,健康观念变化使部分消费者转向低糖、低脂或植物基饮品,乳糖不耐受人群对传统牛奶的需求亦有所下降,这些因素共同推动消费结构转型。
总体来看,在消费结构变化、人口因素及进口冲击等多重影响下,韩国传统纯牛奶市场正进入深度调整期。业内普遍认为,未来乳业竞争将从单一产品转向多元化与高附加值领域,企业需通过持续创新与结构优化提升竞争力,以应对行业长期的结构性变革。
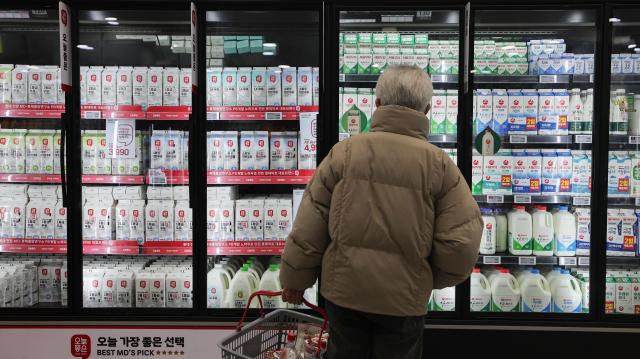
28日,首尔市中心一家大型超市内陈列的牛奶。【照片来源 韩联社】