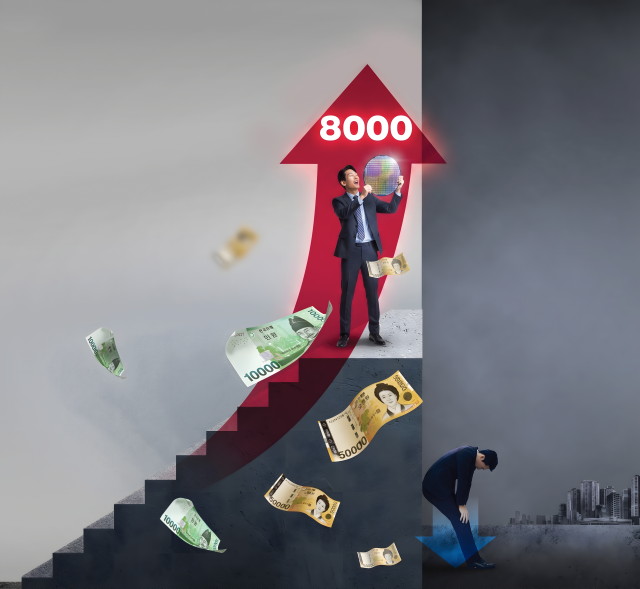
在27日,KOSPI指数达到了8228.70,创下历史新高。尽管这是前所未有的“牛市”,但当天上涨的股票仅有75只,826只股票则是下跌或持平。即使在“8200点”的庆祝声中,92%的上市公司仍然被市场所忽视。“KOSPI已经8000点,但我的股票却没有上涨”,这样的抱怨恰如其分。
自去年以来,资金集中于特定股票的现象频繁出现。这种集中导致了市场的扭曲和错觉。尽管指数不断创下新高,许多投资者却感受不到上涨的趋势。此外,资金集中还导致了“跟风效应”。例如,半导体等特定股票的资金快速流入,极大地放大了市场波动带来的风险。
◆ “指数8000,我的股票却是负数”
根据28日韩国交易所的数据,KOSPI在前一交易日(27日)收盘时突破8200点,创下历史新高。这个月初,KOSPI还未达到7000点,但在半导体和人工智能(AI)相关股票的带动下,仅在一个月内上涨了超过1600点。然而,与指数的上涨相对的是市场整体股票的表现不佳。
统计数据显示,截至27日,KOSPI创下最高点时,仅有75只股票上涨。这意味着推动指数上涨的股票数量极为有限。三星电子、SK海力士等大型主导股的上涨,给市场带来了整体繁荣的假象。
如果扩大范围,从本月4日至27日,KOSPI指数从6598.87上涨至8228.70,但上涨的股票仅有140只,而下跌的股票则达778只。上涨股票的平均涨幅为21.7%,而下跌股票的平均跌幅为13.87%。从3月中东战争爆发后到27日,股价上涨的股票也仅有171只。
在同一时期,观察韩国交易所提供的KOSPI指数涨跌幅时,集中现象同样得到了确认。在24个行业指数中,仅有电气电子(44.69%)、制造(30.63%)、保险(25.42%)、零售(12.40%)、IT服务(10.09%)、金融(10.02%)六个行业实现了上涨。
尤其是电气电子行业的涨幅达到了KOSPI涨幅(24.70%)的1.8倍。而建筑(-18.06%)、纸木(-16.67%)、机械设备(-13.29%)等18个行业则出现了下跌。
此外,KOSPI 50(36.58%)、KOSPI 100(33.04%)、KOSPI 200(30.91%)的涨幅较高,显示出大型股主导的上涨行情仍在持续。
市场分析认为,资金过度集中于三星电子、SK海力士等AI半导体和电力基础设施等特定主导股,正在扭曲整个股市。近期,全球对AI投资的扩大和对高带宽内存(HBM)需求激增的预期,使得投资者的资金集中在半导体大型股上。
尤其是在3月中东战争后,资金集中于具有全球竞争力的超大型科技股,而中小型成长股和内需股则相对被忽视,导致市场感受与指数之间的差距进一步扩大。
◆ “集中是泡沫后期的典型现象”
对于这种集中现象的解读各有不同。有观点认为,人工智能(AI)引发的半导体热潮将持续2至3年,因此资金集中于特定行业是自然现象。一位证券界人士表示:“毕竟KOSPI市值的一半是半导体大型股,这些股票上涨,资金跟随流入是自然的现象。”
但也有观点指出,当前的集中现象是泡沫后期反复出现的典型现象。KB证券研究员李恩泽在最近的报告中指出,当前以半导体为中心的市场走势与过去的泡沫阶段相似。
该报告指出,在1929年美国股市泡沫期间,资金集中于航空、电话、广播等新技术消费品公司。1970年代初的“尼夫提五十”(Nifty Fifty)和2000年的互联网泡沫阶段,也出现了部分核心成长股占据市场收益率大部分的现象。
尤其是在互联网泡沫崩溃前的1999年,美国股市经历了资金极端集中于信息技术(IT)行业的现象。该研究员表示:“泡沫拉升后期,主导股的集中往往会加剧,集中缓解的信号不一定是‘令人欣慰的扩散’,而可能是泡沫崩溃的前兆。”
按照这种分析框架,今年第二季度的韩国股市也令人担忧。分析KOSPI相对收益率的结果显示,信息技术(IT)行业的表现超出市场平均水平31个百分点,形成了独占的局面。而除IT外的大多数行业则普遍处于负增长区域。尤其是医疗保健行业的表现最差,较KOSPI平均水平低61个百分点,公用事业(-57个百分点)、通信服务(-54个百分点)、必需消费品(-46个百分点)等内需和防御性股票也大幅下滑。
※ 本报道经人工智能(AI)系统翻译与编辑。