
韩国银行于24日表示,多套房家庭的资产远高于无房家庭,但基于收入的偿债能力却相对脆弱。
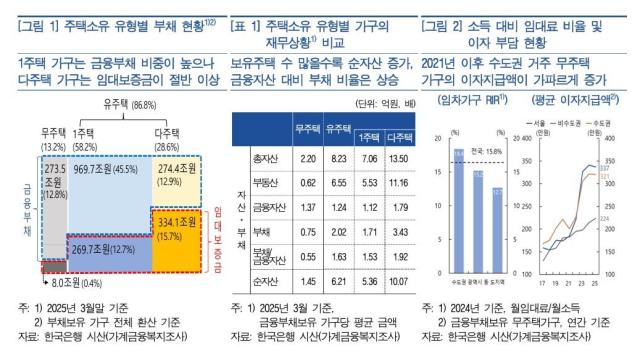
根据当天发布的《金融稳定报告》,截至去年3月,多套房家庭的净资产为10亿700万元,是无房家庭(1亿4500万元)的7倍。这是由于房屋数量增加,房地产资产价值的增长幅度超过了负债的增长幅度。
负债结构也存在差异。单套房家庭的金融负债主要集中在住房抵押贷款等购房贷款上,而多套房家庭则更倾向于利用租赁保证金。无房家庭则主要依赖于租金保证金和生活费用的租赁贷款及信用贷款。
偿债能力也因住房持有形式而有所不同。多套房家庭的资产负债比率(DTA)相对良好,但收入偿还比率(DSR)却高于无房家庭和单套房家庭。这表明,尽管其资产规模较大,但从收入来看,偿还债务的能力相对较弱。
尤其是低收入多套房家庭的脆弱性尤为明显。截至今年3月,低收入多套房家庭的DSR为72.9%,是高收入多套房家庭(31.4%)的两倍多,且远超金融监管机构的管理标准40%。
逾期率也呈现出多套房家庭越多越高的趋势。截至今年第一季度末,多套房家庭的平均逾期率略高于单套房家庭,而持有三套及以上房产的借款人逾期率为1.35%,相对较高。
相比之下,无房家庭的整体债务偿还负担较轻,但在首都圈,居住成本的负担正在加重。近期首都圈的租金上涨,使得租赁家庭的收入与租金比率(RIR)高于非首都圈,平均利息支出也迅速增加。
韩国银行强调:“由于住房所有形式的财务健康状况各不相同,因此需要根据借款人的特性进行政策应对。”并建议:“对无房家庭应继续支持居住脆弱群体,而对于以自住为目的的单套房家庭,则需在偿债能力范围内保持贷款的可及性。”
此外,多套房家庭可能受到市场利率和房价波动的重大影响,因此需要加强前瞻性的财务健康管理,并引导有序的房屋出售。
※ 本报道经人工智能(AI)系统翻译与编辑。












