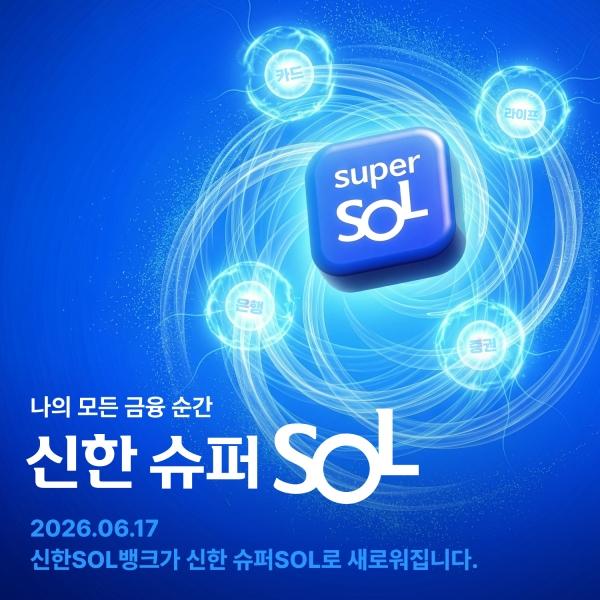
根据金融界的消息,新韩银行要求员工每位零售(网点)员工约需确保84个超级SOL的注册名额,而金融中心员工每人需确保约140个名额。
新韩金融最近对超级SOL进行了改版,使其能够在一个平台上提供银行、证券、信用卡和保险服务。随着金融公司与金融科技行业之间的单一应用程序竞争日益激烈,该行似乎开始积极争取初期用户。新韩金融设定了将超级SOL的月活跃用户数(MAU)提升至1300万的目标。
新韩银行之所以全力以赴发展这一单一应用程序,是为了延长客户的停留时间,从而同时扩大利息收入和非利息收入。由于家庭贷款等主要金融交易的相当一部分已经通过非面对面方式完成,移动应用程序不仅是简单的交易渠道,更是扩大收入的核心平台。用户数量的增加将进一步扩大广告收入、关联服务和资产管理产品的销售等附加收益。
扩大超级应用程序的背后,似乎也蕴含着将盈利竞争的优势转化为数字平台竞争的意图。今年第一季度,新韩银行超越KB国民银行,成为领先银行。该行计划将这一势头扩展到非面对面渠道竞争中,以巩固其领先银行地位。然而,在平台竞争中,KB金融仍然处于领先地位。KB金融在第一季度的MAU为3383万,超过了新韩金融的2858万。互联网专营银行Kakao Bank的MAU也超过了2000万,对传统银行构成了威胁。
其他银行则各自全面改版现有的移动应用程序,以扩展其可用性。然而,将所有服务整合到一个应用程序中的方式,可能会导致功能增多、应用程序容量增大和速度变慢等局限性。因此,一些金融集团选择保持各自的应用程序,同时将核心服务进行关联。
KB国民银行通过其主打应用程序‘KB星银行’,将使用频率高的必要金融服务与信用卡、证券、保险和资产管理等关联服务整合在一起。 하나金融集团在今年2月将现有应用程序改版为‘新(NEW) 하나원큐’,并加强了以用户为中心的个性化服务和资产管理功能。我们的金融集团的‘我们的银行(WON)’也不仅限于银行业务,还可以开设我们的投资证券CMA账户和使用经济型手机服务。
金融界人士表示:“金融应用程序的竞争不仅仅是吸引大量用户的斗争,更在于谁能获得更高的使用频率和停留时间。”他指出:“如果超级应用程序战略要成功,必须在初期用户获取后,持续提供能够吸引客户继续使用应用程序的服务竞争力。”
※ 本报道经人工智能(AI)系统翻译与编辑。