韩国股市因对人工智能(AI)基础设施投资放缓的担忧而大幅下跌,随后在一天内反弹,显示出较高的波动性。市场的关注点已转向即将到来的第二季度业绩季。尽管证券界认为对AI投资减少的担忧是过度解读,但在三星电子的初步业绩和美国联邦公开市场委员会(FOMC)会议纪要公布之前,市场波动性可能会持续。
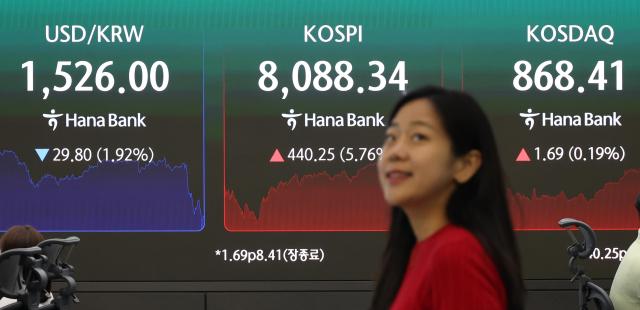
根据韩国交易所的数据,4日,韩国综合指数收于8080.37点,比前一交易日上涨440.25点(5.76%),成功回升至8000点以上。综合指数在2日曾一度下跌7.89%,跌至7300点,但在次日以半导体股为主的反弹中恢复。过去一周(6月29日至7月3日),综合指数下跌3.84%,而科斯达克则上涨2.00%。
然而,市场普遍认为此次调整更多是估值调整,而非基本面恶化。影响内存半导体行业的长期供应合同和高带宽内存(HBM)需求放缓的信号尚未得到确认,国内企业的业绩预期反而有所上调。
科斯达克在政策预期的推动下表现相对较好。韩国交易所为庆祝科斯达克成立30周年,发布了市场活跃化方案和上市公司退市制度的改善措施,部分提振了投资者情绪。相比之下,综合指数在外资持续抛售的情况下,个人投资者以大型半导体股为主进行买入,支撑了指数的下行。
下周将有重要事件接连发生。7日,三星电子将公布第二季度初步业绩,9日将公布美国FOMC 6月会议纪要,10日则预计将发布台积电6月的销售数据,市场将继续关注全球AI投资和半导体行业的动态。
证券界认为,三星电子的业绩将是短期投资情绪的关键变量。如果业绩超出预期,将增强市场对内存行业的信心,可能再次吸引买盘。随后,台积电的业绩和全球大型科技公司的AI投资计划将成为下半年股市走向的主要变量。
裕安达证券的研究员李在元表示:“此次调整更多是由于噪音导致的估值下调,而非基本面受损。随着IT和半导体领域的盈利预期上调,关注三星电子的初步业绩和SK海力士在纳斯达克上市等重大事件,基于半导体、IT硬件和金融的综合指数低价买入策略仍然有效。”
NH投资证券的研究员那正焕也表示:“Meta的云计算进军应被视为提高已投资基础设施的盈利能力的策略,而非AI需求放缓的表现。当前阶段的首要催化剂是三星电子的初步业绩,如果业绩超出预期,将可能促使市场情绪从抛售转向持有和追涨。”
不过,市场对短期波动性的警惕依然存在。想象人证券的研究员申尔指出:“市场主导权正从中东地缘政治问题转向就业、物价和利率。随着业绩季的开始,AI的动能将持续,但此时需要根据企业业绩和财务健康状况进行甄别,而非单纯依赖流动性进行买入。”
※ 本报道经人工智能(AI)系统翻译与编辑。