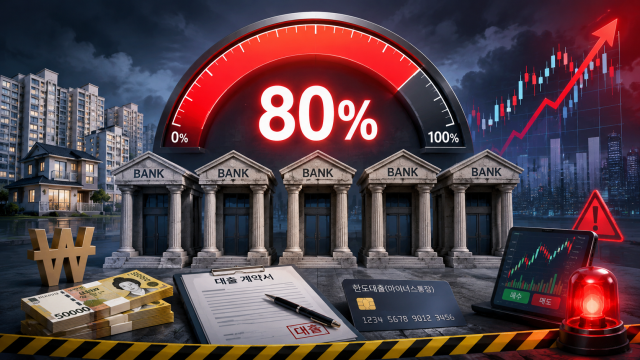
根据7月12日的金融数据显示,截至9日,五大银行(KB国民、信贷、 하나、我们、NH农协)的家庭贷款余额为648兆3607亿韩元,比去年年底增加了3兆3907亿韩元。这一增幅已达到银行年初向金融监督院提交的约4兆3400亿韩元年增目标的78%。其中,已有3家银行超额完成了各自的目标。
因此,银行们实际上已经开始缩减下半年的新家庭贷款业务。 하나银行自10日起暂停了9月计划的住房贷款和租赁资金贷款的贷款招募。此前在2日已暂停了8月的贷款招募,短短一周内便将9月的额度用尽。
信贷银行也关闭了贷款招募渠道,并通过限制抵押贷款保险的加入来减少住房贷款的额度。 KB国民银行则将首都圈和受限区域的购房贷款额度从原来的6亿韩元降低至3亿韩元。其他银行也可能在贷款需求激增的情况下采取进一步限制措施。
值得注意的是,最近家庭贷款的增长速度在信用贷款方面比住房贷款更为显著。7月份截至9日,五大银行的住房贷款余额增加了1968亿韩元,而信用贷款则增加了7815亿韩元。信用贷款的增幅是住房贷款的约4倍。分析认为,股市的繁荣导致了“借贷投资”的需求,从而推动了信用贷款的增长。
因此,银行在家庭贷款管理方面可能会进一步加强。由于已经暂停了住房贷款和租赁贷款的接收,并缩减了贷款额度,信用贷款和透支账户也可能成为管理的对象。一些银行甚至提到可能会减少透支账户的额度或缩减新信用贷款的办理。
金融界人士表示:“在住房贷款的监管下,阻止房地产资金流入的同时,还需管理流向股市的信用贷款,这使得金融当局的考量变得复杂。随着总量管理的加强,实际需求者和生活资金的需求也可能受到抑制,因此需要对不同贷款的性质进行精细化的应对。”
※ 本报道经人工智能(AI)系统翻译与编辑。