
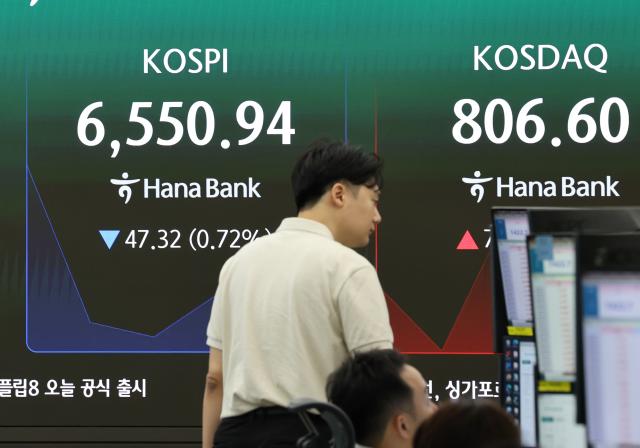
去年KOSPI的日收益率波动幅度(平均)为1.4%。然而,今年上半年波动幅度增至3.6%,几乎翻了一番。这是主要国家股市中最高的水平。这意味着急剧上涨和急剧下跌的日子相对较多。单一股票杠杆(以下简称“单杠”)被认为是导致波动性加大的主要原因。然而,自上月30日实施基本保证金上调等“单杠”监管以来,KOSPI并没有显现出平静的迹象。自监管实施以来,波动幅度低于3%的日子仅有两天。究竟是“单杠”加剧了KOSPI的波动性,还是还有其他因素?
KOSPI波动性在主要国家中“最差”
6日金融投资行业和资本市场研究院的数据显示,今年上半年KOSPI的日收益率波动性为3.6%,是去年年均水平(1.4%)的两倍。这是资本市场研究院分析的36个国家股市中最高的水平。日本股市(TOPIX)波动性从去年的1.3%上升至今年上半年的1.5%,而台湾加权指数则从1.5%小幅上升至1.8%。甚至美国S&P500指数的波动性从1.2%降至0.9%。 →按月波动性来看,情况更为严重。去年3月和6月KOSPI的波动性分别为4.8%和4.7%。在7月,KOSPI在一个月内出现4%以上的急剧下跌或上涨的日子达到了15个交易日。7月18日(下跌10.84%)和7月31日(上涨17.91%)等历史性的剧烈波动发生在此期间。
在最糟糕的波动行情下,政府于上月30日提前实施了“单杠”监管。然而,效果并不明显。自7月30日以来的6个交易日中,指数出现4%以上的急剧下跌或上涨的情况发生了四次。当天(6日),KOSPI收盘下跌301.88点(-4.58%),报6296.38。前一天“单杠”16个产品的交易额首次跌破1万亿韩元,但KOSPI的波动性依然没有得到平息。
三星电子和SK海力士的“独木桥”问题?
市场上对导致股市波动的真正原因是否是“单杠”提出了质疑。资本市场研究院的高级研究员金俊锡和张根赫在一份关于“股票市场波动性上升的背景研究”报告中指出,过度依赖三星电子和SK海力士等两大股票的“独木桥”股市结构是波动性的原因。该报告指出,去年初三星电子和SK海力士的市值占比为23%,而到6月底已飙升至55%(以KOSPI200为基准为59%)。由于这两只股票占据了指数的一半以上,因此当全球内存半导体行业的不确定性或美中技术冲突等外部因素出现时,这两家公司便会受到影响,进而导致KOSPI整体的暴跌,形成恶性循环。当天KOSPI的急剧下跌也源于三星电子和SK海力士分别下跌6.30%和10.37%。
其他专家也提出了类似的分析。DB证券研究中心的李炳建表示:“指数的剧烈波动并不是因为杠杆产品,而是因为美国大型科技公司抛售获利等外部不利因素出现时,过去个人投资者的买入力量减弱,导致供需变薄。”
新英证券研究中心的金学均也表示:“(单一股票杠杆)交易金额减少确实有监管效果,但波动性本身并不仅仅是由于单一股票杠杆造成的。”他指出:“国内外因素和股价大幅上涨带来的不确定性才是本质原因,而单一股票杠杆只是稍微放大了这一点。”他分析称:“未来大型科技公司是否会继续购买半导体等不确定性,是导致股价波动的根本原因。”
※ 本报道经人工智能(AI)系统翻译与编辑。












