
三星证券在11日表示,CJ CGV通过特别厅、非电影内容以及CGV独家内容等方式,提升了观影体验,因此将目标股价从5300韩元上调至6200韩元。然而,考虑到高额的金融成本等财务负担仍在持续,投资评级维持在“中立”。
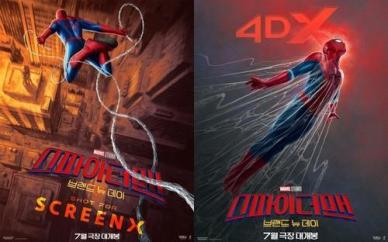
三星证券研究员崔敏河表示:“CJ CGV正在通过技术特别厅如ScreenX和4DX,以及CGV独家内容,增强仅在影院才能体验的差异化。”他指出:“技术特别厅的全球扩展和好莱坞大片的接连上映,进一步提升了人们对特别厅的关注。”
此外,他指出:“受益于上半年国内票房的良好表现,总部的收入同比增长26%,国内营业亏损规模也从去年同期的483亿韩元大幅缩减至128亿韩元。”他补充道:“越南维持盈利态势,但由于去年《你是我的荣耀》的高基数影响,中国的营业利润转为亏损,印度尼西亚的盈利也出现下滑。”
崔研究员表示:“尽管第二季度营业利润有所改善,净利润也实现了扭亏为盈,但需要考虑到因关闭门店而减少的租赁负债的影响。”他指出:“每季度约500亿韩元的金融成本仍在持续,财务负担依然较高。”
他最后表示:“ScreenX、4DX等特化厅业务的全球扩展,正积极提升相关业务的价值,但由于财务负担的不确定性仍然存在,因此维持投资评级为‘中立’,并在估值时点之前和预测值变更的基础上,将目标股价上调至6200韩元。”
※ 本报道经人工智能(AI)系统翻译与编辑。