
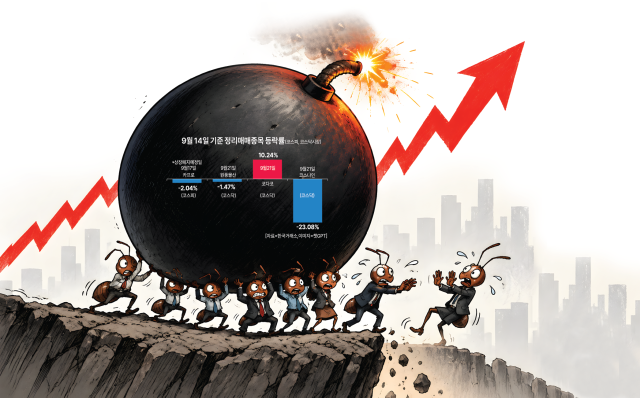
科斯达克上市公司科伊兹于本月初因“市值低于200亿韩元”而决定退市。在经历了从3日至11日的7个交易日的整理交易后,14日最终退市。整理交易字面意思是给股东在退市前最后一次回收投资资金的机会,通常股价会急剧下跌。科伊兹的股票在整理交易的第一天下跌了约35%,随后连续四个交易日下跌。然而,9日科伊兹的股价突然暴涨了140%。尽管没有任何利好消息,股价却突然飙升。最终在整理交易的最后一天,股价以135韩元收盘,但9日暴涨的原因仍不明。
随着政府加快对不良企业的清理,进入下半年后,退市企业频繁出现。因此,作为股票市场退市企业的最后交易机会,整理交易也在频繁进行。然而,在整理交易期间,股价突然暴涨的现象反复出现,引发了个人投资者损失加大的担忧。某些股票在一天内上涨近200%。证券界指出,大股东出售股份后留下的无主公司,以及填补这一空缺的散户投资者,加上没有价格限制的情况,形成了“最后的炸弹传递”。
退市确定但股价暴涨?
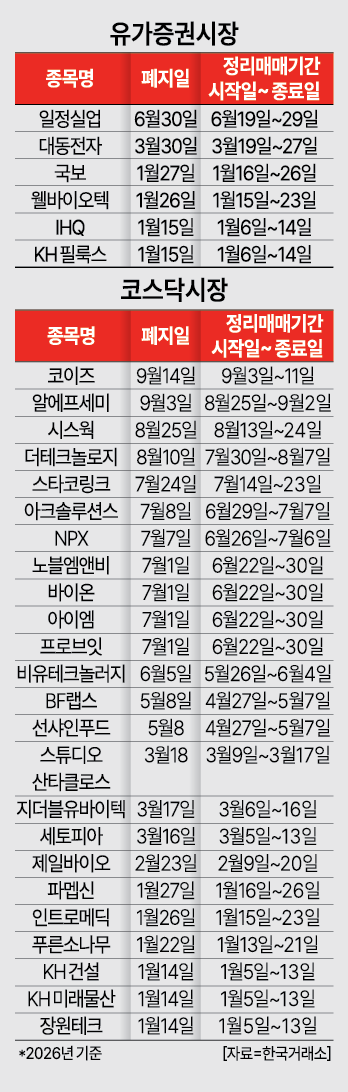
14日,韩国交易所表示,今年以来在证券市场和科斯达克市场中,经过整理交易程序的30只股票(科斯皮6只,科斯达克24只)中,有10只(占33.3%)的股价超过了普通股市的涨停标准30%。整理交易是指在退市前为小股东提供最后的流动性回收机会的7个交易日的交易。根据现行制度,整理交易期间不适用每日涨跌幅限制30%的价格限制。因此,少量交易或资金流入就能极大地放大股价波动。
尤其是在今年2月经历整理交易的科斯达克上市公司第一生物,在整理交易期间股价出现了近3万%的暴涨现象,造成市场混乱。这被解释为在整理交易开始日进行的1500比1的股票合并(无偿减资)造成的错觉现象。股票数量从2912万股减少到1万9419股,导致股价看似暴涨,但反映合并比例的实际股价却是下跌的。在退市阶段进行的减资给投资者带来了扭曲的错觉信号。
“散户的最后炸弹传递”
整理交易期间股价暴涨的股票具有大股东持股比例极低或没有最大股东的结构性共性。相反,个人小股东的比例绝对占据主导地位。根据不良企业在退市前公布的半年度报告,小股东占总股东人数的98%至99%。持股比例也往往由小股东承担超过70%。
以9月整理交易结束的科伊兹为例,在505万6999股的全部发行股票中,小股东持有的股票达到364万9175股,占72.28%。小股东人数也达到9941人,占总股东(9948人)的99.92%。经历错觉风波的第一生物也是在827名总股东中,小股东占819名(98.92%)。
整理交易期间,涨跌幅最高达到97.67%的英特罗美迪克,其半年度报告显示小股东人数为11579人,占总股东(11586人)的99.94%。他们持有的股票比例也达到71.87%(30904478股)。
“应建立保护小股东的机制”
问题在于,炸弹传递的损失完全由小股东承担。在整理交易期间,被错觉或投机性买入所吸引的小股东,在退市后几乎无法回收流动性或获得赔偿。
上明大学管理学教授徐志勇表示:“整理交易实际上是退市确定后的最后卖出机会,但在7个交易日内没有价格限制,容易导致投机交易后的急剧下跌。”他建议:“在此期间未能卖出的投资者在非上市状态下,流动性和可接触性方面会遭受损失,因此应提前公告退市原因、财务状况或恢复可能性等,以便投资者有足够的判断时间。”他还补充道:“如果虚假公告、财务造假、背信等是退市原因,则需要制定赔偿小股东的方案,区分损害赔偿责任和高管责任。”
清州大学管理学教授金大钟也指出,针对整理交易市场的非理性过热,应加强投资风险警告和市场监控,并提出差异化的退市程序的必要性。金教授表示:“在退市前的整理交易中,股价在短期内上涨超过100%或下跌超过90%的现象,更接近于投机交易,而非正常价格形成。”他指出:“整理交易不适用价格限制,稍微的供需变化就能导致股价极端波动。”
他还表示:“尤其是个人投资者对企业的准确财务状况或退市后的价值判断存在困难,因此在股价暴涨时追涨买入,股价下跌时可能会遭受巨额损失。”他强调:“迅速清理不良企业的政策本身是必要的,但在退市过程中应建立保护小股东免受过度损失的补救机制。”
※ 本报道经人工智能(AI)系统翻译与编辑。












