
为了将集中于房地产的家庭资产转移至资本市场,建议在未来10年内将家庭房地产持有比例从当前的约65%降低至50%,同时将金融投资产品的比例提高至20%。这一提议强调应给予长期投资税收激励,并增强资本市场的资金分配功能,以确保资金顺畅流向创新企业和战略产业。
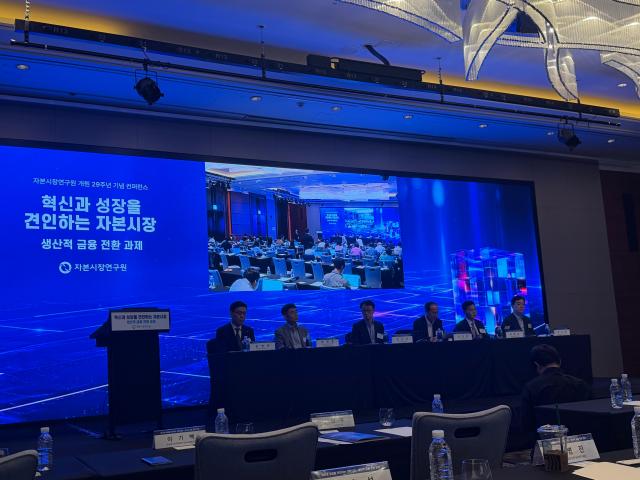
资本市场研究院在首尔汝矣岛康拉德酒店召开了成立29周年纪念会议,讨论了资本市场在生产性金融转型中的角色和政策课题。当天,金融税制改善、股价信息性、无形资产中心经济中的金融角色、韩美战略产业风险投资结构等成为主要议题。
李研究员认为,过去国内家庭将约65%的资产持有于房地产是基于收益率和风险的合理选择。应用最佳资产配置模型计算得出,房地产的适当持有比例为67.1%。实际国内家庭投资组合中,房地产占64.5%,现金和存款占16.4%,保险和养老金占10.3%,金融投资占8.5%。
然而,为了实现生产性金融转型,必须将集中于房地产的资金转移至资本市场。李研究员提出,未来10年内家庭的房地产持有比例应降低至约50%,金融投资产品的比例应从8.5%提高至20%。
为此,研究团队建议逐步正常化房地产持有税,扩大个人综合资产管理账户(ISA)的税收优惠,考虑引入先进的金融投资税制,包括损失结转扣除等。还建议扩大国内股票的股息收入分离征税范围,并给予长期持有的税收激励。为缩小产品间的税收差距,应适用“相同纳入资产、相同征税”原则,并在中长期内将税收优惠产品整合为单一账户。
资本市场的价格发现功能也被视为生产性金融的主要课题。资本市场研究院高级研究员金俊锡分析指出,企业的未来收益性和增长前景信息必须准确反映在股价中,才能降低资本筹集成本,扩大投资能力。同时,管理者应学习投资者的信息集中的股价,以改善投资决策。
通过比较韩国、美国和日本的上市公司发现,在美国,这种“资金筹集路径”和“管理者学习路径”有效运作,而在韩国,这两条路径均未明显发挥作用。特别是在国内大型上市公司中,资金筹集路径和研发(R&D)投资的效率得到了确认,但在中小型上市公司中,这两条路径均未有效运作。
随着产业结构向无形资产中心转变,金融系统也应相应调整。资本市场研究院研究员郑熙哲指出,知识、品牌、组织能力等无形资产已成为企业竞争力和生产力的核心因素,但依赖无形资产的企业面临信息不对称和抵押能力低的问题,可能会受到外部资金筹集的限制。
因此,建议加强金融中介能力,以便将企业的无形价值和增长潜力与金融连接,扩大长期风险资本供应基础。应改善与无形资产相关的信息环境,以便资金能够流向生产力高的企业和有前景的投资机会。
在战略产业中,“中后期投资空白”被视为核心课题。资本市场研究院研究员金镇英分析认为,深科技初创企业的开发周期较长,技术失败风险和资本投入规模较大,可能在技术开发与商业化之间经历所谓的“死亡谷”。
特别是韩国的战略产业风险投资集中在初期阶段,而中后期后续投资的转化率也低于美国。美国在后期阶段以大型风险投资(VC)为中心,发展了共同投资网络和行业投资者基础,而韩国的这种连接相对较弱。金研究员建议应培养主导中后期投资的“枢纽VC”,并扩大多样化投资者的参与。
在随后的专家讨论中,提出不仅要提供资金,还要建立投资回收与再投资的良性循环结构。Stick Investment CEO姜信宇强调,国内成长企业的回收路径过于依赖首次公开募股(IPO),应通过激活并购(M&A)等方式多样化回收路径。
韩国风险投资协会政策事业总部部长李基白强调,风险企业的成长通过KOSDAQ等渠道回收投资资金,并且回收的资金再次流向新企业的良性循环结构至关重要。他还建议应扩大风险基金的规模并延长期限,以增加对成长企业的后续投资。
※ 本报道经人工智能(AI)系统翻译与编辑。












