
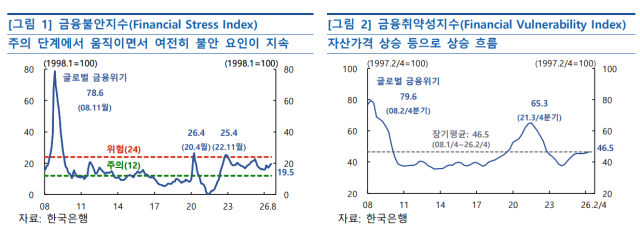
韩国银行在22日的金融货币委员会发布的《金融稳定状况》中评估,国内金融系统在良好的金融机构恢复力和对外支付能力的基础上,整体表现稳定。然而,首都圈房价上涨、家庭贷款增加压力、弱势领域的风险以及金融和外汇市场波动性加大等被列为潜在风险。
显示短期金融市场不安程度的金融不安指数(FSI)从7月的19.3小幅上升至8月的19.5,仍处于警戒阶段的12至24区间。中长期金融不平衡积累程度的金融脆弱性指数(FVI)在第二季度末为46.5,因家庭信贷增加和房价上涨等因素持续上升。
韩国银行副行长张正洙表示:“FVI在2024年第一季度记录为37后,至2026年第二季度连续9个季度上升,已达到长期平均水平。”他指出,“对于近期金融脆弱性累积的趋势,需要保持警惕并加以关注。”
虽然从整体规模来看,家庭债务的增长速度有所放缓,但韩国银行认为,围绕住房相关贷款的再次增加可能性依然存在。第二季度,家庭贷款因房价和股价上涨等因素,住房相关贷款和其他贷款的增幅均较上季度扩大。
韩国银行评估,家庭债务比率因国内生产总值(GDP)的显著增长而下降。第一季度末,家庭债务比率为85.3%,较去年末的88.1%下降了2.8个百分点。然而,私人信贷杠杆的下降主要是由于半导体出口激增带来的经济增长,因此需要继续进行去杠杆化,以应对未来与人工智能相关的投资减少等内外经济环境的变化。
在首都圈房地产市场,一些地区的高房价上涨趋势持续,房价上涨的预期仍然处于较高水平。近期,高价房屋的需求集中在中低价房屋比例较高的地区,显示出区域差异化的趋势。租金上涨的趋势也在首都圈显著扩大。
企业部门的信用风险也是主要的警惕对象。企业逾期率维持在高于长期平均水平的状态,非银行和中小企业贷款小幅上升。尤其是在房地产、住宿和餐饮等部分内需行业,边际企业的比例仍然较高,而金属制品、石油化工等部分制造业的边际企业比例上升幅度相对较大。
金融机构的恢复力处于良好水平。银行和非银行金融机构的资本比率远高于监管比例,流动性比率也高于监管要求。然而,部分非银行金融机构如储蓄银行、证券公司和信贷专业金融公司,由于流动性负债增加,流动性比率有所下降。
张副行长表示,家庭债务比率的下降,“虽然家庭贷款的增长速度有所减缓,但名义GDP的显著增长使分母扩大,起到了相当大的作用。”他指出,“考虑到房地产价格上涨的预期和近期房价的上涨,维持家庭债务管理的基调没有变化。”
关于利率上升带来的弱势领域负担,他解释道:“家庭的浮动利率贷款比例和弱势借款人贷款有所减少,但企业的浮动利率贷款比例较高,边际企业的比例也持续上升,因此利率上升的负担可能在弱势企业中表现得更为明显。”
※ 本报道经人工智能(AI)系统翻译与编辑。












