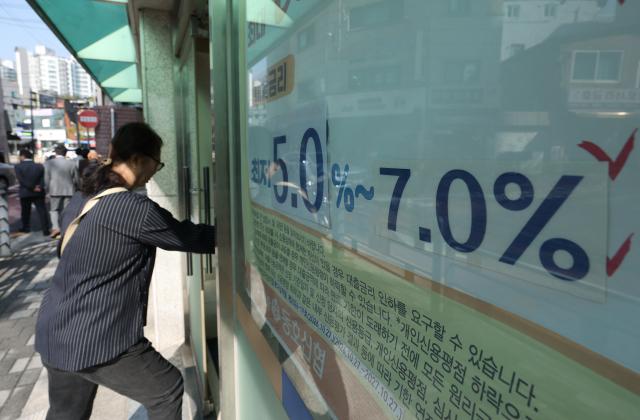
在首尔市的一家金融机构贴有住房抵押贷款的宣传横幅。[照片=联合新闻]
尽管银行减少柜台服务导致老年人的金融可达性下降,但银行仍在努力吸引这一群体的资产。只要将养老金账户转移过来,就能享受优待利率和现金返还,甚至免费加入金融犯罪赔偿保险,向老年客户伸出橄榄枝。
根据金融界的消息,主要商业银行正在以养老金领取情况和年龄等作为优待条件,积极吸引老年客户。不仅提高存款和定期存款利率,还将活期存款、贷款和免手续费等服务捆绑在一起,吸引日常金融交易。
银行特别重视养老金领取账户的吸引。确保每月有养老金到账的账户,可以同时吸引生活费支付和存款等日常交易,并在长期内获得资产管理客户。根据国家数据处的《2025年家庭金融福利调查》,65岁以上家庭主人的家庭平均资产为5427.2万元,比去年增长了5.35%。
KB国民银行对养老金领取客户提供优待利率,12个月定期存款最高可达年利率3.7%。우리银行为养老金账户提供最高年利率3%和免手续费的优惠,NH农协银行则将养老金存入的业绩作为定期存款的优待条件。하나银行对首次将公共养老金存入自家账户的客户提供现金返还和免费加入网络金融犯罪赔偿保险的优惠。
银行虽然对转移养老金账户的客户提供优惠,但柜台的减少使客户需要走更远的路。位于首尔道峰洞的信贷银行分行在转变为数字休息室后,若想与员工直接咨询,需步行约20分钟到附近的营业网点。数字休息室的常驻经理也从今年秋季的2人减少到1人。
信贷银行相关人士表示:“经过五年的数字休息室运营,我们认为运营已趋于稳定,因此调整了常驻经理的数量。但我们将多样化数字休息室的功能,创造一个老年客户能够方便快捷办理金融业务的环境。”
在进行网点整并时,银行需要考虑的不是地图上的距离,而是客户的实际移动时间。如果将数字网点作为替代柜台,还需考虑现有客户在该处能够处理哪些业务。名知大学经济学教授조동근表示:“网点减少可能使金融可达性下降的人像被孤立在孤岛上,因此在减少网点时需考虑附近公交车站等交通条件。”
※ 本报道经人工智能(AI)系统翻译与编辑。