
主页搜索
搜索
选择时间
搜索范围
全部的
‘海外市场’新闻 13个
-
 外籍游客消费持续增长 韩国零售平台全球影响力提升
随着韩国文化在全球持续走红,其影响力正从文化娱乐领域延伸至零售消费市场。以希杰欧利芙洋(CJ Olive Young)和大创(Daiso)为代表的韩国零售平台,凭借丰富的商品种类、较高的性价比及成熟的运营模式,逐渐成为外籍游客赴韩购物的热门选择。海外消费者对韩国商品及购物渠道的关注度不断提升,韩国零售企业的国际化发展前景也受到业界关注。 据韩国零售业13日消息,外籍游客在韩消费持续增长,主要零售平台的外籍顾客销售额明显增加。截至今年8月,Olive Young外籍顾客累计消费金额突破1万亿韩元(约合人民币50亿元),外籍顾客销售额占其线下总销售额的比重升至33%。大创去年境外银行卡消费金额同比增长超过60%,显示出韩国零售平台对外籍消费者的吸引力持续增强。 外籍游客消费需求不断扩大,韩国零售平台的作用也逐渐从商品销售向品牌推广延伸。越来越多韩国企业选择通过大型零售平台积累销售业绩和消费者口碑,再逐步拓展海外市场。这些零售门店也成为本土品牌接触国际消费者、提升海外知名度的重要渠道。 大创便是这一趋势的代表。近年来,随着平价美妆产品持续热销,越来越多韩国化妆品企业推出大创专属品牌。其中,托尼魅力(TONYMOLY)于2024年推出的品牌Boncept,截至今年1月累计销量突破1000万件,并进入日本连锁药妆店Welcia旗下约1700家门店。另一美妆品牌Twoedit在大创上市约一年两个月后,累计销量突破136万件,并成功进入美国市场。 大创去年实现销售额4.5363万亿韩元,同比增长14.3%,创历史新高;营业利润达4424亿韩元,同比增长19.2%。其中,服装类商品销售额去年同比增长70%,今年第一季度增幅进一步扩大至180%。为提升运营效率,公司计划于明年2月启用总投资5500亿韩元的物流及线上订单处理设施。重点提升韩国国内市场竞争力。 与大创相比,Olive Young正加快海外市场布局,通过设立专门的海外业务部门、拓展国际销售渠道等方式,进一步扩大海外市场影响力,并重点推进美国市场业务。公司相关负责人表示,今年5月至6月在美国开展品牌推广活动时,当地消费者和媒体的关注度均超过预期,反映出韩国美妆产品在海外市场的吸引力。 业内认为,随着韩国文化及消费品在全球市场的影响力不断扩大,韩国零售企业正迎来新的发展机遇。未来,能否将本土市场积累的商品竞争力、品牌培育能力及运营经验转化为海外市场优势,将成为韩国零售平台实现持续增长的重要因素。
2026-10-13 22:03:12 -
 韩国投资证券下调Oreo目标股价10% 受地缘政治不确定性和韩元升值影响
韩国投资证券于9月15日对糖果制造商Oreo的目标股价进行了下调,考虑到地缘政治不确定性和韩元升值(汇率下降)对盈利能力的影响,目标股价调整至175,000韩元,较之前下调10%。不过,基于其稳健的基本面,投资评级维持在“买入”。韩国投资证券的研究员崔高云表示:“Oreo在8月份的总销售额同比增长9%,达到了3010亿韩元,营业利润增长5%,达到了505亿韩元。”他指出:“多渠道的表现突出,7月至8月的总销售额增长超过9%。”最近,Oreo在海外市场的增长势头尤为明显。截至8月份,俄罗斯的销售额同比增长超过20%,而中国的增长率超过5%。不过,由于7月份的提前出货,越南的销售额下降了7%。然而,分析认为今年的盈利共识难以再上升。崔研究员表示:“考虑到地缘政治不确定性和汇率下降的影响,今年的盈利共识似乎难以再上升。”他补充道:“考虑到年初所展现的动能在短期内处于停滞状态,因此将Oreo的目标股价下调至175,000韩元,较之前下调10%。”他还表示:“但基于产品实力的战略成果依然不变,因此维持买入意见。”他指出:“中国零食渠道的销售增长速度超过了现有的分销网络,而在俄罗斯,需求持续强劲,开工率超过100%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 18:08:00 -
 韩国美妆品牌竞争白热化 快速增长背后的新挑战
随着韩国美妆在全球市场持续扩张,一批新兴品牌借助社交媒体、电商平台和成熟供应链快速崛起,成为推动行业增长的新力量。与此同时,热门产品竞争日趋激烈,从产品配方、包装设计到广告创意和营销概念,品牌同质化现象逐渐显现。 据韩国美妆行业日前消息,近期一家在海外市场快速成长的新兴美妆品牌因新产品陷入模仿争议。另一家韩国美妆企业提出质疑称,涉事品牌新推出的一款眼霜在产品容器、配色等方面与其旗下产品较为相似,同时采用相同的广告模特,广告宣传概念也存在相似之处。 提出质疑的企业还表示,部分海外采购商曾向其透露,涉事品牌在保持相同零售价的情况下提供了更低的供货价格。目前,相关眼霜已从该品牌官方网站及官方商城下架,涉事企业尚未就相关质疑公开回应。 单一产品引发的争议背后,折射出韩国美妆市场竞争方式的变化。近年来,随着海外市场持续扩大,新兴品牌成长速度明显加快。数据显示,此次涉事品牌运营公司去年销售额达到2481亿韩元(约合人民币12.4亿元),同比增长82.8%;营业利润由268亿韩元增至403亿韩元,同比增长50.6%。另一家提出质疑的企业去年销售额据悉也达到650亿韩元。 与过去主要依靠大型化妆品集团推动海外扩张不同,近年来韩国美妆行业涌现出一批成长较快的中小品牌。这些企业通常从面膜、洁面、护肤等细分品类切入,通过社交媒体积累关注度,再借助电商平台和海外流通渠道迅速扩大销量。一旦形成热门单品,品牌销售规模便可能在较短时间内快速增长。 与此同时,成熟的供应链进一步降低了品牌进入市场的门槛。不少新兴品牌将生产环节交由专业制造企业完成,将更多资源投入产品策划、品牌运营和市场营销,新品开发周期由此明显缩短。在短视频和社交媒体加快消费趋势变化的背景下,更快捕捉趋势、推出新品逐渐成为品牌竞争的重要因素。业内人士表示,一款产品在社交媒体形成热度后,一两个月内便可能出现大量类似产品。 快速开发和灵活营销提升了市场效率,也使“爆款驱动”成为部分新兴品牌扩大海外市场的重要路径。但当越来越多品牌共享相似的生产体系和供应链资源后,仅依靠成分和基础功能形成差异化的难度随之增加,竞争逐渐向产品概念、包装设计、社交媒体传播和渠道运营等环节延伸。 由此带来的同质化问题也日益突出。过去韩国美妆行业的模仿争议主要集中于产品配方、包装和外观设计,近年来则逐渐延伸至广告图片、模特选择、宣传方式乃至整体品牌概念,部分纠纷甚至进入司法程序。 当大量品牌集中追逐同一热门品类时,竞争还可能进一步向价格和渠道端传导。产品功能和营销概念趋同时,价格、供货条件以及渠道资源的重要性随之上升。此次争议中出现的供货价格质疑,也反映出品牌竞争正从产品层面延伸至海外渠道和市场份额争夺。 快速开发、灵活营销和成熟供应链,是近年来韩国美妆拓展海外市场的重要优势。但随着市场参与者增加,如何建立更高的产品和品牌壁垒,也成为行业从规模扩张转向长期竞争力建设过程中需要面对的问题。 业内认为,快速捕捉趋势仍将是韩国美妆保持市场活力的重要优势,但如果竞争长期停留在热门产品快速跟进、营销概念复制和渠道价格竞争层面,可能进一步加剧产品同质化。如何在保持快速市场反应能力的同时强化研发和品牌差异化,并将短期“爆款”转化为长期品牌竞争力,将成为韩国美妆行业发展的重要观察点。
2026-09-07 00:26:49 -
 起亚8月全球销量增长5%…海外市场表现强劲
起亚在暑假期间国内销量下降的情况下,依然保持了海外市场的增长。 起亚于1日宣布,8月份全球市场共销售26万6675辆汽车,较去年同期的25万3943辆增长了5.0%。 同期,国内销量从4万3501辆降至4万213辆,下降了7.6%;而海外销量则从20万9901辆增至22万5413辆,增长了7.4%。 从车型来看,斯波提奇以4万6239辆成为全球销量最高的车型,其次是:塞尔图斯3万5689辆,索伦托1万8404辆。 在国内,销量最高的是索伦托(6397辆)。乘用车方面,雷(3718辆)、K8(1938辆)、K5(1920辆)等共售出9758辆。 休闲车辆(RV)方面,索伦托、嘉华(4186辆)、斯波提奇(3874辆)、塞尔图斯(3307辆)共售出2万6233辆。 商用车方面,邦高Ⅲ(2385辆)、PV5(1744辆)共售出4222辆。 在海外市场,斯波提奇以4万2365辆成为销量最高的车型,随后是塞尔图斯(3万2391辆)和K4(1万7519辆)。 特种车辆方面,国内销售152辆,海外897辆,共售出1049辆。 起亚相关人士表示:“国内市场因暑假期间工作日减少,销量较去年同期有所下降,但海外市场通过基于地区需求的定制销售策略,保持了增长。”他还表示:“下半年在美国将继续以混合动力(HEV)、在欧洲以电动车(EV)为中心,保持销售增长势头。” 此外,起亚今年在全球市场的环保车销售目标为112万2000辆。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-02 01:48:10 -
 海外市场增长叠加汇率利好 好丽友上半年业绩实现双位数增长
受海外市场持续增长以及韩元贬值带来的汇率利好推动,韩国食品企业好丽友(Orion)今年上半年营收和营业利润均实现两位数增长。中国、俄罗斯、越南等主要海外市场销售表现强劲,成为推动业绩增长的主要动力。 好丽友日前公布的各国家和地区经营数据显示,截至6月,公司累计销售额达1.8343万亿韩元,同比增长15.7%;营业利润为3051亿韩元,同比增长18.7%。 从海外市场来看,中国仍是公司最大的业绩增长引擎。上半年中国法人销售额由去年同期的6330亿韩元增至7877亿韩元,同比增长24.4%。公司抓住春节消费旺季机遇,持续扩大零食专卖店、仓储式折扣店及电商等成长渠道的专供产品,同时薯片、软糖等主要产品销量增长,带动整体业绩提升。 俄罗斯和越南市场同样保持强劲增长。其中,俄罗斯市场销售额同比增长32.1%,达到1955亿韩元,为海外市场增速最快。受巧克力派等核心产品需求增长带动,公司进一步提升当地生产线开工率,以满足市场需求。越南市场销售额同比增长15.9%,达到2677亿韩元,当地春节(Tet)消费旺季、新品上市以及饼干等产品销售增长,共同推动业绩持续提升。 相比海外市场,韩国本土业务增长相对平稳。上半年韩国法人销售额同比增长1.7%,达到5834亿韩元;营业利润同比增长3.3%,达到691亿韩元。 除主营业务增长外,汇率因素也为公司业绩提供了支持。由于海外业务约占公司整体销售额的65%,韩元持续走弱带来的汇兑收益进一步提升了以韩元计价的业绩表现。数据显示,今年上半年人民币、越南盾和俄罗斯卢布兑韩元汇率分别带来19.6%、12.2%和20.0%的折算效应。 不过,好丽友方面表示,汇率并非业绩增长的决定性因素。剔除汇率影响后,按当地货币计算,中国、越南和俄罗斯市场销售额仍分别同比增长13.1%、14.1%和12.1%,均保持两位数增长,显示公司业绩增长的核心动力仍来自产品销量提升和市场需求扩大,而非单纯依赖汇率利好。
2026-07-15 02:34:41 -
 想象人证券:因全球GLP-1市场扩展,InBody业绩改善目标股价上调74.4%
想象人证券在13日表示,受益于全球肥胖治疗药物(GLP-1)市场的扩大和海外销售的增长,InBody的业绩改善将正式启动。因此,将目标股价从原来的43000韩元上调至75000韩元,上调幅度为74.4%,并维持“买入”的投资评级。 想象人证券的研究员哈泰基认为,基于GLP-1的肥胖治疗药物的普及将成为InBody中长期增长的动力。随着治疗过程中对肌肉量和体脂变化管理需求的增加,体成分分析仪的应用范围预计将从医院和健康检查中心扩展到健身和体育领域。 InBody是一家以体成分分析仪为主打产品,同时销售血压计和软件的企业,2023年第一季度的出口比例达到86.7%,是一家以出口为主的公司。尽管去年因扩大海外直接销售而增加了销售管理费用,导致盈利能力停滞,但分析认为,从今年开始,随着规模的增长,营业杠杆效应将正式显现。 预计第二季度的合并销售额将达到695亿韩元,同比增加23.7%;营业利润预计将增长26.3%,达到131亿韩元。尤其是占销售额70.9%的体成分分析仪出口预计将增长30.0%,达到461亿韩元。由于美国和欧洲高价产品的销售增加,预计增长幅度在20%至30%之间,而包括墨西哥在内的中南美市场也预计增长60%至70%。家庭用体成分分析仪的消费者部门也预计出口增长60%,达到63亿韩元。 他分析称,最近大型制药公司购买了InBody产品用于临床试验,市场也出现了变化。此外,海外市场(包括美国)的普及率仍然较低,增长潜力巨大,且美国、欧洲、墨西哥、亚洲、中国和日本等地的销售均匀增长,这一点也被积极评价。 预计盈利能力也将继续改善。由于为转向海外直接销售而增加的销售管理费用在销售增长的推动下得到缓解,加上高价产品销售的扩大和汇率效应,营业利润率正在上升。 哈研究员表示:“预计年增长率将持续在10%中后期,如果考虑到其作为一个受经济影响较小的稳定增长企业的优势,目前股价仍然显著低于基本面。”他补充道:“2026年上半年股价可能会急剧上涨并经历短期调整,但在下半年业绩季节中,随着高业绩增长和改善的确认,股价有望进一步上涨。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 17:48:00 -
 现代汽车6月全球销量33.8万辆 同比下降5.9%
现代汽车1日公布的销售数据显示,公司6月全球销量为33.8万辆,同比下降5.9%。其中,韩国国内销量为5.8万辆,同比下降6.2%;海外销量为28万辆,同比下降5.8%。 从车型来看,轿车和SUV仍是现代汽车销量的主要支撑,其中雅尊(Grandeur)、索纳塔(Sonata)、帕里斯帝(Palisade)和胜达(Santa Fe)等车型继续保持稳定销量。 今年上半年,现代汽车全球累计销量196.6万辆,同比下降4.9%。其中,韩国国内市场销量同比下降10.8%,海外市场销量同比下降3.7%,国内市场降幅高于海外市场。 现代汽车表示,新款雅尊(Grandeur)上市后获得消费者积极反响。公司计划于今年下半年推出全新伊兰特(Avante)等多款新车型,并通过优化生产和销售体系,进一步扩大市场份额。
2026-07-02 02:31:51 -
 化妆品股因海外增长预期强劲,阿莫瑞太平洋上涨15%
韩国的化妆品股因海外市场的增长预期而普遍上涨。随着北美和欧洲地区K-美容需求的扩大,证券市场的积极业绩预期刺激了投资者的信心。 根据29日韩国交易所的数据,截至下午1时50分,阿莫瑞太平洋的股价上涨了1万4700韩元(15.15%),交易价格为11万1700韩元。韩国科尔玛上涨了8800韩元(9.70%),报9万9500韩元,艾皮尔上涨了1万7000韩元(4.68%),报37万9500韩元。 证券分析师预计,北美地区K-美容的知名度提升以及海外渠道的多样化将推动第二季度的业绩改善。 韩华证券预计,阿莫瑞太平洋第二季度的合并营业利润将同比增长46%,达到1073亿韩元。分析认为,北美和欧洲、中东、非洲(EMEA)地区的销售额分别增长超过20%和40%,将弥补中国市场的疲软。此外,6月亚马逊的会员日活动中,兰芝、COSRX、伊丽润等五款产品进入美容类前100名,显示出海外品牌的竞争力正在增强。 新韩投资证券也将韩国科尔玛的目标股价从原来的12万3000韩元上调至13万韩元,并维持“买入”评级。新韩投资证券的研究员朴贤珍表示:“以韩国法人为中心的护肤品出口需求强劲,提升了利润杠杆效应。”他还预测:“下半年美国第二工厂的新客户将陆续到来,业绩将逐步改善。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 23:00:00 -
 韩国食品企业业绩分化加剧 海外市场成增长关键
尽管高汇率和原材料价格上涨持续给韩国食品行业带来压力,但凭借海外市场需求增长,以方便面和零食为代表的部分食品企业预计将在今年第二季度保持良好增长势头,而部分食品和酒类企业则面临业绩压力,行业分化趋势进一步显现。 据韩国金融信息机构FnGuide于16日发布的数据,农心预计第二季度实现销售额9230亿韩元(约合人民币41.95亿元)、营业利润488亿韩元,同比分别增长6.4%和21.4%。三养食品预计实现销售额7459亿韩元、营业利润1757亿韩元,同比分别增长34.9%和46.3%,销售额有望创下单季度历史新高。 业内认为,海外销量增长和出口扩张成为方便面企业业绩改善的重要动力。农心凭借“辛拉面”在中国、日本及欧洲市场保持增长,三养食品则随着密阳工厂投产进一步扩大出口规模。今年4月,韩国方便面出口额创下历史新高,进一步带动相关企业业绩增长。 零食企业同样受益于海外市场需求增长。乐天沃食品(Wellfood)预计第二季度销售额和营业利润将分别同比增长4.7%和29.7%;好丽友预计实现销售额8633亿韩元、营业利润1401亿韩元,继续保持两位数增长。除俄罗斯市场外,中国市场销售表现持续改善,也成为推动业绩增长的重要支撑。此外,作为巧克力零食主要原料的可可价格较去年年底下降约34%,原材料成本压力有所缓解,为企业盈利能力改善提供了有利条件。 相比之下,部分食品企业业绩承压。希杰(CJ)第一制糖预计第二季度销售额和营业利润将分别同比下降4.3%和21.2%;东远产业营业利润预计下降4.7%;大象集团业绩则基本与去年持平。业内认为,大豆粕、小麦等原材料价格上涨,以及生物科技业务盈利低迷,是拖累业绩的重要原因。 酒类行业同样面临消费疲软挑战。预计海特真露第二季度营业利润同比下降6.8%,乐天七星饮料业绩则与去年同期基本持平。 随着中东局势趋于缓和,供应链不确定性有所减弱。业内普遍认为,在国内消费复苏缓慢的背景下,海外市场已成为韩国食品企业业绩增长的重要支撑。未来企业间的业绩差距,或将进一步取决于全球市场布局能力和品牌竞争力。
2026-06-17 02:44:49 -
 P-CAB新药竞争加剧,适应症扩展抢占全球市场
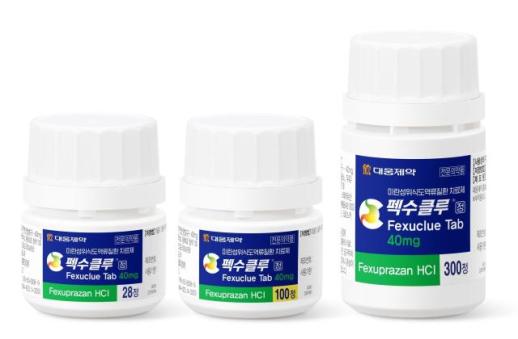
韩国制药公司正在加速抢占钾竞争性胃酸分泌抑制剂(P-CAB)市场。随着后续竞争者的不断加入,国内市场规模相较于全球市场明显有限,因此企业正在通过扩展适应症和进军海外市场来推动增长。 市场调研机构Wise Guy Report预测,到2035年,全球P-CAB市场规模将增长至75亿美元(约合11万亿韩元)。目前,国内P-CAB市场已形成了HK伊诺恩的“凯凯普”、大荣制药的“佩克斯克鲁”和Onconic Therapeutics的“扎库博”的竞争格局。根据去年数据,国内开发的三种P-CAB新药年处方额已超过3000亿韩元,但与全球市场相比仍显得有限。 业内人士认为,通过扩展适应症实现差异化和抢占海外市场将是决定竞争力的关键。由于同类药物之间的疗效差异有限,扩大患者群体成为核心变量。 目前市场领先者是HK伊诺恩的凯凯普。凯凯普已获得包括侵蚀性和非侵蚀性胃食管反流病、胃溃疡、幽门螺旋杆菌根除疗法等在内的五个适应症。最近,该药物的第六个适应症的临床三期试验也已完成,正在准备上市许可程序。凯凯普在国内P-CAB中建立了最广泛的处方范围。 处方业绩也在快速增长。根据医药市场调查机构Yubist的数据,截至4月,凯凯普的累计处方业绩已达1兆26亿韩元,成为首个累计处方额超过1兆韩元的国产新药单一制剂。去年,凯凯普的年处方业绩也突破了2000亿韩元,推动了HK伊诺恩的业绩增长。 凯凯普目前在包括韩国在内的23个国家获得了上市许可,并通过技术出口和成品出口等方式进入了55个国家。美国合作伙伴塞贝拉制药于今年1月向美国食品药品监督管理局(FDA)提交了新药申请(NDA)。 大荣制药的佩克斯克鲁也在积极扩展适应症。自2022年上市以来,佩克斯克鲁在两年内年销售额突破1000亿韩元,成为一款重磅产品。最近,该药物获得了食品药品安全处对“佩克斯克鲁片40mg”用于幽门螺旋杆菌根除的抗生素联合疗法的适应症批准,现已获得四个适应症。 大荣制药也在积极进军全球市场。佩克斯克鲁在去年获得中国批准后,已进入印度市场。这是国产P-CAB制剂首次在印度上市。目前,佩克斯克鲁已在墨西哥、智利、厄瓜多尔、菲律宾等六个国家上市,若包括技术出口和上市申请,进军国家数量已扩大至约30个。 大荣制药相关人士表示:“我们正在准备明年上半年在中国上市,印度市场也在上市后保持稳定增长。扩展适应症是为了应对实际临床中未能充分解决的治疗需求。”他还表示:“各国的消化系统疾病治疗环境和未满足需求不同,因此获得多样的临床依据和适应症将提高当地医疗人员的信任度,增加市场落地的可能性。” Onconic Therapeutics的扎库博正在快速扩大海外业务。公司于2日宣布,扎库博在印度的侵蚀性胃食管反流病(GERD)临床三期试验成功,并已完成许可申请。在中国,扎库博也与当地合作伙伴利布尊制药共同进行侵蚀性胃食管反流病的许可程序。 未来市场竞争预计将更加激烈。大荣制药正在进行P-CAB新药“DW4421”的临床三期试验,目标是2028年上市,并考虑扩展额外的适应症。此外,原研药韩国武田制药的“博新提”也吸引了众多后续竞争者。东光制药的首个仿制药、母德制药、京保制药、三益制药等均已获得上市许可,东华药品也在等待批准。今年以来,已有34个相关仿制药获得许可。 业内人士表示:“随着国内P-CAB竞争日益激烈,单纯的上市已难以实现差异化,最终适应症的扩展和海外市场的落地速度将可能决定市场格局。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 22:42:00
-
外籍游客消费持续增长 韩国零售平台全球影响力提升
随着韩国文化在全球持续走红,其影响力正从文化娱乐领域延伸至零售消费市场。以希杰欧利芙洋(CJ Olive Young)和大创(Daiso)为代表的韩国零售平台,凭借丰富的商品种类、较高的性价比及成熟的运营模式,逐渐成为外籍游客赴韩购物的热门选择。海外消费者对韩国商品及购物渠道的关注度不断提升,韩国零售企业的国际化发展前景也受到业界关注。 据韩国零售业13日消息,外籍游客在韩消费持续增长,主要零售平台的外籍顾客销售额明显增加。截至今年8月,Olive Young外籍顾客累计消费金额突破1万亿韩元(约合人民币50亿元),外籍顾客销售额占其线下总销售额的比重升至33%。大创去年境外银行卡消费金额同比增长超过60%,显示出韩国零售平台对外籍消费者的吸引力持续增强。 外籍游客消费需求不断扩大,韩国零售平台的作用也逐渐从商品销售向品牌推广延伸。越来越多韩国企业选择通过大型零售平台积累销售业绩和消费者口碑,再逐步拓展海外市场。这些零售门店也成为本土品牌接触国际消费者、提升海外知名度的重要渠道。 大创便是这一趋势的代表。近年来,随着平价美妆产品持续热销,越来越多韩国化妆品企业推出大创专属品牌。其中,托尼魅力(TONYMOLY)于2024年推出的品牌Boncept,截至今年1月累计销量突破1000万件,并进入日本连锁药妆店Welcia旗下约1700家门店。另一美妆品牌Twoedit在大创上市约一年两个月后,累计销量突破136万件,并成功进入美国市场。 大创去年实现销售额4.5363万亿韩元,同比增长14.3%,创历史新高;营业利润达4424亿韩元,同比增长19.2%。其中,服装类商品销售额去年同比增长70%,今年第一季度增幅进一步扩大至180%。为提升运营效率,公司计划于明年2月启用总投资5500亿韩元的物流及线上订单处理设施。重点提升韩国国内市场竞争力。 与大创相比,Olive Young正加快海外市场布局,通过设立专门的海外业务部门、拓展国际销售渠道等方式,进一步扩大海外市场影响力,并重点推进美国市场业务。公司相关负责人表示,今年5月至6月在美国开展品牌推广活动时,当地消费者和媒体的关注度均超过预期,反映出韩国美妆产品在海外市场的吸引力。 业内认为,随着韩国文化及消费品在全球市场的影响力不断扩大,韩国零售企业正迎来新的发展机遇。未来,能否将本土市场积累的商品竞争力、品牌培育能力及运营经验转化为海外市场优势,将成为韩国零售平台实现持续增长的重要因素。
2026-10-13 22:03:12 -
韩国投资证券下调Oreo目标股价10% 受地缘政治不确定性和韩元升值影响
韩国投资证券于9月15日对糖果制造商Oreo的目标股价进行了下调,考虑到地缘政治不确定性和韩元升值(汇率下降)对盈利能力的影响,目标股价调整至175,000韩元,较之前下调10%。不过,基于其稳健的基本面,投资评级维持在“买入”。韩国投资证券的研究员崔高云表示:“Oreo在8月份的总销售额同比增长9%,达到了3010亿韩元,营业利润增长5%,达到了505亿韩元。”他指出:“多渠道的表现突出,7月至8月的总销售额增长超过9%。”最近,Oreo在海外市场的增长势头尤为明显。截至8月份,俄罗斯的销售额同比增长超过20%,而中国的增长率超过5%。不过,由于7月份的提前出货,越南的销售额下降了7%。然而,分析认为今年的盈利共识难以再上升。崔研究员表示:“考虑到地缘政治不确定性和汇率下降的影响,今年的盈利共识似乎难以再上升。”他补充道:“考虑到年初所展现的动能在短期内处于停滞状态,因此将Oreo的目标股价下调至175,000韩元,较之前下调10%。”他还表示:“但基于产品实力的战略成果依然不变,因此维持买入意见。”他指出:“中国零食渠道的销售增长速度超过了现有的分销网络,而在俄罗斯,需求持续强劲,开工率超过100%。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 18:08:00 -
韩国美妆品牌竞争白热化 快速增长背后的新挑战
随着韩国美妆在全球市场持续扩张,一批新兴品牌借助社交媒体、电商平台和成熟供应链快速崛起,成为推动行业增长的新力量。与此同时,热门产品竞争日趋激烈,从产品配方、包装设计到广告创意和营销概念,品牌同质化现象逐渐显现。 据韩国美妆行业日前消息,近期一家在海外市场快速成长的新兴美妆品牌因新产品陷入模仿争议。另一家韩国美妆企业提出质疑称,涉事品牌新推出的一款眼霜在产品容器、配色等方面与其旗下产品较为相似,同时采用相同的广告模特,广告宣传概念也存在相似之处。 提出质疑的企业还表示,部分海外采购商曾向其透露,涉事品牌在保持相同零售价的情况下提供了更低的供货价格。目前,相关眼霜已从该品牌官方网站及官方商城下架,涉事企业尚未就相关质疑公开回应。 单一产品引发的争议背后,折射出韩国美妆市场竞争方式的变化。近年来,随着海外市场持续扩大,新兴品牌成长速度明显加快。数据显示,此次涉事品牌运营公司去年销售额达到2481亿韩元(约合人民币12.4亿元),同比增长82.8%;营业利润由268亿韩元增至403亿韩元,同比增长50.6%。另一家提出质疑的企业去年销售额据悉也达到650亿韩元。 与过去主要依靠大型化妆品集团推动海外扩张不同,近年来韩国美妆行业涌现出一批成长较快的中小品牌。这些企业通常从面膜、洁面、护肤等细分品类切入,通过社交媒体积累关注度,再借助电商平台和海外流通渠道迅速扩大销量。一旦形成热门单品,品牌销售规模便可能在较短时间内快速增长。 与此同时,成熟的供应链进一步降低了品牌进入市场的门槛。不少新兴品牌将生产环节交由专业制造企业完成,将更多资源投入产品策划、品牌运营和市场营销,新品开发周期由此明显缩短。在短视频和社交媒体加快消费趋势变化的背景下,更快捕捉趋势、推出新品逐渐成为品牌竞争的重要因素。业内人士表示,一款产品在社交媒体形成热度后,一两个月内便可能出现大量类似产品。 快速开发和灵活营销提升了市场效率,也使“爆款驱动”成为部分新兴品牌扩大海外市场的重要路径。但当越来越多品牌共享相似的生产体系和供应链资源后,仅依靠成分和基础功能形成差异化的难度随之增加,竞争逐渐向产品概念、包装设计、社交媒体传播和渠道运营等环节延伸。 由此带来的同质化问题也日益突出。过去韩国美妆行业的模仿争议主要集中于产品配方、包装和外观设计,近年来则逐渐延伸至广告图片、模特选择、宣传方式乃至整体品牌概念,部分纠纷甚至进入司法程序。 当大量品牌集中追逐同一热门品类时,竞争还可能进一步向价格和渠道端传导。产品功能和营销概念趋同时,价格、供货条件以及渠道资源的重要性随之上升。此次争议中出现的供货价格质疑,也反映出品牌竞争正从产品层面延伸至海外渠道和市场份额争夺。 快速开发、灵活营销和成熟供应链,是近年来韩国美妆拓展海外市场的重要优势。但随着市场参与者增加,如何建立更高的产品和品牌壁垒,也成为行业从规模扩张转向长期竞争力建设过程中需要面对的问题。 业内认为,快速捕捉趋势仍将是韩国美妆保持市场活力的重要优势,但如果竞争长期停留在热门产品快速跟进、营销概念复制和渠道价格竞争层面,可能进一步加剧产品同质化。如何在保持快速市场反应能力的同时强化研发和品牌差异化,并将短期“爆款”转化为长期品牌竞争力,将成为韩国美妆行业发展的重要观察点。
2026-09-07 00:26:49 -
起亚8月全球销量增长5%…海外市场表现强劲
起亚在暑假期间国内销量下降的情况下,依然保持了海外市场的增长。 起亚于1日宣布,8月份全球市场共销售26万6675辆汽车,较去年同期的25万3943辆增长了5.0%。 同期,国内销量从4万3501辆降至4万213辆,下降了7.6%;而海外销量则从20万9901辆增至22万5413辆,增长了7.4%。 从车型来看,斯波提奇以4万6239辆成为全球销量最高的车型,其次是:塞尔图斯3万5689辆,索伦托1万8404辆。 在国内,销量最高的是索伦托(6397辆)。乘用车方面,雷(3718辆)、K8(1938辆)、K5(1920辆)等共售出9758辆。 休闲车辆(RV)方面,索伦托、嘉华(4186辆)、斯波提奇(3874辆)、塞尔图斯(3307辆)共售出2万6233辆。 商用车方面,邦高Ⅲ(2385辆)、PV5(1744辆)共售出4222辆。 在海外市场,斯波提奇以4万2365辆成为销量最高的车型,随后是塞尔图斯(3万2391辆)和K4(1万7519辆)。 特种车辆方面,国内销售152辆,海外897辆,共售出1049辆。 起亚相关人士表示:“国内市场因暑假期间工作日减少,销量较去年同期有所下降,但海外市场通过基于地区需求的定制销售策略,保持了增长。”他还表示:“下半年在美国将继续以混合动力(HEV)、在欧洲以电动车(EV)为中心,保持销售增长势头。” 此外,起亚今年在全球市场的环保车销售目标为112万2000辆。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-02 01:48:10 -
海外市场增长叠加汇率利好 好丽友上半年业绩实现双位数增长
受海外市场持续增长以及韩元贬值带来的汇率利好推动,韩国食品企业好丽友(Orion)今年上半年营收和营业利润均实现两位数增长。中国、俄罗斯、越南等主要海外市场销售表现强劲,成为推动业绩增长的主要动力。 好丽友日前公布的各国家和地区经营数据显示,截至6月,公司累计销售额达1.8343万亿韩元,同比增长15.7%;营业利润为3051亿韩元,同比增长18.7%。 从海外市场来看,中国仍是公司最大的业绩增长引擎。上半年中国法人销售额由去年同期的6330亿韩元增至7877亿韩元,同比增长24.4%。公司抓住春节消费旺季机遇,持续扩大零食专卖店、仓储式折扣店及电商等成长渠道的专供产品,同时薯片、软糖等主要产品销量增长,带动整体业绩提升。 俄罗斯和越南市场同样保持强劲增长。其中,俄罗斯市场销售额同比增长32.1%,达到1955亿韩元,为海外市场增速最快。受巧克力派等核心产品需求增长带动,公司进一步提升当地生产线开工率,以满足市场需求。越南市场销售额同比增长15.9%,达到2677亿韩元,当地春节(Tet)消费旺季、新品上市以及饼干等产品销售增长,共同推动业绩持续提升。 相比海外市场,韩国本土业务增长相对平稳。上半年韩国法人销售额同比增长1.7%,达到5834亿韩元;营业利润同比增长3.3%,达到691亿韩元。 除主营业务增长外,汇率因素也为公司业绩提供了支持。由于海外业务约占公司整体销售额的65%,韩元持续走弱带来的汇兑收益进一步提升了以韩元计价的业绩表现。数据显示,今年上半年人民币、越南盾和俄罗斯卢布兑韩元汇率分别带来19.6%、12.2%和20.0%的折算效应。 不过,好丽友方面表示,汇率并非业绩增长的决定性因素。剔除汇率影响后,按当地货币计算,中国、越南和俄罗斯市场销售额仍分别同比增长13.1%、14.1%和12.1%,均保持两位数增长,显示公司业绩增长的核心动力仍来自产品销量提升和市场需求扩大,而非单纯依赖汇率利好。
2026-07-15 02:34:41 -
想象人证券:因全球GLP-1市场扩展,InBody业绩改善目标股价上调74.4%
想象人证券在13日表示,受益于全球肥胖治疗药物(GLP-1)市场的扩大和海外销售的增长,InBody的业绩改善将正式启动。因此,将目标股价从原来的43000韩元上调至75000韩元,上调幅度为74.4%,并维持“买入”的投资评级。 想象人证券的研究员哈泰基认为,基于GLP-1的肥胖治疗药物的普及将成为InBody中长期增长的动力。随着治疗过程中对肌肉量和体脂变化管理需求的增加,体成分分析仪的应用范围预计将从医院和健康检查中心扩展到健身和体育领域。 InBody是一家以体成分分析仪为主打产品,同时销售血压计和软件的企业,2023年第一季度的出口比例达到86.7%,是一家以出口为主的公司。尽管去年因扩大海外直接销售而增加了销售管理费用,导致盈利能力停滞,但分析认为,从今年开始,随着规模的增长,营业杠杆效应将正式显现。 预计第二季度的合并销售额将达到695亿韩元,同比增加23.7%;营业利润预计将增长26.3%,达到131亿韩元。尤其是占销售额70.9%的体成分分析仪出口预计将增长30.0%,达到461亿韩元。由于美国和欧洲高价产品的销售增加,预计增长幅度在20%至30%之间,而包括墨西哥在内的中南美市场也预计增长60%至70%。家庭用体成分分析仪的消费者部门也预计出口增长60%,达到63亿韩元。 他分析称,最近大型制药公司购买了InBody产品用于临床试验,市场也出现了变化。此外,海外市场(包括美国)的普及率仍然较低,增长潜力巨大,且美国、欧洲、墨西哥、亚洲、中国和日本等地的销售均匀增长,这一点也被积极评价。 预计盈利能力也将继续改善。由于为转向海外直接销售而增加的销售管理费用在销售增长的推动下得到缓解,加上高价产品销售的扩大和汇率效应,营业利润率正在上升。 哈研究员表示:“预计年增长率将持续在10%中后期,如果考虑到其作为一个受经济影响较小的稳定增长企业的优势,目前股价仍然显著低于基本面。”他补充道:“2026年上半年股价可能会急剧上涨并经历短期调整,但在下半年业绩季节中,随着高业绩增长和改善的确认,股价有望进一步上涨。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-13 17:48:00 -
现代汽车6月全球销量33.8万辆 同比下降5.9%
现代汽车1日公布的销售数据显示,公司6月全球销量为33.8万辆,同比下降5.9%。其中,韩国国内销量为5.8万辆,同比下降6.2%;海外销量为28万辆,同比下降5.8%。 从车型来看,轿车和SUV仍是现代汽车销量的主要支撑,其中雅尊(Grandeur)、索纳塔(Sonata)、帕里斯帝(Palisade)和胜达(Santa Fe)等车型继续保持稳定销量。 今年上半年,现代汽车全球累计销量196.6万辆,同比下降4.9%。其中,韩国国内市场销量同比下降10.8%,海外市场销量同比下降3.7%,国内市场降幅高于海外市场。 现代汽车表示,新款雅尊(Grandeur)上市后获得消费者积极反响。公司计划于今年下半年推出全新伊兰特(Avante)等多款新车型,并通过优化生产和销售体系,进一步扩大市场份额。
2026-07-02 02:31:51 -
化妆品股因海外增长预期强劲,阿莫瑞太平洋上涨15%
韩国的化妆品股因海外市场的增长预期而普遍上涨。随着北美和欧洲地区K-美容需求的扩大,证券市场的积极业绩预期刺激了投资者的信心。 根据29日韩国交易所的数据,截至下午1时50分,阿莫瑞太平洋的股价上涨了1万4700韩元(15.15%),交易价格为11万1700韩元。韩国科尔玛上涨了8800韩元(9.70%),报9万9500韩元,艾皮尔上涨了1万7000韩元(4.68%),报37万9500韩元。 证券分析师预计,北美地区K-美容的知名度提升以及海外渠道的多样化将推动第二季度的业绩改善。 韩华证券预计,阿莫瑞太平洋第二季度的合并营业利润将同比增长46%,达到1073亿韩元。分析认为,北美和欧洲、中东、非洲(EMEA)地区的销售额分别增长超过20%和40%,将弥补中国市场的疲软。此外,6月亚马逊的会员日活动中,兰芝、COSRX、伊丽润等五款产品进入美容类前100名,显示出海外品牌的竞争力正在增强。 新韩投资证券也将韩国科尔玛的目标股价从原来的12万3000韩元上调至13万韩元,并维持“买入”评级。新韩投资证券的研究员朴贤珍表示:“以韩国法人为中心的护肤品出口需求强劲,提升了利润杠杆效应。”他还预测:“下半年美国第二工厂的新客户将陆续到来,业绩将逐步改善。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 23:00:00 -
韩国食品企业业绩分化加剧 海外市场成增长关键
尽管高汇率和原材料价格上涨持续给韩国食品行业带来压力,但凭借海外市场需求增长,以方便面和零食为代表的部分食品企业预计将在今年第二季度保持良好增长势头,而部分食品和酒类企业则面临业绩压力,行业分化趋势进一步显现。 据韩国金融信息机构FnGuide于16日发布的数据,农心预计第二季度实现销售额9230亿韩元(约合人民币41.95亿元)、营业利润488亿韩元,同比分别增长6.4%和21.4%。三养食品预计实现销售额7459亿韩元、营业利润1757亿韩元,同比分别增长34.9%和46.3%,销售额有望创下单季度历史新高。 业内认为,海外销量增长和出口扩张成为方便面企业业绩改善的重要动力。农心凭借“辛拉面”在中国、日本及欧洲市场保持增长,三养食品则随着密阳工厂投产进一步扩大出口规模。今年4月,韩国方便面出口额创下历史新高,进一步带动相关企业业绩增长。 零食企业同样受益于海外市场需求增长。乐天沃食品(Wellfood)预计第二季度销售额和营业利润将分别同比增长4.7%和29.7%;好丽友预计实现销售额8633亿韩元、营业利润1401亿韩元,继续保持两位数增长。除俄罗斯市场外,中国市场销售表现持续改善,也成为推动业绩增长的重要支撑。此外,作为巧克力零食主要原料的可可价格较去年年底下降约34%,原材料成本压力有所缓解,为企业盈利能力改善提供了有利条件。 相比之下,部分食品企业业绩承压。希杰(CJ)第一制糖预计第二季度销售额和营业利润将分别同比下降4.3%和21.2%;东远产业营业利润预计下降4.7%;大象集团业绩则基本与去年持平。业内认为,大豆粕、小麦等原材料价格上涨,以及生物科技业务盈利低迷,是拖累业绩的重要原因。 酒类行业同样面临消费疲软挑战。预计海特真露第二季度营业利润同比下降6.8%,乐天七星饮料业绩则与去年同期基本持平。 随着中东局势趋于缓和,供应链不确定性有所减弱。业内普遍认为,在国内消费复苏缓慢的背景下,海外市场已成为韩国食品企业业绩增长的重要支撑。未来企业间的业绩差距,或将进一步取决于全球市场布局能力和品牌竞争力。
2026-06-17 02:44:49 -
P-CAB新药竞争加剧,适应症扩展抢占全球市场
韩国制药公司正在加速抢占钾竞争性胃酸分泌抑制剂(P-CAB)市场。随着后续竞争者的不断加入,国内市场规模相较于全球市场明显有限,因此企业正在通过扩展适应症和进军海外市场来推动增长。 市场调研机构Wise Guy Report预测,到2035年,全球P-CAB市场规模将增长至75亿美元(约合11万亿韩元)。目前,国内P-CAB市场已形成了HK伊诺恩的“凯凯普”、大荣制药的“佩克斯克鲁”和Onconic Therapeutics的“扎库博”的竞争格局。根据去年数据,国内开发的三种P-CAB新药年处方额已超过3000亿韩元,但与全球市场相比仍显得有限。 业内人士认为,通过扩展适应症实现差异化和抢占海外市场将是决定竞争力的关键。由于同类药物之间的疗效差异有限,扩大患者群体成为核心变量。 目前市场领先者是HK伊诺恩的凯凯普。凯凯普已获得包括侵蚀性和非侵蚀性胃食管反流病、胃溃疡、幽门螺旋杆菌根除疗法等在内的五个适应症。最近,该药物的第六个适应症的临床三期试验也已完成,正在准备上市许可程序。凯凯普在国内P-CAB中建立了最广泛的处方范围。 处方业绩也在快速增长。根据医药市场调查机构Yubist的数据,截至4月,凯凯普的累计处方业绩已达1兆26亿韩元,成为首个累计处方额超过1兆韩元的国产新药单一制剂。去年,凯凯普的年处方业绩也突破了2000亿韩元,推动了HK伊诺恩的业绩增长。 凯凯普目前在包括韩国在内的23个国家获得了上市许可,并通过技术出口和成品出口等方式进入了55个国家。美国合作伙伴塞贝拉制药于今年1月向美国食品药品监督管理局(FDA)提交了新药申请(NDA)。 大荣制药的佩克斯克鲁也在积极扩展适应症。自2022年上市以来,佩克斯克鲁在两年内年销售额突破1000亿韩元,成为一款重磅产品。最近,该药物获得了食品药品安全处对“佩克斯克鲁片40mg”用于幽门螺旋杆菌根除的抗生素联合疗法的适应症批准,现已获得四个适应症。 大荣制药也在积极进军全球市场。佩克斯克鲁在去年获得中国批准后,已进入印度市场。这是国产P-CAB制剂首次在印度上市。目前,佩克斯克鲁已在墨西哥、智利、厄瓜多尔、菲律宾等六个国家上市,若包括技术出口和上市申请,进军国家数量已扩大至约30个。 大荣制药相关人士表示:“我们正在准备明年上半年在中国上市,印度市场也在上市后保持稳定增长。扩展适应症是为了应对实际临床中未能充分解决的治疗需求。”他还表示:“各国的消化系统疾病治疗环境和未满足需求不同,因此获得多样的临床依据和适应症将提高当地医疗人员的信任度,增加市场落地的可能性。” Onconic Therapeutics的扎库博正在快速扩大海外业务。公司于2日宣布,扎库博在印度的侵蚀性胃食管反流病(GERD)临床三期试验成功,并已完成许可申请。在中国,扎库博也与当地合作伙伴利布尊制药共同进行侵蚀性胃食管反流病的许可程序。 未来市场竞争预计将更加激烈。大荣制药正在进行P-CAB新药“DW4421”的临床三期试验,目标是2028年上市,并考虑扩展额外的适应症。此外,原研药韩国武田制药的“博新提”也吸引了众多后续竞争者。东光制药的首个仿制药、母德制药、京保制药、三益制药等均已获得上市许可,东华药品也在等待批准。今年以来,已有34个相关仿制药获得许可。 业内人士表示:“随着国内P-CAB竞争日益激烈,单纯的上市已难以实现差异化,最终适应症的扩展和海外市场的落地速度将可能决定市场格局。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 22:42:00









