横幅上写着“动物不是食物,素食有益健康”等标语。


【图片提供 韩联社】
【图片提供 韩联社】
《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。
一项研究显示,在持有金融机构贷款的青年中,近六成同时背负两笔及以上贷款,部分人的贷款多达七笔及以上。研究指出,韩国青年债务的风险不只在于规模,更在于多头借贷、信用评级偏低和长期逾期等结构性问题。 韩国保健社会研究院旗下人口政策研究室分析韩国企业数据公司(KODATA)的金融机构贷款及逾期记录,并于18日结果显示,截至2024年底,韩国19至34岁青年中有55.5%持有贷款,即超过半数青年负有债务。 近年来,各年龄段贷款持有率整体呈下降趋势,但青年群体降幅有限。与2020年底相比,青年贷款持有率仅下降1.7个百分点,为各年龄段中最小;40多岁、50多岁和60岁以上群体则分别下降2个、2.6个和4.6个百分点。 数据显示,2024年韩国共有409.666万名青年持有贷款,其中241.159万人同时持有两笔及以上贷款,占58.9%。按笔数划分,持有两笔的占18.7%,三笔占10.6%,四笔占7.2%,五笔占4.9%,六笔占3.7%。值得注意的是,持有七笔及以上的青年占13.6%,明显高于40多岁、50多岁及60岁以上群体,这些年龄段的相应比例均不足10%。 从贷款类型看,信用贷款占比最高,为41.9%,其次依次为助学贷款(29.3%)、担保贷款(24.9%)和全租房押金贷款(18.8%)。其中,20多岁青年以助学贷款为主,占39%。 报告指出,韩国青年贷款的脆弱性主要体现在债务结构,而非借款金额本身。从贷款总额来看,21.7%的负债青年贷款不足500万韩元,另有21.8%的贷款金额在1000万至3000万韩元之间,整体以小额贷款为主。 然而,在持有贷款的青年中,49.8%为信用评分较低的借款人,20多岁群体这一比例更高,达60.7%。报告将信用等级处于第七级及以下、评分不高于829分的借款人界定为低信用群体,其贷款风险相对较高。 长期逾期问题也日益突出。逾期90天以上的青年借款人比例,由2020年底的1.8%升至2025年6月的2.3%,增幅为各年龄段中最大。在青年逾期案例中,45.8%的逾期时间在一年以上、三年以下,显示债务问题具有持续性。 报告还指出,韩国现行债务调整制度在帮助青年脱困方面存在局限。尤其是没有抚养家属的青年独居者,由于制度认可的基本生活费用较低,月度还款压力可能偏高。此外,部分青年就业不稳定,一旦收入骤减或中断,往往难以及时调整还款金额或申请延期。即使债务重整程序接近完成,也可能因无力继续还款而转向其他调整方式,甚至再向贷款公司借款。 报告建议,青年债务政策不应只着眼于债务发生后的调整和减免,还应扩展到风险预防和经济重建支持。对尚未进入债务调整程序的青年,应完善早期干预机制;对已接受债务调整的青年,则应加强后续管理,并提供就业、住房和心理支持等综合服务。 【图片提供 韩联社】
2026-10-18 14:44:20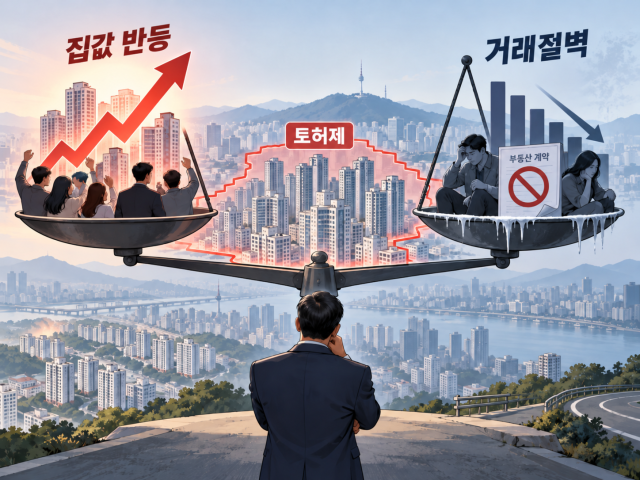
随着政府对年底到期的土地交易许可区是否延长进行审查,监管的出路策略也成为了一个重要课题。放宽监管可能会刺激待购需求,推动房价上涨,但如果继续延长,则会导致交易萎缩和实际需求者的居住流动受限。专家指出,与其反复进行全面延长和一刀切解除,不如根据各地区市场情况调整监管强度。 据房地产行业消息,覆盖整个首尔及部分京畿道的土地交易许可区的指定期限将于12月31日到期。韩国国土交通部部长洪志善在最近的国政审查中表示,“对土地交易许可区有一定的需求”,并未排除延长的可能性。 土地交易许可区同时带来了价格抑制和交易萎缩的双重效果。韩国开发研究院(KDI)研究员吴智允分析了2020年三星、清潭、大治、蚕室的指定效果,结果显示,监管区域的交易价格比对比区域低约3.95%,而交易量则减少了31.82%。 随着时间推移,效果也发生了变化。交易减少主要集中在指定初期的3至4个月,之后有所缓解,而价格抑制效果自2022年下半年开始减弱。对长期指定区域的其他研究也表明,最初的指定和首次延长时明显的价格抑制效果在后续延长期大幅减弱。 还有一个问题是需求向监管区域外转移。数据显示,附近区域的价格比对比区域高出3.04%,而交易量则低9.70%。虽然不能断言所有区域都出现相同的“气球效应”,但在延长监管时也应考虑对周边市场的影响。 更大的问题在于何时能够解除监管并不明确。在2023年首尔市的重新指定审查中,三星洞和大治洞在使用地价和交易量等进行的定量评估中被归类为“稳定”,但由于开发项目带来的投机担忧,定性评估却被判定为“不稳定”,因此监管得以维持。 即使价格和交易稳定,如果开发项目仍在进行中,监管应维持到何时,或者即使项目尚未结束,市场稳定后是否可以部分解除,具体的结束标准并不明确。 各地区的监管期限差异也需考虑。三星、清潭、大治、蚕室自2020年以来经历了多次延长和调整,而去年新指定的区域监管适用期限仅一年多。专家指出,长期指定区域与新指定区域不应采用相同标准进行一刀切延长,而应根据近期的价格和交易情况、开发项目等进行单独评估。 KB国民银行WM星顾问团房地产首席专家金孝善表示,广泛的指定若长期化,可能会降低实际需求者的交易和市场流动性。他强调,“应考虑解除市场稳定区域的监管,而对持续过热区域则应维持监管,灵活运用非常重要。” 中央大学城市规划与房地产学系教授马刚来也指出,土地交易许可区应作为针对过热区域的临时措施进行运用,并强调“应制定明确的指定与解除标准,并灵活运用。” 还有观点认为,应从价格刺激可能性相对较小的中低价和实际需求区域开始调整监管。我们银行房地产研究院南赫宇表示,“在6000万韩元以下的住房密集区域,有必要部分解除土地交易许可区的限制。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-18 14:56:00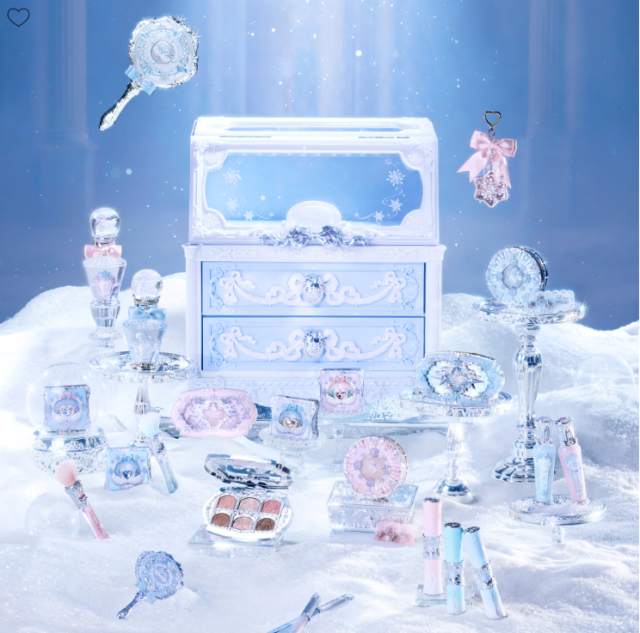
花知晓“雪花芭蕾”彩妆套装 【图片提供 网络】 中国化妆品正在加速打入韩国市场,在韩国美妆品牌凭借护肤产品拓展欧美市场的同时,中国品牌凭借鲜明的产品设计、社交媒体营销和渠道扩张,逐步提升在韩国市场中的影响力。 据关税厅18日发布的进出口贸易统计显示,今年1月至9月,韩国进口中国化妆品6245万美元,同比增长24.5%。同期,韩国化妆品进口总额增幅仅为1.9%,中国化妆品占比由6.9%升至8.4%。去年韩国自华进口化妆品金额达7176万美元,创历史最高纪录。 花知晓是知名度最高的中国彩妆品牌之一中,去年10月,花知晓在首尔潮流圣地圣水洞开设快闪店,短短两周便吸引约2.7万人次到访,多件商品售罄。腮红售价约2.8万韩元(约合人民币140元),眼影盘售价约4.3万韩元,价格甚至高于韩国开架式美妆品牌,但仍受到年轻女性消费者的青睐。 销售渠道方面,花知晓今年2月入驻时尚电商平台Musinsa Beauty,成为首个入驻该平台的中国化妆品品牌。入驻促销期间,花知晓一举拿下眼妆品类销量冠军。 据悉,花知晓目前正在推进入驻韩国最大美妆连锁门店欧利芙洋。另一中国彩妆品牌橘朵则已上线电商平台Coupang,产品售价比中国当地低逾20%。 来势汹汹的中国彩妆品牌令韩国彩妆出口表现承压。今年9月,韩国彩妆出口额为1.646亿美元,同比下降6%。今年上半年,彩妆出口额也同比减少4.2%。相比之下,韩国护肤品出口继续保持增长。9月,韩国护肤品出口额达到5.951亿美元,同比增长29%,占当月化妆品出口总额的49.1%。 新韩投资证券分析称,目前中国品牌主要集中在彩妆领域,韩国品牌则以护肤和防晒产品为主力产品,双方的核心市场尚有区别。但韩国彩妆出口下滑,与中国品牌加快拓展彩妆市场的趋势恰好重合,未来双方在彩妆领域的竞争可能进一步加剧。 从市场拓展路径来看,中国美妆品牌正在复制韩国美妆的成功经验,先通过社交媒体传播积累人气,再逐步拓展线下零售渠道。目前花知晓在TikTok上的粉丝数已超过120万,在日本市场的入驻门店也达到约1000家。 中国美妆产业的整体实力也在提升。数据显示,去年中国化妆品出口额达到78.2亿美元,同比增长9.2%,中国本土品牌在国内化妆品市场中的占比升至57%。 部分中国品牌开始将生产环节转向韩国化妆品制造商及开发生产(ODM)企业,借助韩国成熟的研发、制造和供应链体系,进一步提升产品竞争力。
2026-10-18 14:35:47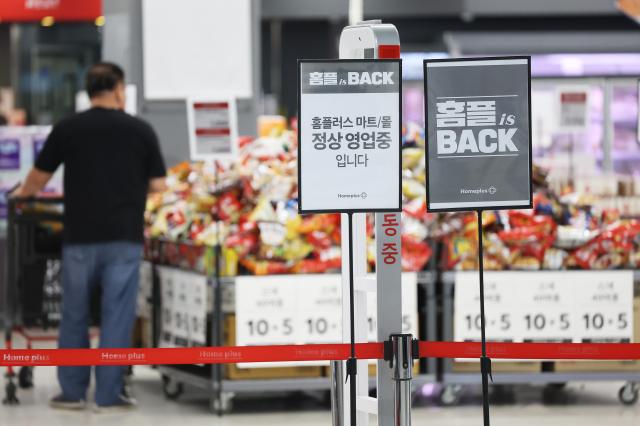
首尔市区一家Homeplus门店。【图片提供 韩联社】 韩国百货行业上半年业绩增势强劲,但进入第三季度后增速开始放缓。但受益于去年同期较低的业绩基数等因素,主要百货企业第三季度的营业利润预计仍将实现同比增长。 18日,韩联社旗下金融数据机构Yonhap Infomax统计显示,市场预测乐天购物第三季度营业利润(按合并口径计算)为1788亿韩元(约合人民币9亿元),同比增长37.05%。新世界和现代百货店分别为1763亿韩元和894亿韩元,分别同比增长76.7%和23%,整体上延续上半年的增势。 但销售增速已较上半年有所减弱。预计第三季度乐天百货销售额增长率约为10%,新世界百货则为15%至16%。尽管这一水平仍相对稳健,但与上半年相比,增长势头已有所降温。 分析称,韩元自7月以来走强是百货行业增长放缓的主要原因之一。此前,外国消费者购买奢侈品被视为推动韩国百货业绩增长的重要因素。随着韩元走强,在韩国购物的价格优势有所减弱,8月至9月奢侈品销售增速及外国顾客销售贡献率均出现下降。韩元升值带动出境旅游需求增加,部分消费支出流向海外,令国内百货业承压。 在此背景下,部分证券公司已陆续下调百货企业股票的目标价。 大型超市方面,受益于Homeplus门店结构调整带来的客流转移、中秋节日期变化以及去年同期较低的比较基数,第三季度业绩预计表现良好。 乐天购物旗下折扣超市的销售额增长率有望达到20%左右,易买得旗下折扣超市及Traders仓储式超市的同店销售额增长率预计均在10%左右。 分析称,去年大型超市未被纳入消费优惠券使用范围所形成的低基数效应、中秋节时间提前,以及Homeplus推进门店结构调整等因素,共同推动了第三季度销售增长。 不过,市场预计,进入第四季度后,随着低基数效应逐渐减弱,以及中秋节日期差异带来的影响消退,大型超市的销售增长率可能有所回落。
2026-10-18 13:52:36