
在合肥新桥机场南侧的一片空地,一座规模宏大的芯片先进制造厂在短短三年多时间里拔地而起。这就是中国内存芯片的自主制造项目合肥长鑫存储,这个项目自组建之初便是业界焦点,其生产的内存芯片是电子产品不可替代的关键战略性元器件,也是体现芯片先进制造工艺的代表性产品之一。长鑫存储瞄准世界前沿工艺,低调攻关三年,让中国终于拥有了内存芯片的自主产能,在国际竞争中迈出了中国芯突破的第一步。


在合肥新桥机场南侧的一片空地,一座规模宏大的芯片先进制造厂在短短三年多时间里拔地而起。这就是中国内存芯片的自主制造项目合肥长鑫存储,这个项目自组建之初便是业界焦点,其生产的内存芯片是电子产品不可替代的关键战略性元器件,也是体现芯片先进制造工艺的代表性产品之一。长鑫存储瞄准世界前沿工艺,低调攻关三年,让中国终于拥有了内存芯片的自主产能,在国际竞争中迈出了中国芯突破的第一步。

《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。
字节跳动 中国大型IT企业字节跳动向台湾的半导体设计公司媒体科技请求供应定制的数据中心人工智能(AI)芯片。由于面临美国的出口管制和中国芯片供应的限制,字节跳动开始转向台湾企业。彭博社于15日(当地时间)援引消息人士报道,字节跳动即将与媒体科技签署定制芯片的采购合同。媒体科技将根据客户的平台需求提供定制的应用特定集成电路(ASIC)。如果合同达成,媒体科技将成为继谷歌之后,第二个向字节跳动提供此类ASIC的客户。ASIC是为特定用途设计的半导体。应用于AI数据中心时,可以通过不同于通用图形处理单元(GPU)的方式优化运算,从而降低成本和电力消耗。对于运营大规模AI服务的字节跳动而言,获得符合自身需求的芯片意味着可以提高运算效率。此次合作的背景是中国AI半导体供应链的限制。字节跳动与阿里巴巴、腾讯等中国大型科技公司一样,难以获得足够的英伟达先进AI芯片。虽然华为等中国企业也在开发AI加速器,但仅靠中国国内的供应很难满足大型科技公司日益增长的需求。由于需要具备先进芯片的制造工艺、高带宽内存(HBM)、封装和软件生态等多方面的能力,难度相当高。因此,字节跳动与媒体科技的合作被解读为中国半导体自给自足的局限性案例。尽管中国企业正在努力开发自己的AI芯片,但在性能、数量和成本竞争力等方面,仍面临着挑战。此外,路透社在6月曾报道,美国高通也与字节跳动讨论提供芯片设计服务的方案。字节跳动最终选择了媒体科技,这一分析得到了确认。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 08:56:10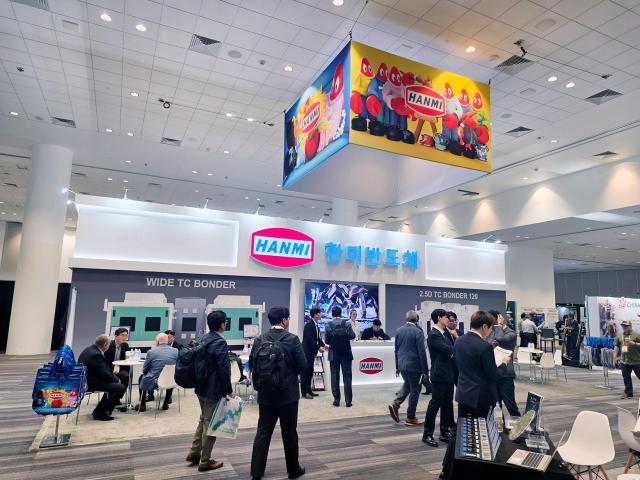
2026年半导体西部展韩美半导体展位 韩美半导体于13日(当地时间)参加在美国旧金山莫斯科尼中心举行的‘2026年半导体西部展(SEMICON West)’,通过人工智能(AI)半导体先进封装设备加强与全球客户的网络联系。 韩美半导体介绍了第六代高带宽内存(HBM4)核心设备‘TC本德4’和计划于明年推出的下一代‘宽幅TC本德’。宽幅TC本德是针对芯片尺寸增大的高规格堆叠与粘接工艺的下一代设备。 同时,韩美半导体还展示了‘微型焊接与视觉定位(MSVP)’。MSVP是一种能够从半导体封装的切割、清洗、干燥、检测、分拣到装载等全过程进行一体化处理的设备,广泛应用于DRAM、闪存、HBM、系统半导体、PCB和玻璃基板等多种工艺中。 在AI系统半导体2.5D封装领域,韩美半导体也发布了多款设备。包括三种2.5D TC本德和两种FC本德在内的五种设备,旨在扩大对全球代工厂及后道工序(OSAT)企业的供应。 韩美半导体相关人士表示:“我们正在扩大对AI系统半导体2.5D封装市场的供应,并将在美国市场上加速AI半导体需求和制造投资的背景下,进一步加强与客户的合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 10:12:10
美国对先进人工智能(AI)半导体的出口管制正在削弱英伟达在中国市场的地位。包括华为在内的中国半导体企业正在增加本土产品的供应,从而缩小与英伟达的市场份额差距。 根据路透社获得的市场调研机构IDC的数据,今年上半年中国数据中心用AI加速器市场中,英伟达的市场份额降至34%。华为的市场份额为28%,两者之间的差距缩小至6个百分点。去年两者的市场份额差距为35个百分点。 英伟达在今年1月至6月期间向中国出货了678,000个AI加速器,较去年同期减少44%。而华为在同一时期出货了572,000个,出货量几乎翻倍,紧追英伟达。 其他中国企业也在扩大市场份额。阿里巴巴的半导体设计子公司天智达占据了7%的市场份额,Cambricon占5%,百度的昆仑芯占4%,海光占3%。IDC追踪的11家中国半导体企业中,有9家在出货量上较去年同期有所增加。 这一变化的原因在于美国的出口管制和中国政府对本土半导体产业的扶持政策。美国限制英伟达向中国出口高性能AI半导体,促使中国企业扩大本土芯片的使用。 中国AI加速器市场的产品结构也在发生变化。今年上半年,中国整体AI加速器的出货量为2,008,000个。其中,广泛用于AI模型训练的图形处理器(GPU)出货量为991,000个,同比减少26%。而非GPU的AI加速器出货量则增长约80%,达到1,016,000个,首次超过GPU。这些专门用于特定AI运算或训练模型推理任务的芯片主要由华为、天智达、昆仑芯和Cambricon等中国企业供应,四家公司占据了中国非GPU加速器市场的95%。 此外,IDC的数据还显示,去年英伟达在中国AI加速器市场的年市场份额约为55%,华为为20%,阿里巴巴的天智达为7%,百度的昆仑山为3%,Cambricon为3%,AMD为4%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 15:56:10
三星电子有望成为韩国首家单季度营业利润突破100万亿韩元(约合人民币4990亿元)的企业。在人工智能(AI)热潮带动存储芯片需求激增的背景下,三星电子继今年第二季度后,有望再次刷新历史最佳业绩。 据金融信息机构FnGuide于5日发布的数据,三星电子今年第三季度销售额和营业利润将分别达200.7657万亿韩元和106.9435万亿韩元,均有望超过第二季度销售额(171.4995万亿韩元)和营业利润(89.4924万亿韩元)。三星电子将于8日公布第三季度初步业绩。尽管近期韩元兑美元汇率上升,促使部分券商下调业绩预期,但市场仍普遍认为营业利润突破100万亿韩元的可能性较高。 本轮业绩增长的主要推动力是半导体(DS)部门旗下存储业务。随着大型科技企业扩大AI数据中心投资,不仅HBM需求旺盛,DDR5等服务器用DRAM以及企业级固态硬盘(eSSD)需求也保持强劲,在供给不足的情况下,存储芯片价格维持高位。分析认为,存储业务的高盈利能力有望抵消晶圆代工、系统LSI以及电视和家电等其他业务的疲软表现。 尤其从第三季度开始,HBM4对业绩的贡献预计将进一步扩大。三星电子今年上半年全面启动HBM4量产后,正在迅速提高产量。公司此前在第二季度业绩电话会议上预计,第三季度HBM4销售额将较上一季度增长三倍以上。三星证券预计,第三季度整体HBM销售额将环比增长60%。高附加值HBM4占比提升,不仅有助于扩大销量,也将改善盈利能力。 市场关注的重点是第四季度及以后走势。HBM产量扩大正在影响通用DRAM供应。三星电子预计,明年HBM将占整个行业DRAM晶圆产能的30%,高于目前的水平(20%)。在整体产能有限的情况下,更多产能分配给HBM,意味着用于服务器、个人电脑和移动设备等领域的通用DRAM供应空间可能进一步收窄。 存储芯片价格也有望延续强势。市场研究机构TrendForce预计,第四季度通用DRAM合约价格将环比上涨10%至15%,NAND闪存价格将上涨15%至20%。由于存储芯片企业优先将先进制程产能分配给利润率较高的HBM和服务器产品,以服务器DRAM为中心的供应短缺仍在持续。对三星电子而言,HBM4销量扩大与通用存储芯片价格上涨有望形成双重推动。 美国美光近期公布的强劲业绩也进一步强化了市场对存储芯片行业景气的预期。随着AI应用从模型训练进一步扩展至推理和AI智能体等领域,存储需求不断增加,而短期内供应难以大幅扩张,市场预计供方占据优势的格局仍将持续。 IBK投资证券研究员金云浩(音)表示,预计当前的存储芯片供应短缺将持续,在此背景下,行业盈利能力有望维持当前水平,利润规模也将保持稳定增长。 位于首尔瑞草区的三星电子办公楼【图片提供 韩联社】
2026-10-06 10:08:59











