根据金融界的消息,A银行在定期行业评估后,将铸铁管制造业、纺织原料及纺织品零售业、免税店新列为今年上半年重点管理行业。
其中,纺织行业因与中国、东南亚等低成本生产国的价格竞争加剧,盈利能力恶化,正经历结构性衰退。免税店也因中国经济放缓和代购减少等影响,未能恢复到疫情前的盈利水平。
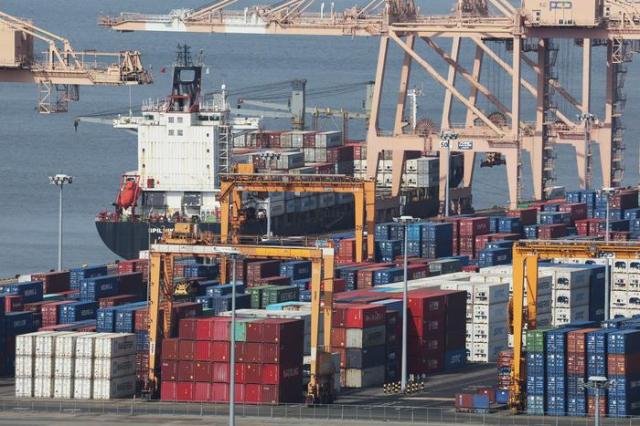
B银行则将金属制造业作为重点管理行业。银行普遍将金属制造业列为管理行业,因其被认为是供给过剩的行业。随着中国低价产品的冲击,盈利能力下降,加上全球经济放缓导致的需求减少,面临困境。
银行积极管理弱势行业的原因在于企业不良贷款显著增加。根据金融监督院的数据,今年第一季度国内银行的不良贷款规模比上季度增加了1.1万亿韩元。其中,企业信贷的不良贷款增加了1万亿韩元,成为增长的主导因素。
金融界人士表示:“我们正在根据行业等级和行业前景加强监测。”并指出:“近期生产性金融使企业贷款大幅增加,因此将加强事后管理,以应对信用风险可能加大的情况。”
未来,银行对企业贷款的审核预计将更加严格。韩国银行暗示年内可能加息,企业将面临高汇率、高油价和高利率的三重压力。实际上,韩国银行的《2026年第一季度金融机构贷款行为调查》显示,银行对大企业的信用风险指数在第二季度比上季度上升了6点。
金大钟,世宗大学教授表示:“如果放任基础产业,将对地区经济和就业产生重大影响。”并指出:“银行业的健全性管理和包容传统产业的政策是必要的。”
※ 本报道经人工智能(AI)系统翻译与编辑。