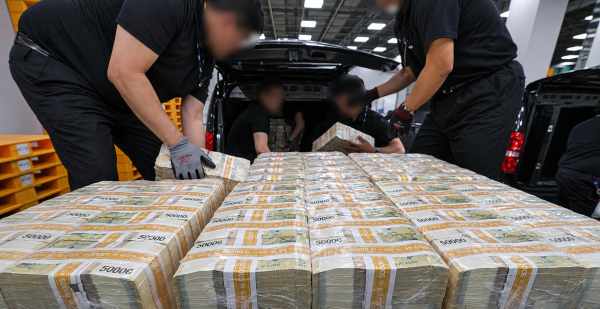
根据韩国银行的数据显示,去年货币制造成本为1179亿韩元,比前一年(890亿韩元)增加了289亿韩元(32.5%)。在经历了2021年1284亿韩元的高峰后,连续三年下降,四年来首次回升。由于新冠疫情后进入加息周期,银行存款需求增加,货币制造量减少,但去年制造量再次扩大。去年制造的货币数量约为5亿4070万张,比前一年(3亿8580万张)增加了40.1%。
韩国银行相关人士表示:“为了应对需求变化并补充被废弃的货币,我们每年都会新制造货币。”
在过去五年中,韩国银行的货币制造成本年均达到1132亿韩元。如果再考虑到储存和管理等必要费用,维持现金供应体系的成本将更高。
问题在于,短期内难以降低货币制造成本的负担。尽管现金使用在减少,但持有现金的需求却在增加。根据韩国银行的调查,去年个人平均现金持有额为64万4000韩元,比2021年(43万6000韩元)增加了47.7%。尤其是备用现金为54万1000韩元,同期增长52.8%。在支付时现金使用减少,但作为紧急资金的持有规模却在扩大。
现金流通网络缩小的可能性也是一大负担。由于现金使用减少,现金运输公司和自动取款机(ATM)运营公司的盈利能力下降,可能导致现金流通网络缩小,这又会进一步恶化弱势群体的现金可及性。
因此,韩国银行正在通过金融机构、现金运输公司和ATM运营公司等参与的协商会,讨论可持续的货币流通体系建设方案。同时也在进行宣传,以保障现金使用的选择权。还计划持续开展鼓励使用干净货币等活动,以降低货币制造成本。
韩国银行相关人士表示:“尽管现金使用减少,但在短期内难以缩减货币供应或流通网络。我们将努力维持稳定的现金供应体系,以防止货币流通系统萎缩,并保障对现金依赖较高群体的可及性。”
※ 本报道经人工智能(AI)系统翻译与编辑。