市场调研机构Counterpoint Research日前公布的数据显示,今年第二季度,三星电子占全球NAND闪存出货量的25%,排名第一。不过,随着公司将更多资源集中于盈利能力较高的DRAM业务,其NAND出货量市场份额较两年前的32%下降7个百分点,领先优势有所收窄。
SK海力士包括旗下Solidigm在内,以22%的市场份额位居第二,与三星电子相差3个百分点。其中,Solidigm第二季度出货量环比增长40%,成为推动SK海力士整体市场份额扩大的重要因素。
中国长江存储则以14%的出货量市场份额超过日本铠侠,首次升至全球第三。第二季度,长江存储NAND出货量同比增长22%,环比增长5%。分析认为,在全球NAND供应相对紧张的背景下,长江存储进一步扩大出货规模,市场份额随之提升。随着长江存储进入全球前三,全球NAND市场的厂商排名也出现新的变化。
不过,出货量增长尚未同步反映在营收排名上。尽管长江存储按出货量计算已升至全球第三,但由于数据中心用企业级固态硬盘(eSSD)等高附加值产品占比相对较低,其营收规模仍排在美国美光和日本铠侠之后,位居全球第五。
今年第二季度,服务器用eSSD已占全球NAND出货量的48%,较去年同期的26%提高22个百分点,接近整体出货量的一半。与此同时,服务器eSSD相关营收升至历史高位,达到去年同期的5倍,显示AI服务器需求对NAND市场的带动作用进一步增强。
Counterpoint Research预计,到今年年底,服务器用eSSD占全球NAND出货量的比重将超过50%。随着AI推理需求持续扩大,全球NAND市场竞争将进一步向高附加值产品延伸。除了扩大出货规模外,如何提高eSSD等产品的市场份额,也将成为影响主要厂商营收和盈利能力的重要因素。
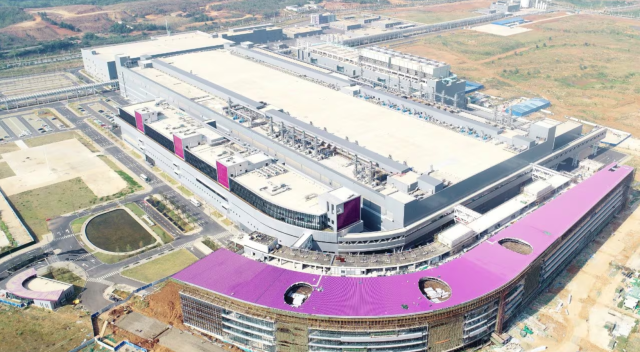
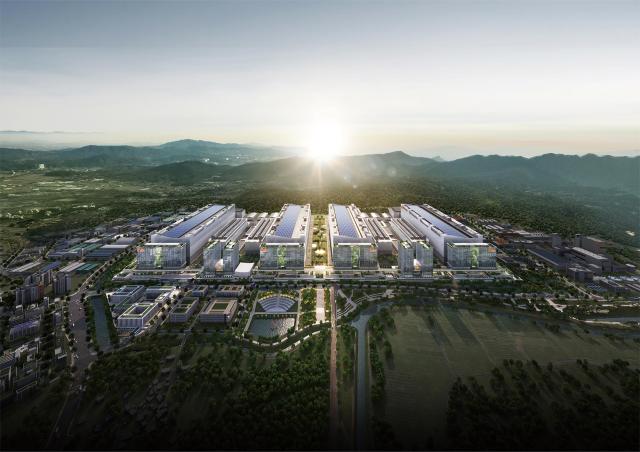
中国湖北省武汉市的长江存储(YMTC)NAND闪存工厂全景 【图片来源 长江存储】