
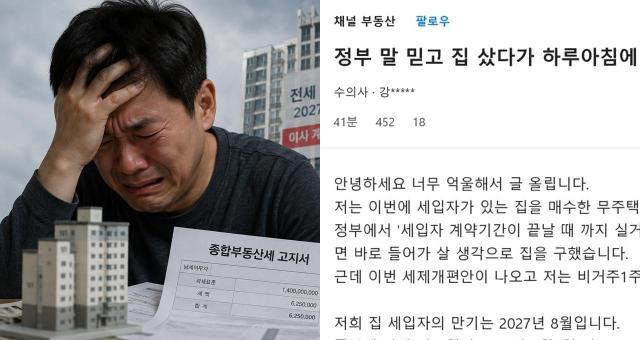
在政府公布税制改革方案后,一位计划实际居住的网友表示,自己意外成为了综合房地产税(综合税)的征收对象。
5日,在职场人匿名社区“盲目”上,有一篇标题为“信任政府购房却成了非居住1住宅投机者”的帖子引起了关注。
然而,A先生声称,最近公布的税制改革方案使他被归类为“非居住1住宅”,成为了综合税的征收对象。
根据A先生的说法,他所购买的房屋租户合同到期日为2027年8月,但综合税的征收基准日为2027年6月1日,因此在未实际居住的情况下,正好赶上了征税基准日。
他表示:“我相信政府的实际居住豁免政策而购房,结果在征税基准日却被视为非居住1住宅投机者,必须缴纳综合税。”
他进一步解释称,根据此次税制改革方案,直到2027年6月1日获得实际居住豁免的购房者也可能被归类为非居住1住宅,从而成为综合税的纳税对象。
A先生举例称,对于一套公告价格为1.4亿韩元的房屋,普通的实际居住1住宅者可以享受1.4亿韩元的免税额,而获得实际居住豁免的购房者则被归类为非居住1住宅,仅能享受9000万韩元的免税额。因此,免税差额5000万韩元将被纳入征税标准,可能需要缴纳综合税。
他还指出,如果是共同持有的情况,负担可能会更大。
A先生表示:“如果共同持有一套公告价格为1.8亿韩元的房屋,普通的实际居住1住宅者各自可以享受9000万韩元的免税额,而获得实际居住豁免的共同持有购房者各自只能享受4000万韩元的免税额,总免税额从1.8亿韩元降至8000万韩元。”他进一步解释道:“最终,差额1亿韩元将由共同持有者承担综合税。”
此外,税制改革方案中虽然包含了因特殊原因暂时非居住的情况可以被认定为居住的内容,但获得实际居住豁免的购房者并未被列入该例外对象。
A先生感慨道:“我因为政府说的实际居住豁免而购房,几个月后却变成了‘你是非居住1住宅投机者,必须缴纳综合税’的局面。”他表示:“我信任政府,结果却在一夜之间被当作投机者,面临惩罚性征税的现实让我感到无比苦恼。”
该帖子在网上迅速传播,引发了关于政府税制改革方案与实际居住豁免制度之间公平性问题的讨论。
看到该帖子后,医生B先生表示:“真是运气不好,政策变化频繁,导致了这种荒唐的情况。”他担忧道:“如果数量多可能还好,但数量少的话就会被忽视,真是让人感到无奈。”
韩国保健福利医疗公团的C先生也表示:“他们自己制造了太多例外,可能连这些都记不住,干脆就这样放任,造成了受害者,是否可以提出异议?真是太冤屈了。”
此外,网友们也指出:“随意更改规制,造成了受害者。”他们表示:“想起听文在寅的话卖房后租房,结果和妻子争吵离婚的四十岁人群。”还有人评论:“房地产政策本身就是个问题。”以及“我也是同样的情况。”、“即使批评保守政权再差,也没有像进步政权那样热衷于把国家搞得一团糟。”等。
另一方面,实际的征税情况和适用对象可能会根据未来国会立法过程和最终确定的税法及实施细则而有所变化。
※ 本报道经人工智能(AI)系统翻译与编辑。












